Download Mẫu đơn xin miễn thuế thu nhập cá nhân mới nhất hiện nay ở đâu?
Hiện nay Luật Thuế thu nhập cá nhân 2025 và các văn bản pháp luật khác không quy định về mẫu đơn xin miễn thuế thu nhập cá nhân.
Tùy vào tình hình thực tế và nhu cầu của mỗi người khác nhau mà sẽ có mẫu đơn xin miễn thuế thu nhập cá nhân khác nhau.
Tuy nhiên, có thể tham khảo mẫu đơn dưới đây:
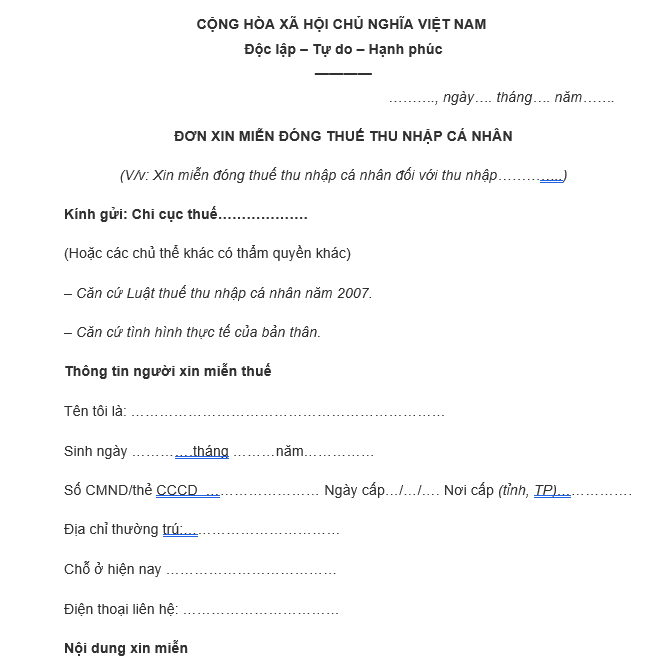
Một phần mẫu đơn xin miễn thuế thu nhập cá nhân mới nhất hiện nay
>> Mẫu đơn xin miễn thuế thu nhập cá nhân mới nhất hiện nay Tại đây
File excel tính thuế TNCN 01/01/2026 theo biểu thuế 05 bậc mới nhất tại đây Tải bảng lương chính thức của CBCCVC và LLVT mới nhất TẢI VỀ File excel tính trợ cấp thất nghiệp từ 01/01/2026 theo mức lương mới tại đây Tại đây >>Toàn bộ mức phụ cấp đặc biệt từ ngày 01/01/2026. Tại đây >> Toàn bộ hệ số phụ cấp khu vực từ ngày 01/01/2026. Tải về >> Xem Bảng lương Chính thức Khu vực công mới nhất. |

Download Mẫu đơn xin miễn thuế thu nhập cá nhân mới nhất hiện nay ở đâu? (Hình từ Internet)
Thu nhập từ tiền lương làm việc ban đêm, làm thêm giờ có được miễn thuế thu nhập cá nhân không?
Theo quy định tại Điều 4 Luật Thuế thu nhập cá nhân 2025 (có hiệu lực từ 1/7/2026) như sau:
Thu nhập được miễn thuế
1. Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.
2. Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất tại Việt Nam.
3. Thu nhập từ giá trị quyền sử dụng đất của cá nhân được Nhà nước giao đất.
4. Thu nhập của hộ gia đình, cá nhân trực tiếp sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường; sản xuất muối; thu nhập từ lợi tức cổ phần của thành viên hợp tác xã, liên hiệp hợp tác xã nông nghiệp, cá nhân là nông dân ký kết hợp đồng với doanh nghiệp tham gia “Cánh đồng lớn”, trồng rừng sản xuất, nuôi trồng thủy sản.
5. Thu nhập từ chuyển đổi đất nông nghiệp của hộ gia đình, cá nhân được Nhà nước giao để sản xuất.
6. Thu nhập từ lãi trái phiếu chính phủ, lãi trái phiếu chính quyền địa phương, lãi tiền gửi tại tổ chức tín dụng, lãi từ hợp đồng bảo hiểm nhân thọ.
7. Thu nhập từ kiều hối.
8. Tiền lương làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật.
...
Theo đó, khoản thu nhập từ tiền lương làm việc ban đêm, làm thêm giờ, tiền lương tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật được miễn thuế thu nhâp cá nhân.
Lưu ý: Luật Thuế thu nhập cá nhân 2025 có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026, trừ các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Những hành vi bị nghiêm cấm trong quản lý thuế?
Theo quy định tại Điều 8 Luật Quản lý thuế 2025 (có hiệu lực từ 1/7/2026), các hành vi bị nghiêm cấm trong quản lý thuế bao gồm:
+ Thông đồng, móc nối, bao che giữa người nộp thuế và công chức quản lý thuế, cơ quan quản lý thuế để chuyển giá, trốn thuế, khoản thu khác, gian lận, trục lợi tiền thuế, tiền ngân sách nhà nước. Lợi dụng chức vụ, quyền hạn để tiết lộ hoặc làm rò rỉ thông tin người nộp thuế trái quy định. Làm sai lệch kết quả kiểm tra, xử lý vi phạm pháp luật về thuế. Gây phiền hà, sách nhiễu đối với người nộp thuế. Lợi dụng để chiếm đoạt hoặc sử dụng trái phép tiền thuế, khoản thu khác.
+ Cố tình không kê khai hoặc kê khai thuế, khoản thu khác không đầy đủ, kịp thời, chính xác về số tiền thuế, khoản thu khác phải nộp, số tiền thuế, khoản thu khác được miễn, giảm, hoàn, không thu. Cản trở công chức quản lý thuế thi hành công vụ. Chống đối, trì hoãn, không cung cấp thông tin, tài liệu phục vụ kiểm tra, giám sát thuế, khoản thu khác.
+ Sử dụng mã số thuế của người nộp thuế khác để thực hiện hành vi vi phạm pháp luật hoặc cho người khác sử dụng mã số thuế của mình không đúng quy định của pháp luật.
+ Bán hàng hóa, cung cấp dịch vụ không lập hóa đơn theo quy định của pháp luật; sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ, làm giả hóa đơn, chứng từ để thực hiện hành vi trái pháp luật. Tạo lập hóa đơn, chứng từ điện tử trái phép hoặc phục vụ hành vi vi phạm trong lĩnh vực quản lý thuế.
+ Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin người nộp thuế. Cung cấp, phát tán thông tin sai lệch gây ảnh hưởng đến uy tín, hoạt động của cơ quan quản lý thuế, người nộp thuế, Hệ thống thông tin quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];