Chính sách Thuế: Hướng dẫn xác định chi phí hợp lý đối với quà tặng cho nhân viên theo Công văn 4070 ra sao?
Tải về >> Xem Bảng lương Chính thức Khu vực công mới nhất.
Ngày 27/11/2025, Thuế tỉnh Đồng Tháp đã ban hành Công văn 4070/DTH-QLDN1 về chính sách thuế đối với quà tặng cho người lao động.
Theo đó, Thuế tỉnh Đồng Tháp nhận được Văn bản số LCVN/022025 ngày 18/11/2025 của Công ty về việc đề nghị hướng dẫn xác định chi phí hợp lý đối với quà tặng cho nhân viên. Về vấn đề này, Thuế tỉnh Đồng Tháp có ý kiến như sau:
- Căn cứ Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 của Quốc hội quy định các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế;
- Căn cứ điểm b khoản 1 Điều 7 Luật Thuế thu nhập cá nhân 2007 của Quốc hội quy định kỳ tính thuế;
- Căn cứ Thông tư 111/2013/TT-BTC:
+ Tại Điều 1 quy định người nộp thuế;
+ Tại điểm d khoản 10 Điều 2 quy định thu nhập từ nhận quà tặng;
+ Tại Điều 16 quy định căn cứ tính thuế từ thừa kế, quà tặng (được sửa đổi, bổ sung bởi Điều 19 Thông tư 92/2015/TT-BTC);
+ Tại Điều 23 quy định thu nhập từ trúng thưởng, thừa kế, quà tặng;
+ Tại khoản 6 Điều 26 quy định khai thuế đối với thu nhập từ nhận thừa kế, quà tặng;
- Căn cứ Phụ lục II: Danh mục mẫu biểu hồ sơ khai thuế ban hành kèm theo Thông tư 80/2021/TT-BTC (mẫu biểu được sửa đổi, bổ sung bởi điểm g khoản 7 Điều 1 Thông tư 40/2025/TT-BTC và khoản 3 Điều 1 Thông tư 94/2025/TT-BTC);
- Căn cứ khoản 4 Điều 8 Nghị định 10/2022/NĐ-CP của Chính phủ quy định về lệ phí trước bạ (được sửa đổi bởi khoản 3 Điều 1 Nghị định 175/2025/NĐ-CP).
Căn cứ các quy định trên và nội dung văn bản của Công ty, Thuế tỉnh Đồng Tháp có hướng dẫn về thuế thu nhập đối với quà tặng cho nhân viên như sau:
(1) Về thuế TNDN:
Trường hợp Công ty phát sinh khoản chi mua xe máy để làm quà tặng thưởng cho người lao động đạt thành tích vượt năng suất lao động, việc tặng thưởng này được quy định trong quy chế khen thưởng nội bộ; quy chế tài chính và có đầy đủ hồ sơ đánh giá, xét thưởng; nếu khoản chi đáp ứng điều kiện liên quan đến hoạt động sản xuất, kinh doanh, có đầy đủ hóa đơn, chứng từ hợp pháp và chứng từ thanh toán không dùng tiền mặt theo quy định thì được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp theo Điều 9 Luật Thuế thu nhập doanh nghiệp 2025.
(2) Về thuế TNCN đối với người lao động:
Trường hợp người lao động của Công ty nhận quà tặng là xe máy thì khoản lợi ích này thuộc thu nhập chịu thuế TNCN theo quy định tại điểm d khoản 10 Điều 2 Thông tư 111/2013/TT-BTC.
Về kê khai và nộp thuế: Khi phát sinh việc nhận quà tặng là xe máy, người lao động phải kê khai thuế theo từng lần phát sinh theo quy định tại điểm b khoản 1 Điều 7 Luật Thuế thu nhập cá nhân 2007 và khoản 6 Điều 26 Thông tư 111/2013/TT-BTC.
Hồ sơ khai thuế sử dụng Mẫu số 04/TKQT-TNCN tại đây của Phụ lục II: Danh mục mẫu biểu hồ sơ khai thuế ban hành kèm theo Thông tư 80/2021/TT-BTC (mẫu biểu được sửa đổi, bổ sung bởi điểm g khoản 7 Điều 1 Thông tư 40/2025/TT-BTC và khoản 3 Điều 1 Thông tư 94/2025/TT-BTC).
Số thuế TNCN phải nộp đối với khoản thu nhập từ quà tặng như sau:
- Trường hợp đối với cá nhân cư trú: Số thuế TNCN phải nộp được xác định bằng thu nhập tính thuế từ nhận thừa kế, quà tặng (là phần giá trị tài sản nhận thừa kế, quà tặng vượt trên 10 triệu đồng mỗi lần nhận) nhân (x) với thuế suất 10% theo hướng dẫn tại Điều 16 Thông tư 111/2013/TT-BTC (được sửa đổi, bổ sung bởi Điều 19 Thông tư 92/2015/TT-BTC).
- Trường hợp đối với cá nhân không cư trú: Số thuế TNCN phải nộp được xác định bằng thu nhập chịu thuế từ quà tặng của cá nhân không cư trú (là phần giá trị tài sản thừa kế, quà tặng vượt trên 10 triệu đồng theo từng lần phát sinh thu nhập nhận được tại Việt Nam) nhân (x) với thuế suất 10% theo hướng dẫn tại Điều 23 Thông tư 111/2013/TT-BTC.
Đề nghị Công ty căn cứ vào tình hình thực tế để thực hiện theo đúng quy định pháp luật. Trong quá trình thực hiện nếu còn vướng mắc, Công ty có thể tham khảo các văn bản hướng dẫn của Thuế tỉnh Đồng Tháp được đăng tải trên website https://dongthap.gdt.gov.vn/wps/portal hoặc liên hệ Phòng Quản lý, hỗ trợ doanh nghiệp số 1 (Số điện thoại: 02733.879.416) để được hướng dẫn.
Xem thêm:
>>> Chỉ đạo ngày 17/12/2025 về thực hiện nội dung tổ chức, hoạt động của thôn (xóm), tổ dân phố
>>> Lịch nghỉ Giỗ tổ Hùng Vương 2026 người lao động được nghỉ tới 3 ngày
>>> Thông báo 11/12/2025: Lịch nghỉ Tết Bính Ngọ 2026 chính thức cho CBCCVC và NLĐ
>>> Chi tặng người lao động 500.000 đồng/người từ ngày 01/01/2026
>>> Từ 1/1/2026 chi bồi dưỡng với mức 450.000 đồng/người/tháng

Chính sách Thuế: Hướng dẫn xác định chi phí hợp lý đối với quà tặng cho nhân viên theo Công văn 4070 ra sao? (Hình từ Internet)
Mẫu 04/TKQT-TNCN áp dụng đối với cá nhân được quà tặng có dạng ra sao?
Mẫu số 04/TKQT-TNCN của Phụ lục II: Danh mục mẫu biểu hồ sơ khai thuế ban hành kèm theo Thông tư 80/2021/TT-BTC (mẫu biểu được sửa đổi, bổ sung bởi điểm g khoản 7 Điều 1 Thông tư 40/2025/TT-BTC và khoản 3 Điều 1 Thông tư 94/2025/TT-BTC) có dạng như sau:
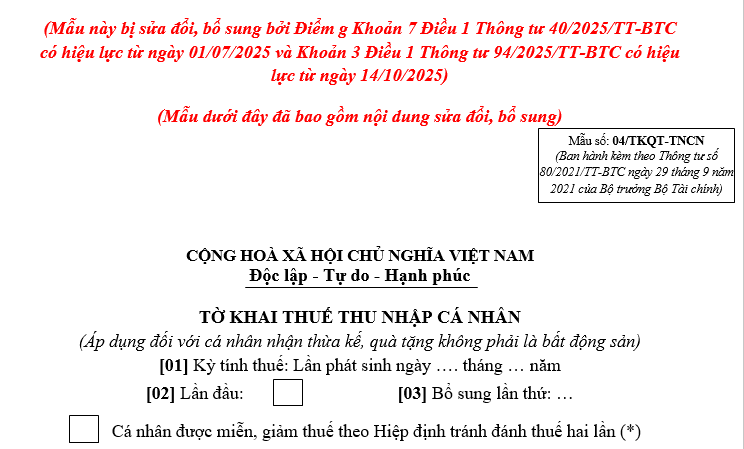
Tải về >> Mẫu 04/TKQT-TNCN áp dụng đối với cá nhân được quà tặng.
Quy định mức tối đa, số lần tối đa chi hỗ trợ quà lễ tết cho người lao động như thế nào?
Căn cứ tại khoản 2 Điều 6 Bộ luật Lao động 2019 quy định:
Quyền và nghĩa vụ của người sử dụng lao động
...
2. Người sử dụng lao động có các nghĩa vụ sau đây:
a) Thực hiện hợp đồng lao động, thỏa ước lao động tập thể và thỏa thuận hợp pháp khác; tôn trọng danh dự, nhân phẩm của người lao động;
b) Thiết lập cơ chế và thực hiện đối thoại, trao đổi với người lao động và tổ chức đại diện người lao động; thực hiện quy chế dân chủ ở cơ sở tại nơi làm việc;
c) Đào tạo, đào tạo lại, bồi dưỡng nâng cao trình độ, kỹ năng nghề nhằm duy trì, chuyển đổi nghề nghiệp, việc làm cho người lao động;
d) Thực hiện quy định của pháp luật về lao động, việc làm, giáo dục nghề nghiệp, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và an toàn, vệ sinh lao động; xây dựng và thực hiện các giải pháp phòng, chống quấy rối tình dục tại nơi làm việc;
đ) Tham gia phát triển tiêu chuẩn kỹ năng nghề quốc gia, đánh giá, công nhận kỹ năng nghề cho người lao động.
Theo đó, khi xem xét các nghĩa vụ của người sử dụng lao động theo quy định của Bộ luật Lao động 2019, không có sự đề cập đến việc mức tối đa, số lần tối đa chi hỗ trợ quà lễ, tết cho người lao động.
Do đó, có thể kết luận rằng theo pháp luật, công ty không phải có nghĩa vụ bắt buộc chi hỗ trợ quà lễ tết cho người lao động. Hành động này nên được xem xét như một biện pháp tự nguyện, khuyến khích để tạo ra một môi trường làm việc tích cực và tạo sự động viên cho người lao động.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];