Cách hạch toán mẫu C12-TS Thông báo kết quả đóng BHXH, BHYT, BHTN dành cho kế toán ra sao?
Căn cứ vào Thông báo kết quả đóng BHXH Mẫu C12-TS ban hành kèm theo Quyết định 595/QĐ-BHXH năm 2017 được sửa đổi bởi khoản 2 Điều 4 Quyết định 490/QĐ-BHXH năm 2023.
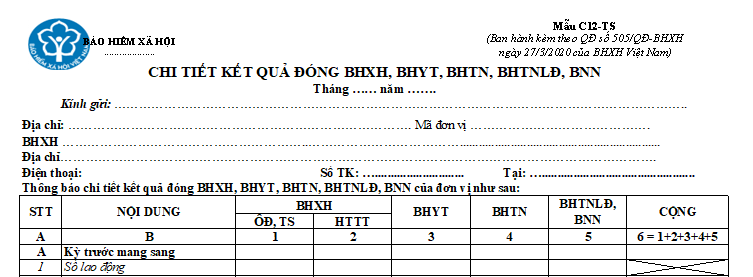
Tải mẫu thông báo kết quả đóng BHXH Mẫu C12-TS mới nhất 2025 tại đây.
Dựa vào các số liệu trên mẫu C12 này thì cách hạch toán Mẫu C12-TS, kế toán sẽ hạch toán các nghiệp vụ liên quan như sau:
- Hạch toán trích chi phí BHXH phát sinh trong kỳ
Đây là chi phí BHXH, BHYT, BHTN... mà công ty phải nộp cho kỳ này (tính trên quỹ lương của kỳ), đã bao gồm phần công ty chịu và phần trừ vào lương nhân viên.
Số liệu trên C12: Mục B. Phát sinh trong kỳ, dòng 3.1 Tăng.
Số tiền: 8.716.800 (Cột "Cộng")
Bút toán (thường hạch toán khi làm lương):
Nợ TK 6xx (642, 622, 627, 154...): Chi phí của bộ phận liên quan (Phần công ty chịu)
Nợ TK 334: Phải trả người lao động (Phần trừ lương nhân viên)
Có TK 338 (Chi tiết 3383, 3384, 3386...): 8.716.800
- Hạch toán bút toán điều chỉnh (nếu có)
Đây là các khoản điều chỉnh tăng/giảm do báo tăng, báo giảm lao động, điều chỉnh lương... của các kỳ trước. Trên mẫu này, bạn có một khoản điều chỉnh giảm.
Số liệu trên C12: Mục B. Phát sinh trong kỳ, dòng 4. Điều chỉnh phải đóng kỳ trước.
Số tiền: (2.299.550) (Đây là số âm, tức là giảm nợ)
Bút toán hạch toán (ngược lại với bút toán trích):
Nợ TK 338 (Chi tiết 3383, 3384, 3386...): 2.299.550
Có TK 6xx: (Giảm chi phí phần công ty chịu)
Có TK 334: (Trả lại tiền cho nhân viên hoặc bù trừ vào kỳ sau)
- Hạch toán chi phí lãi chậm nộp (nếu có)
Khi phát sinh lãi chậm nộp, kế toán phải ghi nhận chi phí này.
Số liệu trên C12: Mục B. Phát sinh trong kỳ, dòng 5.3 Tổng tiền lãi.
Số tiền: 44.526
Bút toán hạch toán:
Nợ TK 811: Chi phí khác (Chi phí lãi chậm nộp)
Có TK 3388: Phải nộp khác (hoặc một TK 338 chi tiết riêng cho lãi BHXH)
Số tiền: 44.526
Lưu ý: Khoản chi phí lãi chậm nộp này (44.526) sẽ bị loại khi tính thuế TNDN (chi phí không được trừ).
- Hạch toán khi nộp tiền bảo hiểm
Khi công ty chuyển tiền nộp cho cơ quan BHXH, kế toán ghi nhận giảm nợ phải trả và giảm tiền. Mẫu C12 này cho thấy rõ số tiền nộp đã được phân bổ cho cả gốc và lãi.
Số liệu trên C12:
Mục C. Số tiền đã nộp trong kỳ: 18.200.000
Mục D. Phân bổ tiền đóng:
Dòng 1 (Phải đóng - Gốc): 18.132.391
Dòng 2 (Tiền lãi): 67.609
- Bút toán hạch toán:
Nợ TK 338 (Chi tiết 3383, 3384, 3386... - Nợ gốc): 18.132.391
Nợ TK 3388 (hoặc TK chi tiết lãi - Nợ lãi): 67.609
Có TK 112: (Tiền gửi ngân hàng): 18.200.000
Sau khi hạch toán tất cả các bút toán trên thì nên kiểm tra lại số dư cuối kỳ của TK 338 (phần BHXH) xem có khớp với số "Còn phải đóng" trên C12 không (nếu C12 có mục này) hoặc tự đối chiếu công nợ.
* Thông tin trên chỉ mang tính chất tham khảo.

Cách hạch toán mẫu C12-TS Thông báo kết quả đóng BHXH, BHYT, BHTN dành cho kế toán ra sao? (Hình từ Internet)
Từ ngày 1/7/2025, tỷ lệ đóng BHXH bắt buộc cho người lao động là bao nhiêu?
Căn cứ theo quy định tại Điều 32 Luật Bảo hiểm xã hội 2024 quy định như sau:
Tỷ lệ đóng bảo hiểm xã hội
1. Tỷ lệ đóng bảo hiểm xã hội bắt buộc bao gồm:
a) 3% tiền lương làm căn cứ đóng bảo hiểm xã hội vào quỹ ốm đau và thai sản;
b) 22% tiền lương làm căn cứ đóng bảo hiểm xã hội vào quỹ hưu trí và tử tuất.
2. Tỷ lệ đóng bảo hiểm xã hội tự nguyện bằng 22% thu nhập làm căn cứ đóng bảo hiểm xã hội vào quỹ hưu trí và tử tuất.
Như vậy, từ ngày 1/7/2025 tỷ lệ đóng bảo hiểm xã hội băt buộc cho người lao động bằng 3% tiền lương làm căn cứ đóng bảo hiểm xã hội vào quỹ ốm đau và thai sản và 22% tiền lương làm căn cứ đóng bảo hiểm xã hội vào quỹ hưu trí và tử tuất.
Mất sổ BHXH có bị mất toàn bộ quá trình đóng trước đó không?
Căn cứ điều 25 Luật Bảo hiểm xã hội 2024 quy định cụ thể như sau:
Sổ bảo hiểm xã hội
1. Sổ bảo hiểm xã hội được cấp cho từng người lao động, trong đó chứa đựng thông tin cơ bản về nhân thân, ghi nhận việc đóng, hưởng, giải quyết các chế độ bảo hiểm xã hội và các thông tin cần thiết khác có liên quan.
2. Sổ bảo hiểm xã hội được cấp bằng bản điện tử, bản giấy và có giá trị pháp lý như nhau.
Chậm nhất là ngày 01 tháng 01 năm 2026, thực hiện cấp sổ bảo hiểm xã hội bằng bản điện tử; sổ bảo hiểm xã hội bằng bản giấy được cấp khi người tham gia bảo hiểm xã hội yêu cầu.
3. Dữ liệu về sổ bảo hiểm xã hội được cập nhật chính xác, kịp thời, đối chiếu thông tin và quản lý theo quy định.
4. Chính phủ quy định chi tiết Điều này.
Sổ bảo hiểm xã hội là căn cứ ghi nhận toàn bộ quá trình đóng, hưởng, giải quyết các chế độ bảo hiểm xã hội khi tham gia BHXH của người lao động.
Tuy nhiên, từ ngày 01/07/2025 Luật Bảo hiểm xã hội 2024 có hiệu lực thì sổ bảo hiểm y tế sẽ được thay thế bằng bản điện tử, nhưng nếu người tham gia vẫn được cấp sổ BHXH bằng giấy khi có nhu cầu.
Như vậy, việc mất sổ không đồng nghĩa với mất toàn bộ quyền lợi đã tham gia trước đó.
Dữ liệu tham gia BHXH hiện nay đã được đồng bộ, lưu trữ điện tử tại hệ thống của cơ quan BHXH, vì vậy quá trình tham gia BHXH sẽ không bị ảnh hưởng dù mất sổ.
Chậm nhất ngày 01/01/2026, nhà nước thực hiện cấp sổ bảo hiểm xã hội bằng bản điện tử đã triển khai mã số BHXH duy nhất cho mỗi cá nhân, nên khi tra cứu trên hệ thống, toàn bộ quá trình tham gia BHXH đều được lưu giữ.
Tóm lại: làm mất sổ BHXH không làm mất dữ liệu đóng BHXH. Người lao động vẫn được bảo lưu toàn bộ thời gian tham gia trước đó.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];