Hạn chót nộp tờ khai thuế tài nguyên tháng 5 2026 thứ mấy, ngày nào?
Căn cứ Điều 8 Luật Thuế tài nguyên 2009 quy định như sau:
Điều 8. Kê khai, nộp thuế
Người nộp thuế tài nguyên thực hiện đăng ký, kê khai, tính và nộp thuế theo quy định của pháp luật về quản lý thuế.
Đồng thời, căn cứ khoản 1 Điều 8 Nghị định 126/2020/NĐ-CP quy định về các loại thuế khai theo tháng gồm:
Điều 8. Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
1. Các loại thuế, khoản thu khác thuộc ngân sách nhà nước do cơ quan quản lý thuế quản lý thu thuộc loại khai theo tháng, bao gồm:
a) Thuế giá trị gia tăng, thuế thu nhập cá nhân. Trường hợp người nộp thuế đáp ứng các tiêu chí theo quy định tại Điều 9 Nghị định này thì được lựa chọn khai theo quý.
b) Thuế tiêu thụ đặc biệt.
c) Thuế bảo vệ môi trường.
d) Thuế tài nguyên, trừ thuế tài nguyên quy định tại điểm e khoản này.
đ) Các khoản phí, lệ phí thuộc ngân sách nhà nước (trừ phí, lệ phí do cơ quan đại diện nước cộng hoà xã hội chủ nghĩa Việt Nam ở nước ngoài thực hiện thu theo quy định tại Điều 12 Nghị định này; phí hải quan; lệ phí hàng hoá, hành lý, phương tiện vận tải quá cảnh).
e) Đối với hoạt động khai thác, xuất bán khí thiên nhiên: Thuế tài nguyên; thuế thu nhập doanh nghiệp; thuế đặc biệt của Liên doanh Việt - Nga “Vietsovpetro” tại Lô 09.1 theo Hiệp định giữa Chính phủ Cộng hoà xã hội chủ nghĩa Việt Nam và Chính phủ Liên bang Nga ký ngày 27 tháng 12 năm 2010 về việc tiếp tục hợp tác trong lĩnh vực thăm dò địa chất và khai thác dầu khí tại thềm lục địa Cộng hoà xã hội chủ nghĩa Việt Nam trong khuôn khổ Liên doanh Việt - Nga “Vietsovpetro” (sau đây gọi là Liên doanh Vietsovpetro tại Lô 09.1); tiền lãi khí nước chủ nhà được chia.
[....]
Bên cạnh đó, căn cứ theo quy định tại Điều 44 Luật Quản lý thuế 2019 quy định về thời hạn nộp hồ sơ khai thuế như sau:
Điều 44. Thời hạn nộp hồ sơ khai thuế
1. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng, theo quý được quy định như sau:
a) Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng;
b) Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
[...]
Theo đó, đối với trường hợp thuế khai theo tháng đối với kỳ tháng 5/2026 thì thời hạn nộp tờ khai thuế tài nguyên chậm nhất là vào ngày 20/6/2026 và tương ứng với các tháng tiếp theo chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Trường hợp thời hạn nộp hồ sơ khai thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ khai thuế được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định tại Bộ Luật Dân sự 2015 (Điều 86 Thông tư 80/2021/TT-BTC).
Như vậy, hạn chót nộp tờ khai thuế tài nguyên tháng 5/2026 là ngày 22/6/2026 (Thứ Hai).
* Trên đây là thông tin Hạn chót nộp tờ khai thuế tài nguyên tháng 5 2026 thứ mấy, ngày nào?
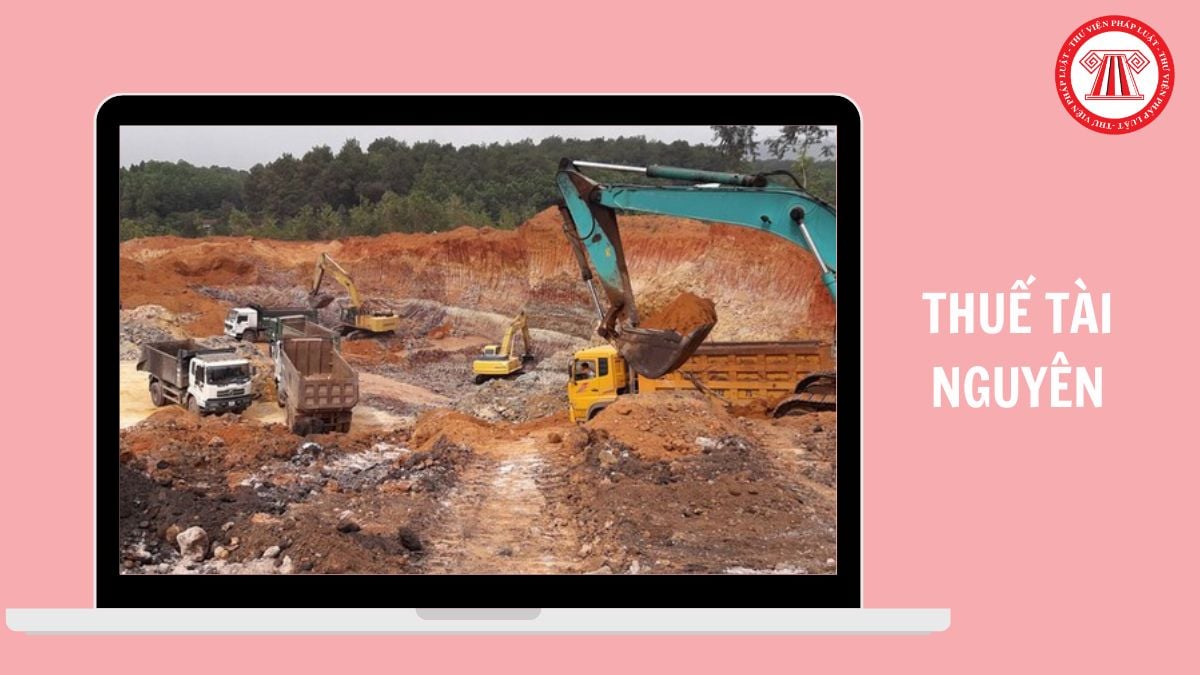
Hạn chót nộp tờ khai thuế tài nguyên tháng 5/2026 thứ mấy, ngày nào? (Hình từ Internet)
Quy định về sản lượng tài nguyên tính thuế hiện nay như thế nào?
Tại Điều 5 Luật Thuế tài nguyên 2009 quy định về sản lượng tài nguyên tính thuế như sau:
- Đối với tài nguyên khai thác xác định được số lượng, trọng lượng hoặc khối lượng thì sản lượng tài nguyên tính thuế là số lượng, trọng lượng hoặc khối lượng của tài nguyên thực tế khai thác trong kỳ tính thuế.
- Đối với tài nguyên khai thác chưa xác định được số lượng, trọng lượng hoặc khối lượng thực tế khai thác do chứa nhiều chất, tạp chất khác nhau thì sản lượng tài nguyên tính thuế được xác định theo số lượng, trọng lượng hoặc khối lượng của từng chất thu được sau khi sàng tuyển, phân loại.
- Đối với tài nguyên khai thác không bán mà đưa vào sản xuất sản phẩm khác nếu không trực tiếp xác định được số lượng, trọng lượng hoặc khối lượng thực tế khai thác thì sản lượng tài nguyên tính thuế được xác định căn cứ vào sản lượng sản phẩm sản xuất trong kỳ tính thuế và định mức sử dụng tài nguyên tính trên một đơn vị sản phẩm.
- Đối với nước thiên nhiên dùng cho sản xuất thủy điện thì sản lượng tài nguyên tính thuế là sản lượng điện của cơ sở sản xuất thủy điện bán cho bên mua điện theo hợp đồng mua bán điện hoặc sản lượng điện giao nhận trong trường hợp không có hợp đồng mua bán điện được xác định theo hệ thống đo đếm đạt tiêu chuẩn đo lường chất lượng Việt Nam, có xác nhận của bên mua, bên bán hoặc bên giao, bên nhận.
- Đối với nước khoáng thiên nhiên, nước nóng thiên nhiên, nước thiên nhiên dùng cho mục đích công nghiệp thì sản lượng tài nguyên tính thuế được xác định bằng mét khối (m³) hoặc lít (l) theo hệ thống đo đếm đạt tiêu chuẩn đo lường chất lượng Việt Nam.
- Đối với tài nguyên được khai thác thủ công, phân tán hoặc khai thác lưu động, không thường xuyên, sản lượng tài nguyên khai thác dự kiến trong một năm có giá trị dưới 200.000.000 đồng thì thực hiện khoán sản lượng tài nguyên khai thác theo mùa vụ hoặc định kỳ để tính thuế. Cơ quan thuế phối hợp với cơ quan có liên quan ở địa phương xác định sản lượng tài nguyên khai thác được khoán để tính thuế.
Giá tính thuế tài nguyên được xác định như thế nào?
Căn cứ theo Điều 6 Luật Thuế tài nguyên 2009, giá tính thuế tài nguyên được xác định như sau:
- Giá tính thuế tài nguyên là giá bán đơn vị sản phẩm tài nguyên của tổ chức, cá nhân khai thác chưa bao gồm thuế giá trị gia tăng.
- Trường hợp tài nguyên chưa xác định được giá bán thì giá tính thuế tài nguyên được xác định theo một trong những căn cứ sau:
+ Giá bán thực tế trên thị trường khu vực của đơn vị sản phẩm tài nguyên cùng loại nhưng không thấp hơn giá tính thuế do Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương (sau đây gọi chung là Ủy ban nhân dân cấp tỉnh) quy định.
+ Trường hợp tài nguyên khai thác có chứa nhiều chất khác nhau thì giá tính thuế xác định theo giá bán đơn vị của từng chất và hàm lượng của từng chất trong tài nguyên khai thác nhưng không thấp hơn giá tính thuế do Ủy ban nhân dân cấp tỉnh quy định.
- Giá tính thuế tài nguyên trong một số trường hợp được quy định cụ thể như sau:
+ Đối với nước thiên nhiên dùng cho sản xuất thủy điện là giá bán điện thương phẩm bình quân.
+ Đối với gỗ là giá bán tại bãi giao; trường hợp chưa xác định được giá bán tại bãi giao thì giá tính thuế được xác định căn cứ vào giá tính thuế do Ủy ban nhân dân cấp tỉnh quy định;
+ Đối với tài nguyên khai thác không tiêu thụ trong nước mà xuất khẩu là giá xuất khẩu.
+ Đối với dầu thô, khí thiên nhiên, khí than là giá bán tại điểm giao nhận. Điểm giao nhận là điểm được thỏa thuận trong hợp đồng dầu khí mà ở đó dầu thô, khí thiên nhiên, khí than được chuyển giao quyền sở hữu cho các bên tham gia hợp đồng dầu khí.
- Ủy ban nhân dân cấp tỉnh quy định cụ thể giá tính thuế đối với tài nguyên chưa xác định được giá bán đơn vị sản phẩm tài nguyên, trừ dầu thô, khí thiên nhiên, khí than và nước thiên nhiên dùng cho sản xuất thủy điện.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];