- Mẫu số 01 QTKT CN Phiếu đề xuất kiểm tra người nộp thuế tại trụ sở cơ quan thuế dùng cho đối tượng nào?
- Mức độ rủi ro của người nộp thuế trong các nghiệp vụ quản lý thuế được phân loại theo các mức nào?
- Việc kiểm tra, đánh giá việc thực hiện áp dụng quản lý rủi ro trong quản lý thuế được thực hiện thông qua các biện pháp nào?
Mẫu số 01 QTKT CN Phiếu đề xuất kiểm tra người nộp thuế tại trụ sở cơ quan thuế dùng cho đối tượng nào?
Mẫu số 01/QTKT-CN Phiếu đề xuất kiểm tra người nộp thuế tại trụ sở cơ quan thuế áp dụng cho người nộp thuế là cá nhân được quy định tại Phụ lục ban hành kèm theo Quyết định 1161/QĐ-CT năm 2026:
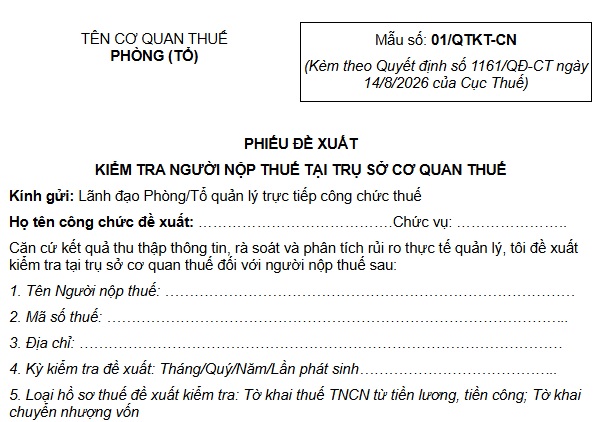
TẢI VỀ Mẫu số 01/QTKT-CN Phiếu đề xuất kiểm tra người nộp thuế tại trụ sở cơ quan thuế áp dụng cho người nộp thuế là cá nhân
Mẫu số 01 QTKT CN Phiếu đề xuất kiểm tra người nộp thuế tại trụ sở cơ quan thuế dùng cho đối tượng nào? (Hình từ Internet)
Mức độ rủi ro của người nộp thuế trong các nghiệp vụ quản lý thuế được phân loại theo các mức nào?
Căn cứ theo khoản 1 Điều 13 Thông tư 94/2026/TT-BTC quy định như sau:
Điều 13. Phân loại mức độ rủi ro của người nộp thuế
1. Mức độ rủi ro đối với người nộp thuế trong các nghiệp vụ quản lý thuế được phân loại theo một trong các mức sau:
a) Rủi ro cao.
b) Rủi ro trung bình.
c) Rủi ro thấp.
2. Mức độ rủi ro của người nộp thuế trong từng nghiệp vụ quản lý thuế được phân loại dựa trên cơ sở các chỉ số tiêu chí đánh giá rủi ro phù hợp với đặc thù của từng nghiệp vụ quản lý thuế, được lựa chọn từ hệ thống tiêu chí quy định tại Phụ lục II, III kèm theo Thông tư này và kết hợp với kết quả đánh giá tuân thủ pháp luật thuế tại Điều 10 Thông tư này.
3. Xử lý kết quả phân loại mức độ rủi ro
Kết quả phân loại mức độ rủi ro của người nộp thuế được áp dụng các biện pháp quản lý thuế trong từng nghiệp vụ quản lý thuế quy định tại Điều 14, 15, 16, 17, 18, 19 và 20 Thông tư này.
Như vậy, mức độ rủi ro của người nộp thuế trong các nghiệp vụ quản lý thuế được phân loại theo 01 trong các mức sau:
- Rủi ro cao.
- Rủi ro trung bình.
- Rủi ro thấp.
Việc kiểm tra, đánh giá việc thực hiện áp dụng quản lý rủi ro trong quản lý thuế được thực hiện thông qua các biện pháp nào?
Căn cứ theo khoản 2 Điều 21 Thông tư 94/2026/TT-BTC quy định như sau:
Điều 21. Kiểm tra, đánh giá việc thực hiện áp dụng quản lý rủi ro trong quản lý thuế
1. Nội dung kiểm tra, đánh giá.
Việc kiểm tra, đánh giá thực hiện áp dụng quản lý rủi ro trong quản lý thuế tập trung vào các nội dung sau đây:
a) Chất lượng tổ chức thực hiện các biện pháp, nghiệp vụ trong quản lý rủi ro;
b) Hiệu lực, hiệu quả của việc áp dụng quản lý rủi ro trong các hoạt động nghiệp vụ quản lý thuế;
c) Việc tổ chức thực hiện và kết quả thực hiện các quyết định kiểm tra hoặc các biện pháp nghiệp vụ khác được thực hiện trên cơ sở áp dụng quản lý rủi ro;
d) Hiệu quả của hệ thống tiêu chí, chỉ số đánh giá, phân loại mức độ tuân thủ pháp luật thuế và mức độ rủi ro của người nộp thuế.
2. Biện pháp kiểm tra, đánh giá.
Việc kiểm tra, đánh giá được thực hiện thông qua các biện pháp sau:
a) Tổng hợp, phân tích thông tin, số liệu báo cáo của cơ quan thuế các cấp và các đơn vị thuộc Cục Thuế về tình hình thực hiện, áp dụng quản lý rủi ro;
b) Thu thập, phân tích, tổng hợp thông tin, dữ liệu về kết quả áp dụng quản lý rủi ro trong các nghiệp vụ quản lý thuế;
c) Tổ chức các đoàn công tác để kiểm tra việc thực hiện và áp dụng quản lý rủi ro tại cơ quan thuế các cấp theo quy định.
3. Trách nhiệm các đơn vị.
Cục trưởng Cục Thuế phân công cho các đơn vị có liên quan, đơn vị được giao thực hiện nhiệm vụ quản lý tuân thủ, quản lý rủi ro kiểm tra, đánh giá thực hiện áp dụng quản lý rủi ro trong quản lý thuế và báo cáo cho cơ quan cấp trên theo quy định tại khoản 2 Điều này. Việc đánh giá được thực hiện thường xuyên, báo cáo định kỳ (06 tháng và hàng năm) và theo yêu cầu nghiệp vụ phát sinh.
Như vậy, việc kiểm tra, đánh giá việc thực hiện áp dụng quản lý rủi ro trong quản lý thuế được thực hiện thông qua các biện pháp sau:
- Tổng hợp, phân tích thông tin, số liệu báo cáo của cơ quan thuế các cấp và các đơn vị thuộc Cục Thuế về tình hình thực hiện, áp dụng quản lý rủi ro;
- Thu thập, phân tích, tổng hợp thông tin, dữ liệu về kết quả áp dụng quản lý rủi ro trong các nghiệp vụ quản lý thuế;
- Tổ chức các đoàn công tác để kiểm tra việc thực hiện và áp dụng quản lý rủi ro tại cơ quan thuế các cấp theo quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];