
Công chức thuế có phải chịu trách nhiệm cá nhân khi thực hiện đúng quy định về quản lý tuân thủ, quản lý rủi ro không?
Tại khoản 9 Điều 4 Thông tư 94/2026/TT-BTC quy định nguyên tắc quản lý tuân thủ, quản lý rủi ro trong quản lý thuế như sau:
Điều 4. Nguyên tắc quản lý tuân thủ, quản lý rủi ro trong quản lý thuế
[...]
4. Việc đánh giá, phân loại mức độ tuân thủ pháp luật thuế và mức độ rủi ro của người nộp thuế được thực hiện tự động, định kỳ, theo một hoặc kết hợp các phương pháp được quy định tại Thông tư này trên cơ sở quy trình, biện pháp nghiệp vụ quản lý thuế, hệ thống tiêu chí và cơ sở dữ liệu về người nộp thuế.
5. Trường hợp Phân hệ quản lý tuân thủ và rủi ro thuế gặp sự cố hoặc chưa đáp ứng yêu cầu áp dụng quản lý tuân thủ, quản lý rủi ro trong quản lý thuế, việc thực hiện được tiến hành thủ công trên cơ sở phê duyệt bằng văn bản của người có thẩm quyền theo quy định của Luật Quản lý thuế số 108/2025/QH15 và các văn bản hướng dẫn thi hành.
6. Trường hợp có thay đổi thông tin làm thay đổi kết quả đánh giá, phân loại mức độ tuân thủ pháp luật thuế và mức độ rủi ro của người nộp thuế mà hệ thống ứng dụng chưa tự động cập nhật, việc điều chỉnh được thực hiện thủ công bởi công chức thuế sau khi được người có thẩm quyền phê duyệt.
7. Căn cứ kết quả đánh giá, phân loại mức độ tuân thủ pháp luật thuế và mức độ rủi ro của người nộp thuế, cơ quan thuế thực hiện:
a) Quyết định việc kiểm tra, giám sát và áp dụng các biện pháp nghiệp vụ quản lý thuế phù hợp;
b) Xây dựng kế hoạch và biện pháp nâng cao mức độ tuân thủ tổng thể, phù hợp với nguồn lực, trên cơ sở phân tích hành vi, nguyên nhân và quy mô của từng mức độ tuân thủ và mức độ rủi ro.
8. Kết quả áp dụng các biện pháp nghiệp vụ tương ứng với từng mức độ tuân thủ pháp luật thuế, mức độ rủi ro của người nộp thuế phải được cập nhật đầy đủ, chính xác vào các ứng dụng hỗ trợ quản lý thuế hoặc Phân hệ quản lý tuân thủ và rủi ro thuế của cơ quan thuế đối với từng trường hợp cụ thể, làm cơ sở cho việc hoàn thiện cơ chế và đánh giá, phân loại mức độ tuân thủ pháp luật thuế và mức độ rủi ro của người nộp thuế trong các kỳ tiếp theo.
9. Công chức thuế không phải chịu trách nhiệm cá nhân đối với các hành vi đã thực hiện đúng quy định tại Thông tư này và các hướng dẫn về quản lý tuân thủ, quản lý rủi ro khi thi hành nhiệm vụ.
Như vậy, theo quy định, công chức thuế không phải chịu trách nhiệm cá nhân đối với các hành vi đã thực hiện đúng quy định tại Thông tư 94/2026/TT-BTC và các hướng dẫn về quản lý tuân thủ, quản lý rủi ro khi thi hành nhiệm vụ.
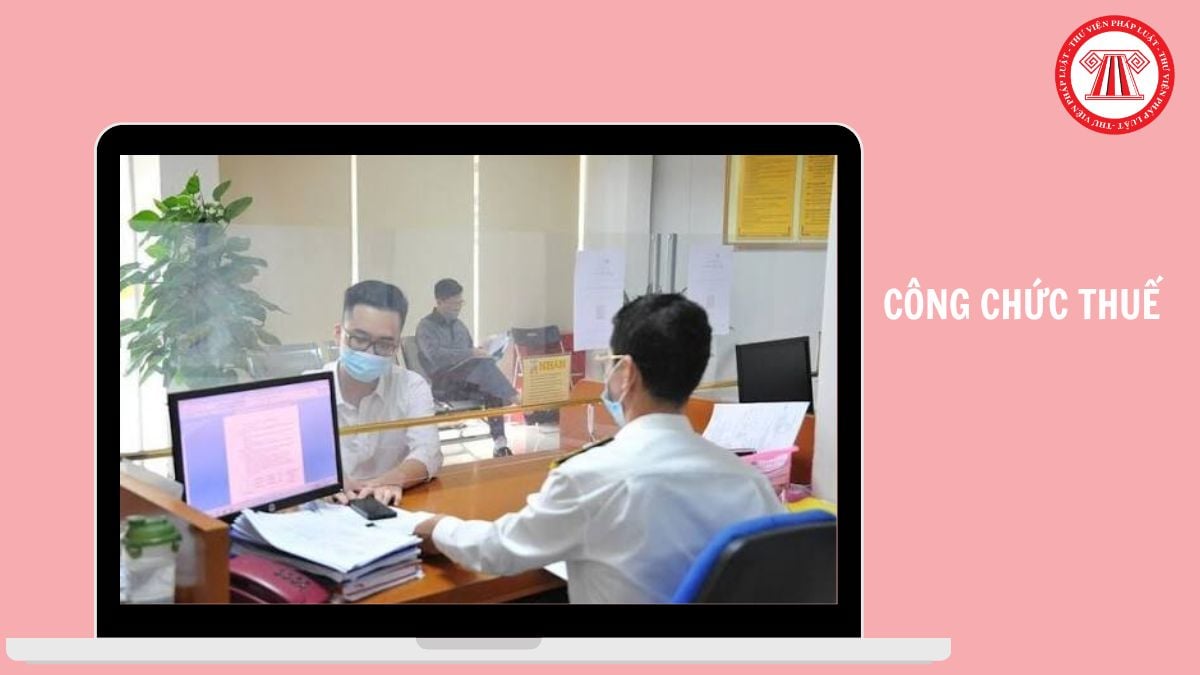
Công chức thuế có phải chịu trách nhiệm cá nhân khi thực hiện đúng quy định về quản lý tuân thủ, quản lý rủi ro không? (Hình từ Internet)
Chức danh và mã số ngạch công chức chuyên ngành thuế quy định cụ thể ra sao?
Tại khoản 2 Điều 3 Thông tư 29/2022/TT-BTC quy định Chức danh và mã số ngạch công chức chuyên ngành thuế, bao gồm:
Kiểm tra viên cao cấp thuế | Mã số ngạch: | 06.036 |
Kiểm tra viên chính thuế | Mã số ngạch: | 06.037 |
Kiểm tra viên thuế | Mã số ngạch: | 06.038 |
Kiểm tra viên trung cấp thuế | Mã số ngạch: | 06.039 |
Nhân viên thuế | Mã số ngạch: | 06.040 |
Công chức chuyên ngành thuế cần đáp ứng những tiêu chuẩn chung về phẩm chất nào?
Căn cứ theo Điều 4 Thông tư 29/2022/TT-BTC quy định công chức chuyên ngành thuế cần đáp ứng những tiêu chuẩn chung về phẩm chất như sau:
- Nắm vững chủ trương, đường lối của Đảng; trung thành với Tổ quốc, Đảng và Nhà nước; bảo vệ lợi ích của Tổ quốc, của nhân dân.
- Thực hiện đầy đủ nghĩa vụ của công chức theo quy định của pháp luật; nghiêm túc chấp hành sự phân công nhiệm vụ của cấp trên; tuân thủ pháp luật, kỷ luật, kỷ cương, trật tự hành chính; gương mẫu thực hiện nội quy, quy chế của cơ quan.
- Tận tụy, trách nhiệm, liêm khiết, trung thực, khách quan, công tâm; có thái độ đúng mực và xử sự văn hóa trong thực hiện nhiệm vụ, công vụ, chuẩn mực trong giao tiếp, phục vụ nhân dân;
- Có lối sống và sinh hoạt lành mạnh, khiêm tốn, đoàn kết; cần, kiệm, liêm, chính, chí công vô tư; không lợi dụng việc công để mưu cầu lợi ích cá nhân; không quan liêu, tham nhũng, lãng phí, tiêu cực.
- Thường xuyên có ý thức học tập, rèn luyện nâng cao phẩm chất, trình độ, năng lực.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];









































