Công chức thuế không được sách nhiễu, vòi vĩnh, gây khó khăn, phiền hà với người nộp thuế đúng không?
Căn cứ theo Điều 8 Quy định quy tắc ứng xử với người nộp thuế ban hành kèm theo Quyết định 3509/QĐ-CT năm 2025 quy định như sau:
Điều 8. Những việc không được làm trong giao tiếp, ứng xử với người nộp thuế
Trong giao tiếp, ứng xử với người nộp thuế, công chức thuế không được thực hiện các hành vi sau đây:
1. Có thái độ, hành vi ứng xử, giao tiếp không đúng chuẩn mực, sử dụng trang phục trong thực hiện nhiệm vụ, công vụ với người nộp thuế không đúng quy định của pháp luật và của ngành thuế.
2. Thực hiện hành vi trái pháp luật; lạm quyền, sách nhiễu, vòi vĩnh, gây khó khăn, phiền hà, chậm trễ trong thực thi nhiệm vụ, công vụ với người nộp thuế để trục lợi cá nhân; gây thiệt hại cho ngân sách nhà nước; vi phạm quyền, lợi ích chính đáng, danh dự, nhân phẩm của người nộp thuế.
3. Từ chối các yêu cầu chính đảng, đúng pháp luật của người nộp thuế phù hợp với chức trách, nhiệm vụ được giao.
[...]
Theo đó, pháp luật nghiêm cấm công chức thuế có hành vi lạm quyền, sách nhiễu, vòi vĩnh, gây khó khăn, phiền hà, chậm trễ trong thực thi nhiệm vụ, công vụ với người nộp thuế để trục lợi cá nhân.
Như vậy, công chức thuế không được sách nhiễu, vòi vĩnh, gây khó khăn, phiền hà với người nộp thuế trong thực thi nhiệm vụ, công vụ để trục lợi cá nhân.
Xem thêm:
>>> Danh sách công chức thuế hỗ trợ người nộp thuế tại Đà Nẵng thế nào?
>>> Đã có Công văn 4591/CT-TCCB 2025 về việc thực hiện đào tạo bồi dưỡng công chức thuế chi tiết ra sao?
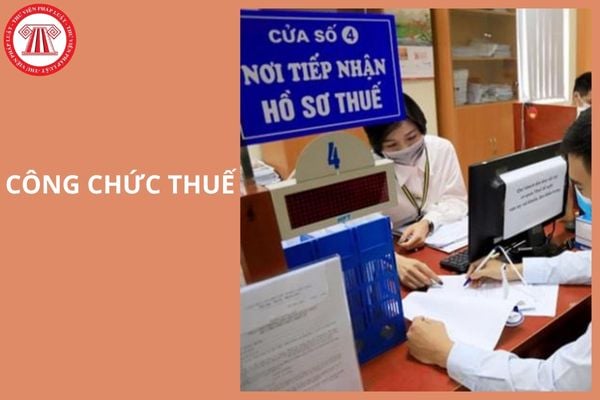
Công chức thuế không được sách nhiễu vòi vĩnh, gây khó khăn phiền hà với người nộp thuế đúng không? (Hình từ Internet)
Người có 2 quốc tịch có được đăng ký dự tuyển công chức thuế không?
Căn cứ theo Điều 19 Luật Cán bộ, công chức năm 2025 quy định như sau:
Điều 19. Điều kiện đăng ký dự tuyển công chức
1. Người có đủ các điều kiện sau đây được đăng ký dự tuyển công chức:
a) Có 01 quốc tịch là quốc tịch Việt Nam theo quy định của Luật Quốc tịch;
b) Đang cư trú tại Việt Nam;
c) Đủ 18 tuổi trở lên;
d) Có phẩm chất chính trị, đạo đức tốt; có lý lịch rõ ràng;
đ) Đủ sức khỏe để thực hiện nhiệm vụ;
e) Đáp ứng các điều kiện theo yêu cầu của vị trí việc làm dự tuyển.
2. Người đăng ký dự tuyển vào vị trí việc làm lãnh đạo, quản lý, ngoài đáp ứng điều kiện quy định tại khoản 1 Điều này, còn phải đáp ứng tiêu chuẩn, điều kiện bổ nhiệm theo quy định, trừ trường hợp thực hiện theo quyết định của cấp có thẩm quyền.
[...]
Như vậy, người có 2 quốc tịch không được đăng ký dự tuyển công chức thuế.
Để xác định vị trí việc làm công chức phải căn cứ vào những nội dung nào?
Căn cứ theo Điều 23 Luật Cán bộ, công chức năm 2025 quy định về vị trí việc làm công chức như sau:
Điều 23. Vị trí việc làm công chức
1. Căn cứ xác định vị trí việc làm:
a) Chức năng, nhiệm vụ và cơ cấu tổ chức của cơ quan, tổ chức, đơn vị sử dụng công chức;
b) Mức độ phức tạp, tính chất, đặc điểm của từng ngành, lĩnh vực; phạm vi, đối tượng phục vụ; quy trình quản lý chuyên môn, nghiệp vụ;
c) Mức độ hiện đại hóa công sở, trang thiết bị, phương tiện làm việc; mức độ ứng dụng khoa học, công nghệ, chuyển đổi số.
2. Vị trí việc làm của công chức bao gồm các nội dung chính sau:
a) Tên gọi vị trí việc làm;
b) Chức vụ, chức danh hoặc ngạch công chức tương ứng;
c) Bản mô tả công việc và khung năng lực của vị trí việc làm.
3. Phân loại vị trí việc làm:
a) Vị trí việc làm lãnh đạo, quản lý;
b) Vị trí việc làm chuyên môn, nghiệp vụ;
c) Vị trí việc làm hỗ trợ, phục vụ.
4. Chính phủ quy định nguyên tắc, trình tự, thủ tục xây dựng, thẩm quyền phê duyệt vị trí việc làm phù hợp với phân cấp quản lý cán bộ, công chức trong cơ quan của Đảng Cộng sản Việt Nam, Nhà nước, Mặt trận Tổ quốc Việt Nam, các tổ chức chính trị - xã hội và quy định chi tiết Điều này.
Như vậy, để xác định vị trí việc làm công chức phải căn cứ vào những nội dung sau:
- Chức năng, nhiệm vụ và cơ cấu tổ chức của cơ quan, tổ chức, đơn vị sử dụng công chức;
- Mức độ phức tạp, tính chất, đặc điểm của từng ngành, lĩnh vực; phạm vi, đối tượng phục vụ; quy trình quản lý chuyên môn, nghiệp vụ;
- Mức độ hiện đại hóa công sở, trang thiết bị, phương tiện làm việc; mức độ ứng dụng khoa học, công nghệ, chuyển đổi số.
*Trên đây là bài viết thông tin về Công chức thuế không được sách nhiễu vòi vĩnh, gây khó khăn phiền hà với người nộp thuế đúng không?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];