Quy tắc 4 xin 4 luôn của công chức thuế trong giao tiếp, ứng xử với người nộp thuế gồm những gì?
Căn cứ theo Điều 7 Quy định quy tắc ứng xử với người nộp thuế ban hành kèm theo Quyết định 3509/QĐ-CT năm 2025 quy định như sau:
Điều 7. Những việc phải làm trong giao tiếp, ứng xử với người nộp thuế
1. Trong giao tiếp, ứng xử với người nộp thuế, công chức thuế phải có thải độ tôn trọng, lịch sự, văn minh, thân thiện, giải thích tận tình, thấu đáo, chủ động hướng dẫn, hỗ trợ người nộp thuế, thực hiện đúng, đầy đủ, kịp thời pháp luật thuế.
2. Tạo mọi điều kiện thuận lợi để người nộp thuế tự nguyện chấp hành pháp luật thuế với phương châm lấy người nộp thuế là "trung tâm phục vụ", là khách hàng quan trọng của cơ quan thuế.
3. Thực hiện “4 xin, 4 luôn": xin chào, xin lỗi, xin cảm ơn, xin phép; luôn mỉm cười, luôn nhẹ nhàng, luôn lắng nghe, luôn giúp đỡ trong giao tiếp, ứng xử với người nộp thuế.
4. Khi giao dịch trực tiếp, hoặc bằng văn bản hành chính hoặc qua các phương tiện thông tin (điện thoại, thư tỉn, qua mạng...) phải bảo đảm thông tin được trao đổi đúng, đủ, cụ thể, chính xác các nội dung mà người nộp thuế cần hướng dẫn, trả lời.
5. Khi giao tiếp qua điện thoại và các phương thức giao tiếp trực tuyến khác, công chức phải xưng tên, chức danh, chức vụ, cơ quan, đơn vị nơi công tác; trao đổi ngắn gọn, cụ thể với âm lượng vừa đủ nghe, thái độ hòa nhã, lịch sự với người nộp thuế.
6. Chấp hành nghiêm chế độ bảo mật, quy định phát ngôn của cơ quan
7. Chấp hành nghiêm những điều cần xây, cần chống theo quy định của pháp luật và của ngành thuế.
8. Thực hiện nghiêm chỉnh, đầy đủ các quy định của pháp luật cán bộ, công chức, các nội quy, quy định của ngành và của pháp luật có liên quan.
Như vậy, quy tắc 4 xin 4 luôn của công chức thuế trong giao tiếp ứng xử với người nộp thuế gồm:
- "4 xin": xin chào, xin lỗi, xin cảm ơn, xin phép.
- "4 luôn": luôn mỉm cười, luôn nhẹ nhàng, luôn lắng nghe, luôn giúp đỡ.
Xem thêm:
>>> Danh sách công chức thuế hỗ trợ người nộp thuế tại Đà Nẵng thế nào?
>>> Đã có Công văn 4591/CT-TCCB 2025 về việc thực hiện đào tạo bồi dưỡng công chức thuế chi tiết ra sao?
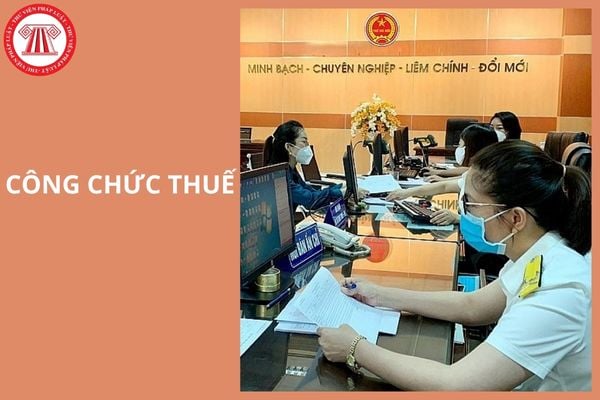
Quy tắc 4 xin 4 luôn của công chức thuế trong giao tiếp ứng xử với người nộp thuế gồm những gì? (Hình từ Internet)
Người nộp thuế có quyền tố cáo hành vi vi phạm pháp luật của công chức quản lý thuế không?
Căn cứ theo khoản 12 Điều 16 Luật Quản lý thuế 2019 quy định như sau:
Điều 16. Quyền của người nộp thuế
[...]
10. Khiếu nại, khởi kiện quyết định hành chính, hành vi hành chính liên quan đến quyền và lợi ích hợp pháp của mình.
11. Không bị xử phạt vi phạm hành chính về thuế, không tính tiền chậm nộp đối với trường hợp do người nộp thuế thực hiện theo văn bản hướng dẫn và quyết định xử lý của cơ quan thuế, cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế.
12. Tố cáo hành vi vi phạm pháp luật của công chức quản lý thuế và tổ chức, cá nhân khác theo quy định của pháp luật về tố cáo.
13. Được tra cứu, xem, in toàn bộ chứng từ điện tử mà mình đã gửi đến cổng thông tin điện tử của cơ quan quản lý thuế theo quy định của Luật này và pháp luật về giao dịch điện tử.
14. Được sử dụng chứng từ điện tử trong giao dịch với cơ quan quản lý thuế và cơ quan, tổ chức có liên quan.
Như vậy, người nộp thuế có quyền tố cáo hành vi vi phạm pháp luật của công chức quản lý thuế theo quy định của pháp luật về tố cáo.
Công chức quản lý thuế khi thực hiện kiểm tra thuế có nhiệm vụ, quyền hạn nào?
Căn cứ theo khoản 2 Điều 112 Luật Quản lý thuế 2019 quy định công chức quản lý thuế khi thực hiện kiểm tra thuế có nhiệm vụ, quyền hạn sau:
- Thực hiện đúng nội dung, thời hạn ghi trong quyết định kiểm tra thuế;
- Yêu cầu người nộp thuế cung cấp thông tin, tài liệu liên quan đến nội dung kiểm tra thuế;
- Lập biên bản kiểm tra thuế; báo cáo kết quả kiểm tra với người đã ra quyết định kiểm tra thuế và chịu trách nhiệm về tính chính xác, trung thực, khách quan của biên bản, báo cáo đó;
- Xử phạt vi phạm hành chính theo thẩm quyền hoặc kiến nghị với người có thẩm quyền ra kết luận, quyết định xử lý vi phạm về thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];