Việc bán lâm sản khai thác tận dụng đối với rừng trồng có giá trị lâm sản có phải hình thức thanh lý rừng trồng không?
Căn cứ theo khoản 2 Điều 8 Nghị định 140/2024/NĐ-CP có quy định như sau:
Hình thức thanh lý rừng trồng
1. Chặt bỏ, vệ sinh rừng đối với rừng trồng không có giá trị lâm sản;
2. Bán lâm sản khai thác tận dụng đối với rừng trồng có giá trị lâm sản.
3. Căn cứ vào từng loại rừng theo từng trường hợp quy định tại Điều 7 Nghị định này, cơ quan có thẩm quyền quyết định thanh lý rừng trồng lựa chọn hình thức thanh lý rừng trồng phù hợp với điều kiện cụ thể tại địa phương và thực hiện khai thác theo quy định của pháp luật về lâm nghiệp.
Theo đó, việc bán lâm sản khai thác tận dụng đối với rừng trồng có giá trị lâm sản thuộc một trong những hình thức thanh lý rừng trồng theo quy định.
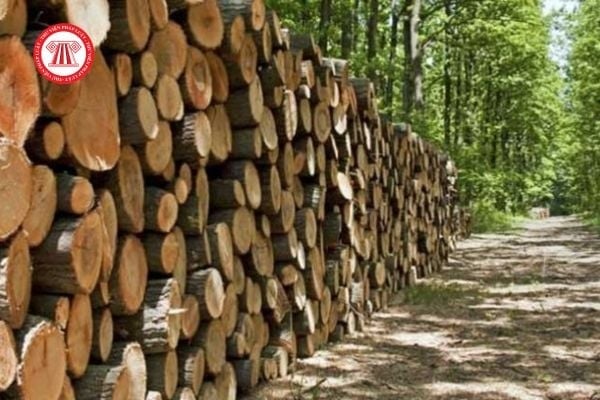
Việc bán lâm sản khai thác tận dụng đối với rừng trồng có giá trị lâm sản có phải hình thức thanh lý rừng trồng không? (Hình từ Internet)
Nguồn thu từ bán lâm sản khai thác tận dụng được chi cho các hoạt động nào?
Căn cứ theo khoản 2 Điều 12 Nghị định 140/2024/NĐ-CP có quy định như sau:
Quản lý, sử dụng tiền thu được từ thanh lý rừng trồng
1. Nội dung chi, mức chi
a) Nội dung chi: chi cho các hoạt động lập hồ sơ đề nghị thanh lý, khảo sát, đo đếm, tính toán trữ lượng, giá trị (nếu có), chặt hạ, bốc xếp, vận chuyển lâm sản tận dụng từ rừng trồng được thanh lý và các khoản chi khác theo quy định tại khoản 4 Điều 36 Nghị định số 151/2017/NĐ-CP ngày 26 tháng 12 năm 2017 của Chính phủ, được sửa đổi, bổ sung tại khoản 29 Điều 1 Nghị định số 114/2024/NĐ-CP;
b) Mức chi: thực hiện theo quy định tại khoản 5 Điều 36 Nghị định số 151/2017/NĐ-CP.
2. Nguồn thu từ bán lâm sản khai thác tận dụng (nếu có) được chi cho các hoạt động tổ chức thanh lý rừng trồng theo quy định tại khoản 1 Điều này. Số tiền còn lại sau khi trừ chi phí thanh lý rừng trồng, thực hiện theo quy định tại Nghị định số 151/2017/NĐ-CP và Nghị định số 114/2024/NĐ-CP.
3. Chi phí thanh lý rừng trồng được lập dự toán trong phương án thanh lý rừng trồng. Việc lập dự toán, chấp hành dự toán và quyết toán kinh phí thanh lý rừng trồng thực hiện theo quy định của pháp luật về ngân sách nhà nước. Trường hợp không có nguồn thu từ bán lâm sản hoặc nguồn thu từ bán lâm sản nhỏ hơn chi phí thực hiện thanh lý rừng trồng, xử lý như sau:
a) Hội đồng nhân dân cấp tỉnh xem xét xử lý bằng nguồn ngân sách của địa phương đối với rừng trồng thuộc địa phương quản lý;
b) Bộ, cơ quan trung ương xem xét xử lý bằng nguồn ngân sách được giao hàng năm đối với rừng trồng thuộc bộ, cơ quan trung ương quản lý.
Như vậy, đối với nguồn thu từ việc bán lâm sản khai thác tận dụng sẽ được chi cho các hoạt động tổ chức thanh lý rừng trồng theo quy định tại khoản 1 Điều 12 Nghị định 140/2024/NĐ-CP.
Ngoài ra, số tiền còn lại sau khi trừ chi phí thanh lý rừng trồng thì nguồn thu từ việc bán lâm sản khai thác tận dụng sẽ được thực hiện theo quy định tại Nghị định số 151/2017/NĐ-CP và Nghị định số 114/2024/NĐ-CP.
Cơ quan nào sẽ có trách nhiệm hướng dẫn, kiểm tra việc thực hiện thanh lý rừng trồng?
Căn cứ theo khoản 1 Điều 13 Nghị định 140/2024/NĐ-CP có quy định như sau:
Trách nhiệm của bộ, cơ quan trung ương, Ủy ban nhân dân cấp tỉnh
1. Bộ Nông nghiệp và Phát triển nông thôn hướng dẫn, kiểm tra việc thực hiện thanh lý rừng trồng theo quy định tại Nghị định này.
2. Bộ, cơ quan trung ương được Nhà nước giao trách nhiệm quản lý rừng trồng:
a) Chỉ đạo các cơ quan có liên quan thuộc phạm vi quản lý thực hiện việc thanh lý rừng trồng theo quy định tại Nghị định này;
b) Quản lý đất rừng trồng sau thanh lý rừng theo quy định của pháp luật về đất đai và lâm nghiệp; tổ chức trồng lại rừng ngay trong mùa vụ trồng rừng kế tiếp;
c) Kiểm tra và xử lý theo thẩm quyền đối với các trường hợp sai phạm hoặc các trường hợp khiếu nại, tố cáo có liên quan đến thanh lý rừng trồng.
3. Ủy ban nhân dân cấp tỉnh có trách nhiệm:
a) Chỉ đạo các cơ quan nông nghiệp và phát triển nông thôn, tài chính, tài nguyên và môi trường; Ủy ban nhân dân cấp huyện và các cơ quan có liên quan khác thực hiện việc thanh lý rừng trồng theo quy định tại Nghị định này;
b) Quản lý đất rừng trồng sau thanh lý rừng theo quy định của pháp luật về đất đai và lâm nghiệp; tổ chức trồng lại rừng ngay trong mùa vụ trồng rừng kế tiếp;
c) Kiểm tra và xử lý theo thẩm quyền đối với các trường hợp sai phạm hoặc các trường hợp khiếu nại, tố cáo theo quy định của pháp luật.
4. Các bộ, cơ quan trung ương, Ủy ban nhân dân cấp tỉnh được giao trách nhiệm quản lý rừng nếu có phát sinh thanh lý rừng trồng, định kỳ báo cáo tình hình thực hiện thanh lý rừng trồng gửi Bộ Nông nghiệp và Phát triển nông thôn, Bộ Tài chính trước ngày 15 tháng 3 hằng năm theo quy định tại Điều 130 Nghị định số 151/2017/NĐ-CP, được sửa đổi, bổ sung tại khoản 65 Điều 1 Nghị định số 114/2024/NĐ-CP.
Theo đó, Bộ Nông nghiệp và Phát triển nông thôn hướng dẫn, kiểm tra việc thực hiện thanh lý rừng trồng theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];