Miễn thuế TNCN tiền nghỉ phép năm chưa sử dụng trên 5 triệu đồng trả sau chấm dứt HĐLĐ theo quy định hướng dẫn tại Công văn 4138/KHH-QLDN1 năm 2026.
Theo Nghị định 252/2026/NĐ-CP thì thời hạn nộp hồ sơ khai thuế tháng 8/2026 là ngày 20/9/2026. Vậy, hạn chót nộp thuế TNCN tháng 8 2026 của hộ kinh doanh, cá nhân kinh doanh là khi nào? Sau đây là quy định chi tiết.
Trợ cấp mất việc làm cao hơn mức pháp luật quy định có chịu thuế TNCN không được quy định cụ thể tại điểm h khoản 3 Điều 8 Nghị định 253/2026/NĐ-CP.
Nội dung hướng dẫn khấu trừ thuế TNCN 10% với tiền lương của người lao động đã chấm dứt hợp đồng được Thuế tỉnh Vĩnh Long nêu tại Công văn 3057/VLO-QLDN3 năm 2026 cụ thể như sau:
Dưới đây là nội dung hướng dẫn Khấu trừ thuế TNCN khi nghỉ việc có HĐLĐ không xác định thời hạn theo Công văn 43042/HAN-QLDN5 2026 của Thuế TP Hà Nội:
Nội dung hướng dẫn khấu trừ thuế TNCN với tiền lương trên 5 triệu của người lao động đã nghỉ việc được Thuế tỉnh Vĩnh Long nêu rõ tại Công văn 3057/VLO-QLDN3 năm 2026 như sau:
Mẫu 03/BĐS-TNCN quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC là Mẫu tờ khai thuế TNCN áp dụng đối với cá nhân có thu nhập từ chuyển nhượng bất động sản, nhận thừa kế và nhận quà tậng là bất động sản.
Bài viết cung cấp quy định về khoản trợ cấp khó khăn đột xuất không tính vào thu nhập chịu thuế TNCN, đối tượng, điều kiện và mức hưởng trợ cấp khó khăn đột xuất, theo Nghị định 253/2026/NĐ-CP và Thông tư 09/2012/TT-BQP.
Có thể tham khảo và tải về Mẫu Cam kết không phát sinh thu nhập tại công ty, doanh nghiệp đã kê khai vào tờ khai quyết toán thuế TNCN trong bài viết dưới đây.
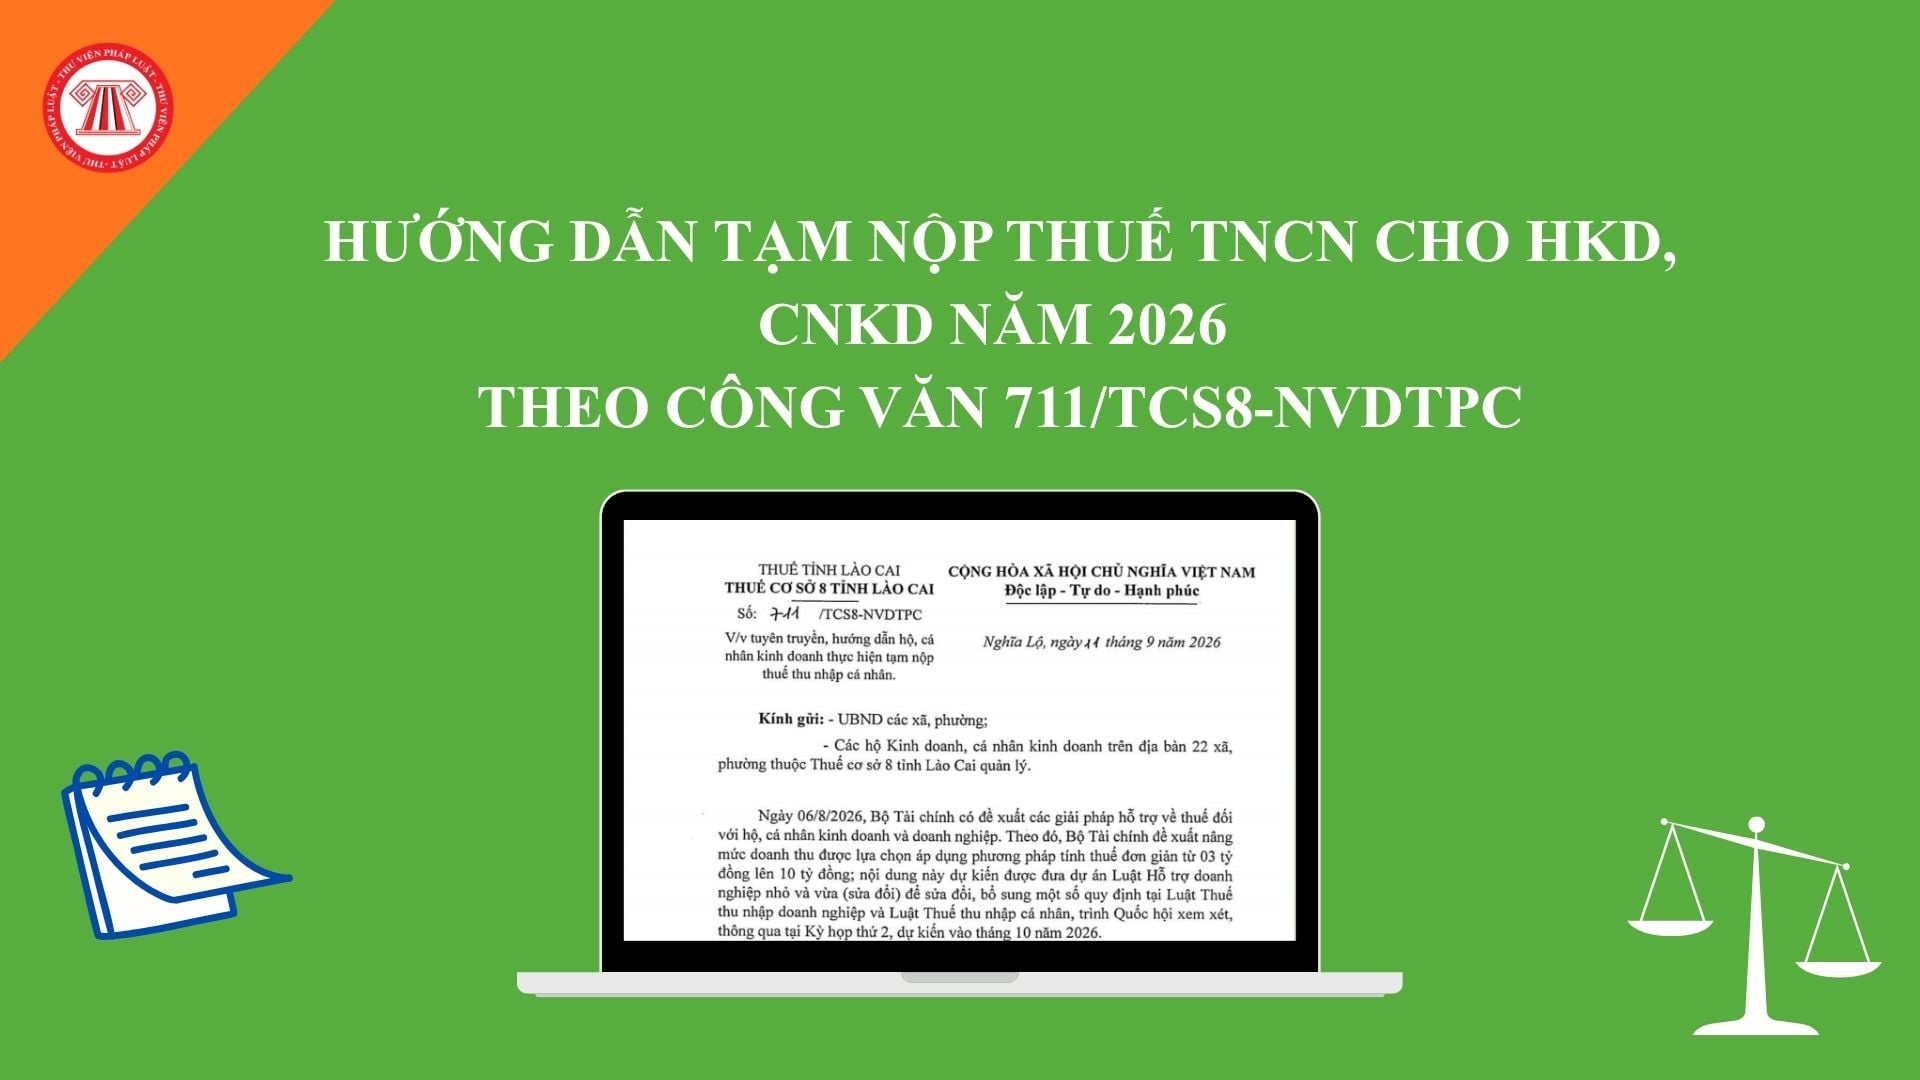
Hướng dẫn tạm nộp thuế TNCN cho HKD, CNKD năm 2026 theo Công văn 711/TCS8-NVDTPC cụ thể như sau:
Chi phí y tế giáo dục không được uỷ quyền quyết toán thuế TNCN.
Dưới đây là nội dung Hướng dẫn tính thuế TNCN đối với tiền lương làm việc vào ban đêm theo Công văn 11805/NBI-QLDN1 năm 2026.
Công văn 168/TCS7-HCNVDT triển khai Nghị quyết 43/2026/QH16 về giảm thuế TNCN thuế TNDN như sau:
Hướng dẫn về thuế TNCN đối với khoản thu hồi tiền lương theo Công văn 3042/VLO-QLDN1.
Dưới đây là nội dung hướng dẫn tính thuế TNCN đối với khoản giảm trừ chi phí y tế, giáo dục đào tạo theo Công văn 11805/NBI-QLDN1 năm 2026.
Hướng dẫn các khoản BHXH được trừ khi tính thuế TNCN từ tiền lương tiền công của NLĐ nước ngoài được quy định tại Công văn 13751/DON-QLDN1 năm 2026.
Hướng dẫn hộ kinh doanh thực hiện tạm nộp thuế TNCN, cụ thể như sau:
Ví dụ minh họa cch tính giảm trừ chi phí y tế giáo dục khi tính thuế TNCN 2026 như sau:
Miễn thuế TNCN từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo từ 01/7/2026 được quy định tại Điều 35 Nghị định 253/2026/NĐ-CP.
Bài viết sau cung cấp quy định về miễn thuế TNCN đối với nhân lực công nghiệp công nghệ số chất lượng cao từ ngày 01/7/2026 theo Điều 41 Nghị định 253/2026/NĐ-CP.