Sản phẩm an toàn thông tin mạng là phần cứng, phần mềm có chức năng bảo vệ thông tin, hệ thống thông tin. Theo Nghị định 320/2025/NĐ-CP thì sản phẩm này có thể hưởng ưu đãi thuế TNDN.
Sản phẩm công nghiệp hỗ trợ là sản phẩm thuộc các ngành công nghiệp sản xuất nguyên liệu, vật kiện, linh kiện,... đây là một trong những mũi nhọn của ngành công nghiệp và được hưởng ưu đãi về thuế TNDN.
Bài viết trình bày quy trình thẩm định, đánh giá điều kiện cho vay lại vốn ODA, vay ưu đãi theo Nghị định 84/2026/NĐ-CP; thành phần hồ sơ đối với UBND cấp tỉnh, doanh nghiệp, đơn vị sự nghiệp công lập và nội dung quản lý rủi ro tín dụng.
Cập nhật điều kiện để hàng hóa hưởng thuế nhập khẩu ưu đãi Hiệp định CEPA theo Nghị định 143/2026/NĐ-CP mới nhất.
Xem chi tiết Biểu thuế nhập khẩu ưu đãi đặc biệt CEPA (thuế suất thuế nhập khẩu ưu đãi đặc biệt của Việt Nam theo Hiệp định CEPA) theo Nghị định 143/2026/NĐ-CP bên dưới.
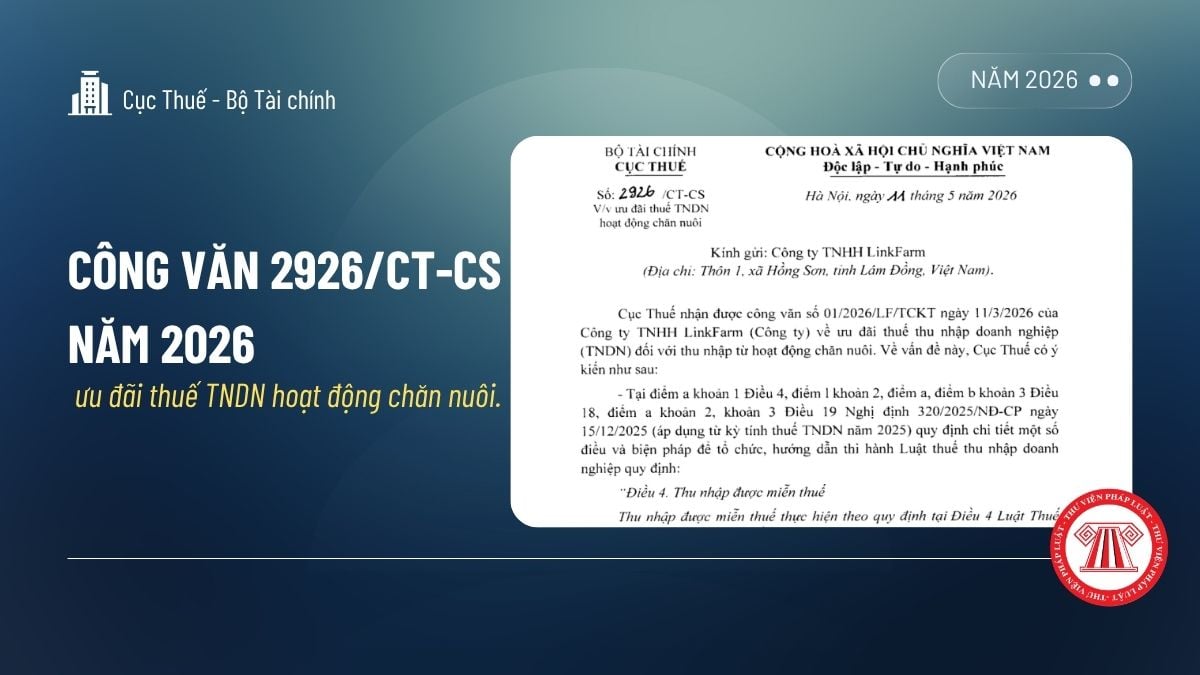
Cục Thuế ban hành Công văn 2926/CT-CS năm 2026 về ưu đãi thuế TNDN đối với thu nhập từ hoạt động chăn nuôi.
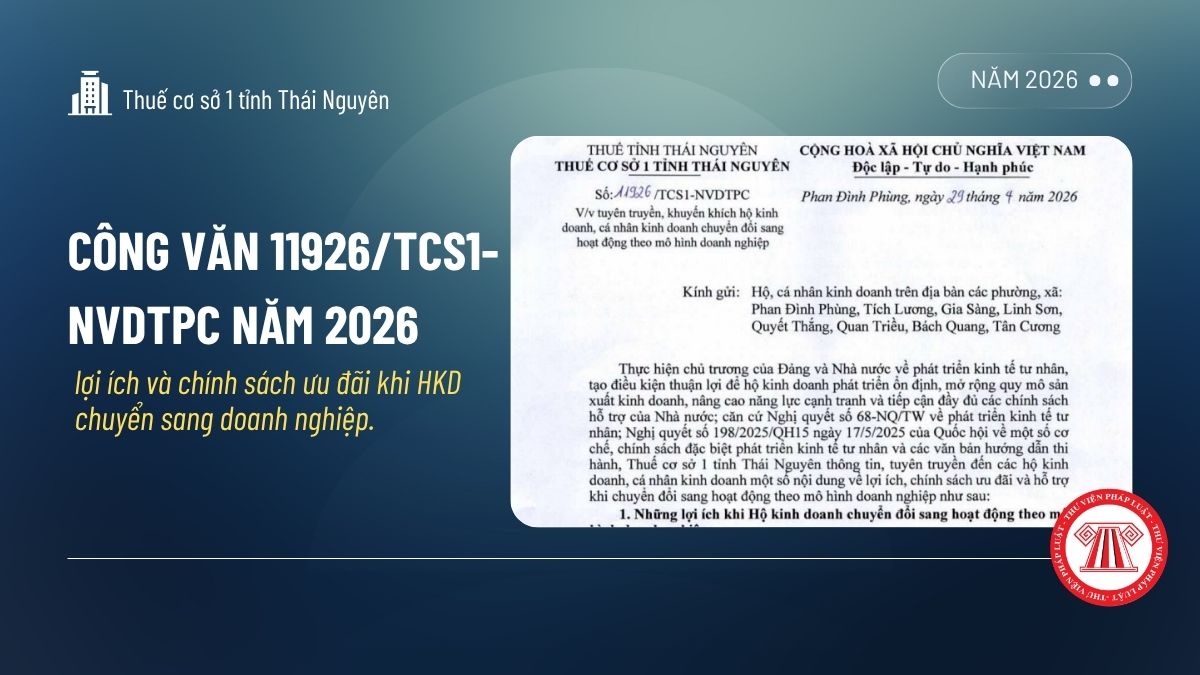
Thuế cơ sở 1 tỉnh Thái Nguyên ban hành Công văn 11926/TCS1-NVDTPC năm 2026 về việc tuyên truyền những lợi ích, chính sách ưu đãi khi HKD chuyển sang doanh nghiệp.
Tổng hợp các quy định mới nhất về quyền và trách nhiệm của giảng viên, người học trong hoạt động khoa học công nghệ và đổi mới sáng tạo năm 2026. Chi tiết về các chính sách ưu đãi, hỗ trợ nghiên cứu và cơ chế quản lý theo quy định pháp luật hiện hành.
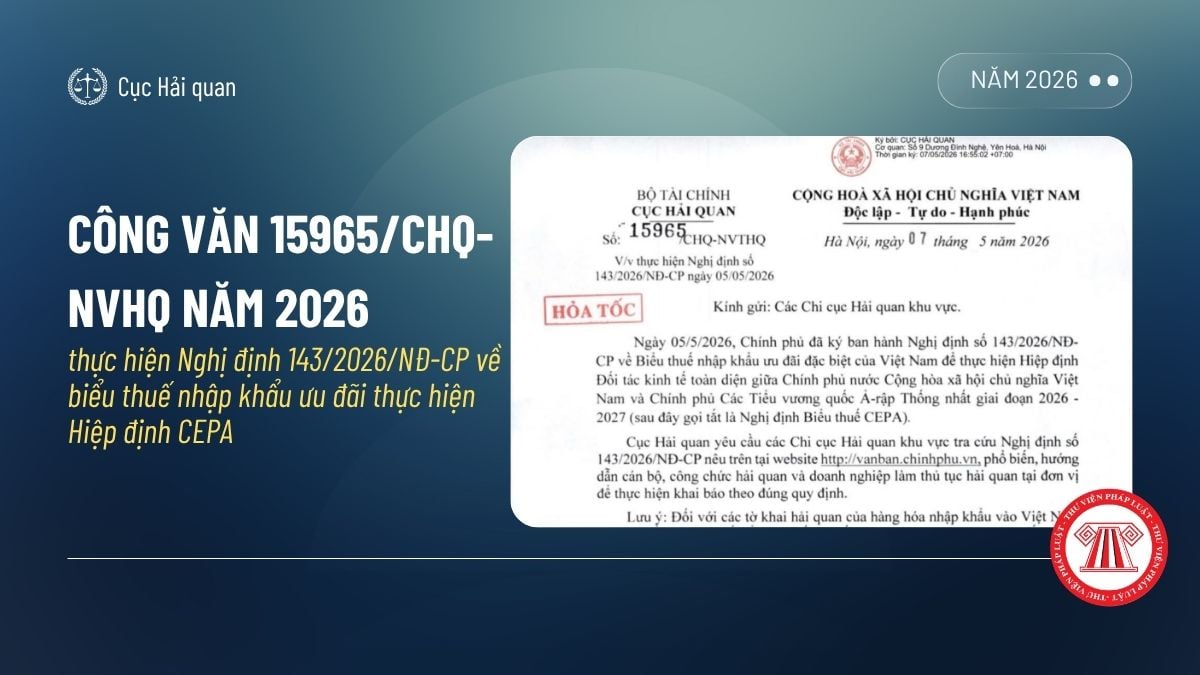
Cục Hải quan ban hành Công văn 15965/CHQ-NVHQ năm 2026 (Hỏa tốc) về việc thực hiện Nghị định 143/2026/NĐ-CP ngày 05/05/2026.
Cơ cấu và chính sách ưu đãi cho thành viên nhóm nghiên cứu tiềm năng và nhóm nghiên cứu mạnh trong cơ sở giáo dục đại học 2026. Bài viết nêu chi tiết quy định về quyền và trách nhiệm của thành viên 2 nhóm nghiên cứu theo quy định hiện nay.
Bài viết trình bày tỷ lệ cho vay lại vốn vay ODA, vay ưu đãi ngoài theo Nghị định 84/2026/NĐ-CP; điều kiện được vay lại và cách tính phí quản lý, dự phòng rủi ro cho vay lại theo quy định hiện hành.
Nhà nước thực hiện việc mua và phổ biến công nghệ phục vụ quốc phòng, an ninh, giáo dục, y tế, bảo vệ môi trường, phòng, chống thiên tai, dịch bệnh thông qua hình thức cung cấp miễn phí, ưu đãi hoặc cấp quyền sử dụng có điều kiện, thúc đẩy hợp tác cùng phát triển công nghệ để nâng cao năng lực của tổ chức, doanh nghiệp Việt Nam.
Doanh nghiệp sản xuất sản phẩm công nghiệp hỗ trợ là một trong những đối tượng được hưởng ưu đãi thuế suất thuế TNDN. Sau đây là chi tiết về mức thuế suất ưu đãi, thời gian hưởng đãi và điều kiện để được hưởng ưu đãi thuế TNDN.
Trong quá trình hoạt động, sẽ có trường hợp một số doanh nghiệp đồng thời được hưởng nhiều mức ưu đãi thuế TNDN khác nhau. Sau đây là quy định về việc áp dụng mức ưu đãi thuế TNDN trong trường hợp này.
Bài viết nêu chi tiết định nghĩa, nguyên tắc xây dựng và các chính sách ưu đãi từ Nhà nước và cơ sở giáo dục đại học đối với nhóm nghiên cứu mạnh tại cơ sở giáo dục đại học theo Nghị định 125/2026/NĐ-CP mới nhất.
Chính phủ đã ban hành Nghị định 143/2026/NĐ-CP Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định Đối tác kinh tế toàn diện giữa Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và Chính phủ Các Tiểu vương quốc Ả-rập Thống nhất (Hiệp định CEPA) giai đoạn 2026 - 2027, có hiệu lực từ ngày 05/5/2026 đến hết ngày 31/12/2027.
Theo Nghị định 96/2026/NĐ-CP, Danh mục địa bàn ưu đãi đầu tư bao gồm địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn và khó khăn. Vậy xác định cụ thể như thế nào? Xem tại bài viết sau.
Nghị định 96/2026/NĐ-CP hướng dẫn Luật Đầu tư 2025 quy định chi tiết về ưu đãi đầu tư và hỗ trợ đầu tư. Vậy đối tượng được hưởng ưu đãi đầu tư cụ thể như thế nào? Xem danh sách sau.
Bài viết sau nêu rõ 07 Nguyên tắc áp dụng ưu đãi đầu tư theo Nghị định 96/2026/NĐ-CP hướng dẫn Luật Đầu tư 2025 có hiệu lực thi hành từ ngày 31/03/2026.
Cổng thông tin quốc gia về đầu tư 2026 được sử dụng theo quy định tại khoản 2 Điều 2 Nghị định 96/2026/NĐ-CP.