Theo quy định về quản lý thuế thì thời nộp thuế TNDN tạm nộp sẽ là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế. Tuy nhiên, Nghị định 245/2026/NĐ-CP đã gia hạn thời hạn nộp thuế TNDN tạm nộp của Quý II 2026.
Phương pháp kế toán chi phí thuế TNDN hiện hành được quy định cụ thể tại Thông tư 99/2025/TT-BTC.
Dưới đây là nội dung quy định Kê khai, quyết toán thuế TNDN đối với chuyển nhượng BĐS từ 1/7/2026 trong trường hợp phân bổ thuế TNDN:
Dưới đây là hướng dẫn tạm nộp thuế thu nhập doanh nghiệp (tạm nộp thuế TNDN) từ 1/7/2026 theo Thông tư 89/2026/TT-BTC:
Dưới đây là hướng dẫn hồ sơ khai thuế GTGT, thuế TNDN đối với nhà thầu nước ngoài, nhà thầu phụ nước ngoài theo Thông tư 89/2026/TT-BTC:
Ngày 13/7/2026, Thuế tỉnh Tây Ninh ban hành Công văn 6340/TNI-QLDN3 năm 2026 hướng dẫn kê khai thuế GTGT và chi phí được trừ khi xác định thuế TNDN.
Không được trừ khi tính thuế TNDN đối với khoản tài trợ, chi ủng hộ địa phương, chi ủng hộ các đoàn thể, tổ chức xã hội, chi từ thiện, trừ chi ủng hộ, tài trợ quy định tại điểm đ khoản 2 Điều 9 Nghị định 320/2025/NĐ-CP.
Từ 1/7/2026, thời hạn tạm nộp quý thuế TNDN chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế, khoản thu khác.
Phạm vi điều chỉnh và 02 nhóm đối tượng gia hạn nộp thuế áp dụng Nghị định 245/2026/NĐ-CP, cụ thể như sau:
Dưới đây là Tổng hợp văn bản về gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026: Nghị định 245/2026/NĐ-CP; Công điện 14/CĐ-CT năm 2026
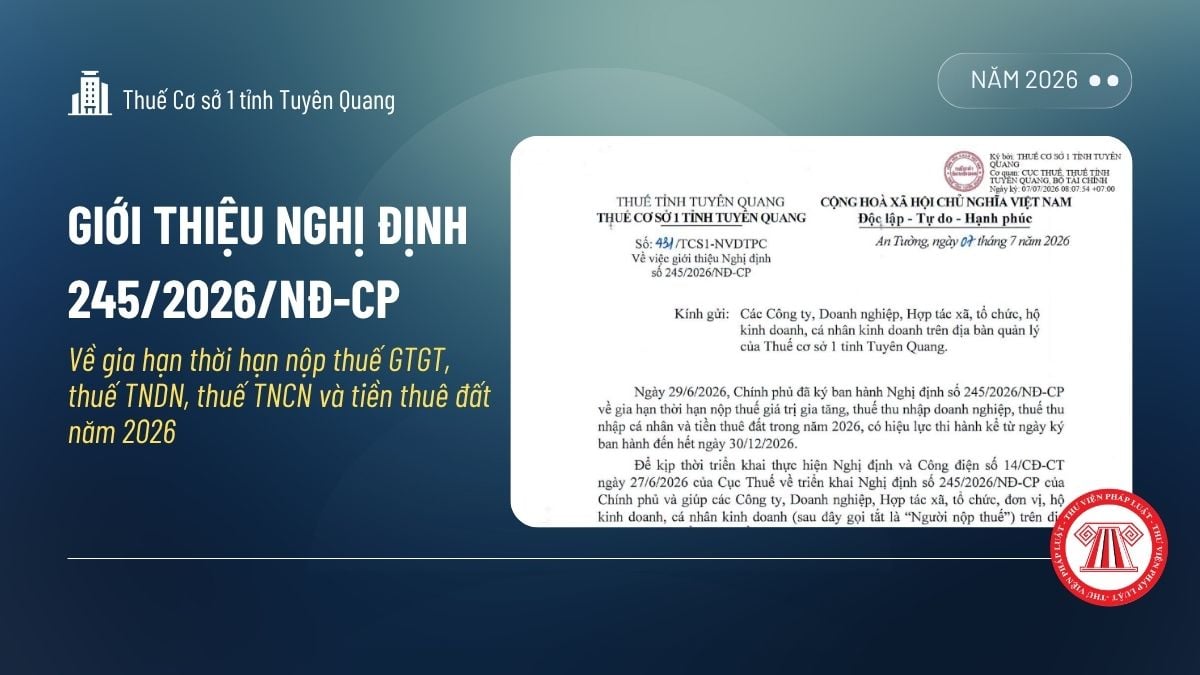
Thuế Cơ sở 1 tỉnh Tuyên Quang có Công văn 431/TCS1-NVDTPC năm 2026 về việc giới thiệu Nghị định 245/2026/NĐ-CP.
Bộ trưởng Bộ Tài chính ban hành Thông tư 97/2026/BTC bãi bỏ Thông tư 55/2010/TT-BTC hướng dẫn về thuế giá trị gia tăng và thuế thu nhập doanh nghiệp đối với Đài truyền hình Việt Nam và các Đài truyền hình, Đài phát thanh truyền hình tỉnh, thành phố.
Căn cứ tính thuế thu nhập từ chuyển nhượng bất động sản được quy định tại Điều 16 Nghị định 320/2025/NĐ-CP.
Khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 có quy định các khoản chi không được trừ khi xác định thu nhập chịu thuế TNDN.
Áp dụng thuế suất ưu đãi thuế TNDN 10% trong suốt thời gian hoạt động trong các trường hợp quy định tại khoản 2 Điều 19 Nghị định 320/2025/NĐ-CP.
Từ ngày 01/7/2026, Luật Thuế thu nhập cá nhân 2025 chính thức có hiệu lực và quy định về việc miễn thuế TNCN đối với chủ doanh nghiệp tư nhân sau khi đã nộp thuế TNDN.
Thời gian gia hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026 được quy định tại Điều 2 Nghị định 245/2026/NĐ-CP. Cụ thể dưới đây.
Công văn 5332/TNI-QLDN1 năm 2026 ngày 02/6/2026 quy định hướng dẫn thuế TNDN đối với doanh nghiệp nước ngoài chuyển nhượng vốn.
Những khoản chi tiền lương tiền công cho người lao động không được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp (TNDN) theo khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP.
Doanh nghiệp có khoán tiền phụ cấp cho người lao động đi công tác nước ngoài và việc khoán tiền phụ cấp này thực hiện đúng theo quy chế tài chính hoặc quy chế nội bộ của doanh nghiệp thì được tính vào chi phí được trừ thuế TNDN.