

Hồ sơ đăng ký thuế nhà thầu phụ nước ngoài năm 2026 gồm những gì? Các đối tượng nào phải thực hiện đăng ký thuế?
Dưới đây là nội dung về hồ sơ đăng ký thuế nhà thầu phụ nước ngoài năm 2026.
Dưới đây là nội dung về hồ sơ đăng ký thuế nhà thầu phụ nước ngoài năm 2026.
Dưới đây là hướng dẫn hồ sơ khai thuế GTGT, thuế TNDN đối với nhà thầu nước ngoài, nhà thầu phụ nước ngoài theo Thông tư 89/2026/TT-BTC:
Hướng dẫn khai thuế GTGT, TNDN đối với nhà thầu nước ngoài, nhà thầu phụ nước ngoài được quy định tại Điều 30 Thông tư 89/2026/TT-BTC, cụ thể như sau:
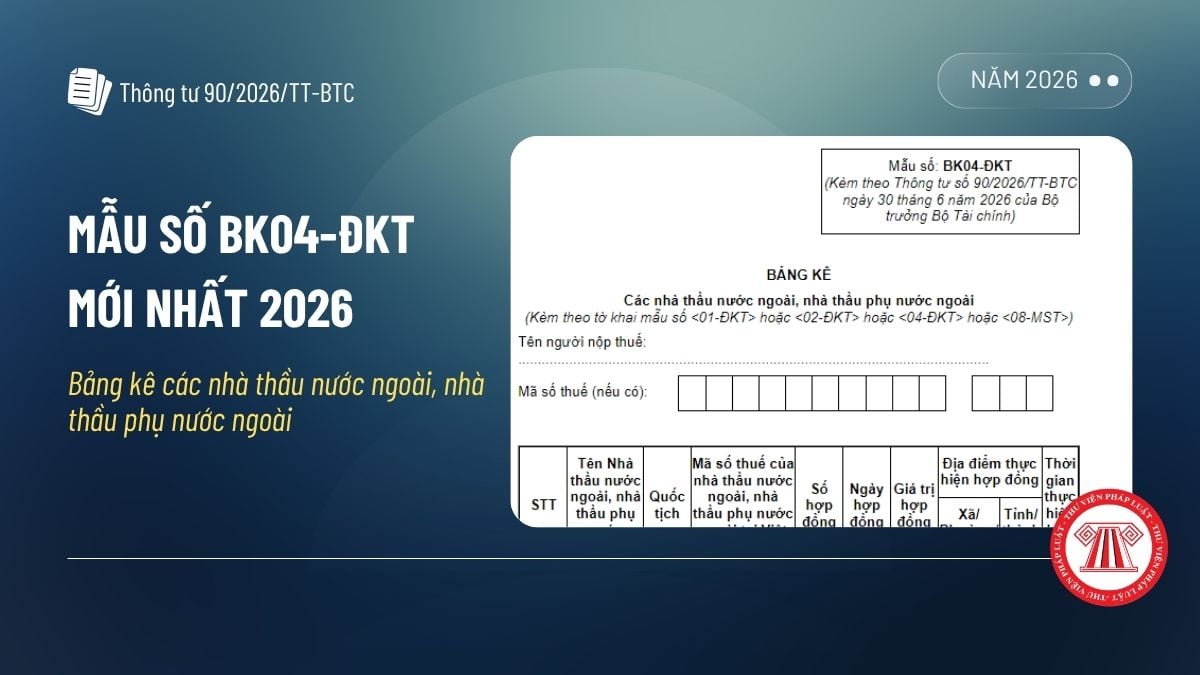
Mẫu số BK04-ĐKT mẫu bảng kê các nhà thầu nước ngoài nhà thầu phụ nước ngoài theo Thông tư 90/2026/TT-BTC áp dụng từ ngày 01/7/2026.
Hướng dẫn trình tự Khai thuế và Khai quyết toán đối với Nhà thầu phụ nước ngoài được quy định cụ thể gồm các bước taị Phần 2 Phụ lục ban hành kèm theo Quyết định 216/QĐ-BTC năm 2026.

Nhà thầu phụ nước ngoài có phải thực hiện đăng ký thuế trực tiếp với cơ quan thuế không theo Thông tư 86? Mã số thuế của nhà thầu phụ nước ngoài có cấu trúc như thế nào theo Thông tư 86? Mã số thuế bao gồm những gì?
Thu nhập nào của Nhà thầu phụ nước ngoài phải chịu Thuế TNDN? Công thức tính số Thuế TNDN phải nộp? Doanh thu tính thuế TNDN đối với Nhà thầu phụ nước ngoài có bao gồm khoản chi phí do Bên Việt Nam trả thay Nhà thầu không? Câu hỏi của anh Q (Gia Lai).

