Dưới đây là thông tin về các điều kiện miễn môn pháp luật về thuế đối với người tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế theo Thông tư 109/2026/TT-BTC.
Tham khảo Tổng hợp Mẫu Phiếu biểu quyết đánh giá xếp loại đảng viên Quý III 2026 dưới đây.
Một số nội dung khác cần lưu ý trong quá trình triển khai thực hiện đánh giá Quý III 2026 đối với cán bộ lãnh đạo, quản lý các cấp trong hệ thống chính trị ngoài các nội dung đã quy định tại Quy định 366-QĐ/TW năm 2025, Hướng dẫn 43-HD/BTCTW năm 2025, cụ thể tại Mục 6 Hướng dẫn 02-HD/BTCTW năm 2026.
Hướng dẫn đánh giá cán bộ lãnh đạo quản lý Quý III năm 2026 theo Hướng dẫn 43-HD/BTCTW năm 2025, Hướng dẫn 02-HD/BTCTW năm 2026 dưới đây.
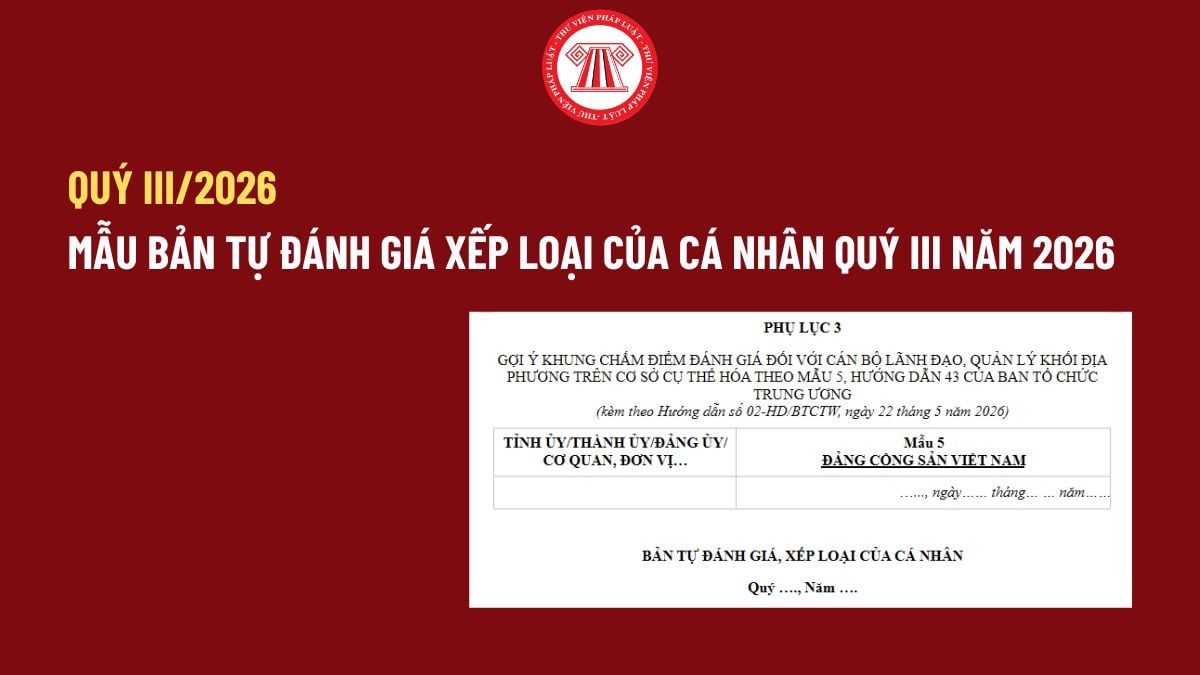
Mẫu Bản tự đánh giá xếp loại của cá nhân Quý III năm 2026 dưới đây.
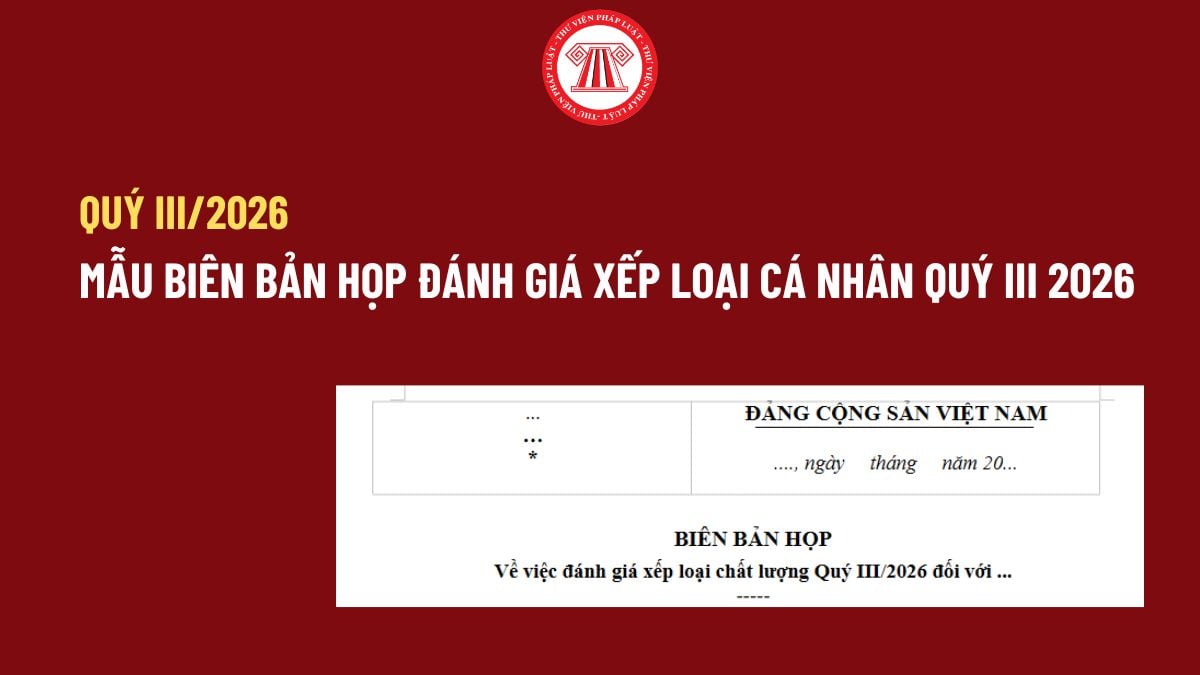
Tham khảo Mẫu Biên bản họp đánh giá xếp loại cá nhân Quý III 2026 dưới đây.
Theo Hướng dẫn 43-HD/BTCTW năm 2025, thì thời hạn đánh giá xếp loại đảng viên Quý 3/2026 được quy định chi tiết dưới đây:
Xem chi tiết quy định về lỗ chênh lệch tỷ giá hối đoái do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ cuối kỳ tính thuế tại bài viết dưới đây.
Việc đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ tại thời điểm lập Báo cáo tài chính được quy định tại Mục B Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC.
Dưới đây là thông tin về các điều kiện để được miễn môn kế toán cho người tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế theo Thông tư 109/2026/TT-BTC.
Cách hạch toán chênh lệch tỷ giá hối đoái do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ cuối kỳ được hướng dẫn tại Mục B Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC.
Bài viết sau liệt kê chi tiết về hồ sơ miễn môn đánh giá năng lực nghiệp vụ chuyên môn về thuế theo từng trường hợp quy định tại Điều 9 Thông tư 109/2026/TT-BTC từ 24/7/2026.
Nguyên tắc áp dụng tỷ giá khi đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ tại thời điểm kết thúc kỳ kế toán được quy định tại Mục B Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC.
Định mức chi phí lập hồ sơ mời thầu, đánh giá hồ sơ dự thầu mua sắm vật tư, thiết bị được quy định tại Bảng 2.23 Mục 7 Chương II Phần II Phụ lục VIII Thông tư 38/2026/TT-BXD.
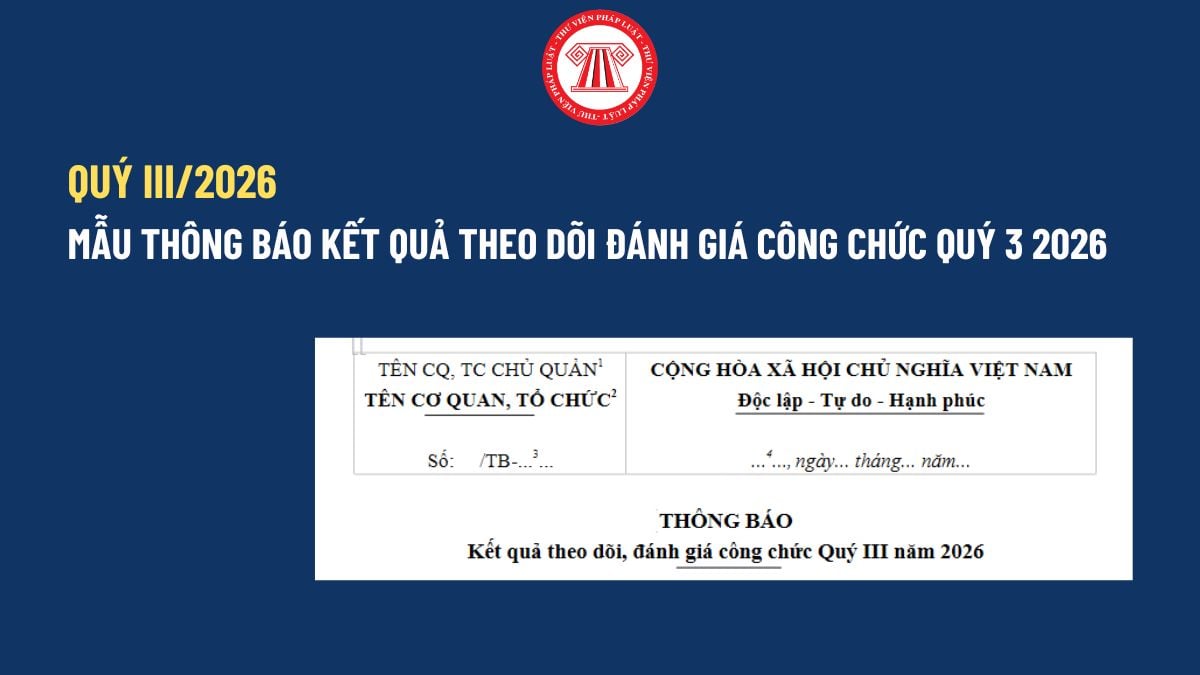
Tham khảo Mẫu Thông báo Kết quả theo dõi đánh giá công chức Quý 3 2026 dưới đây.
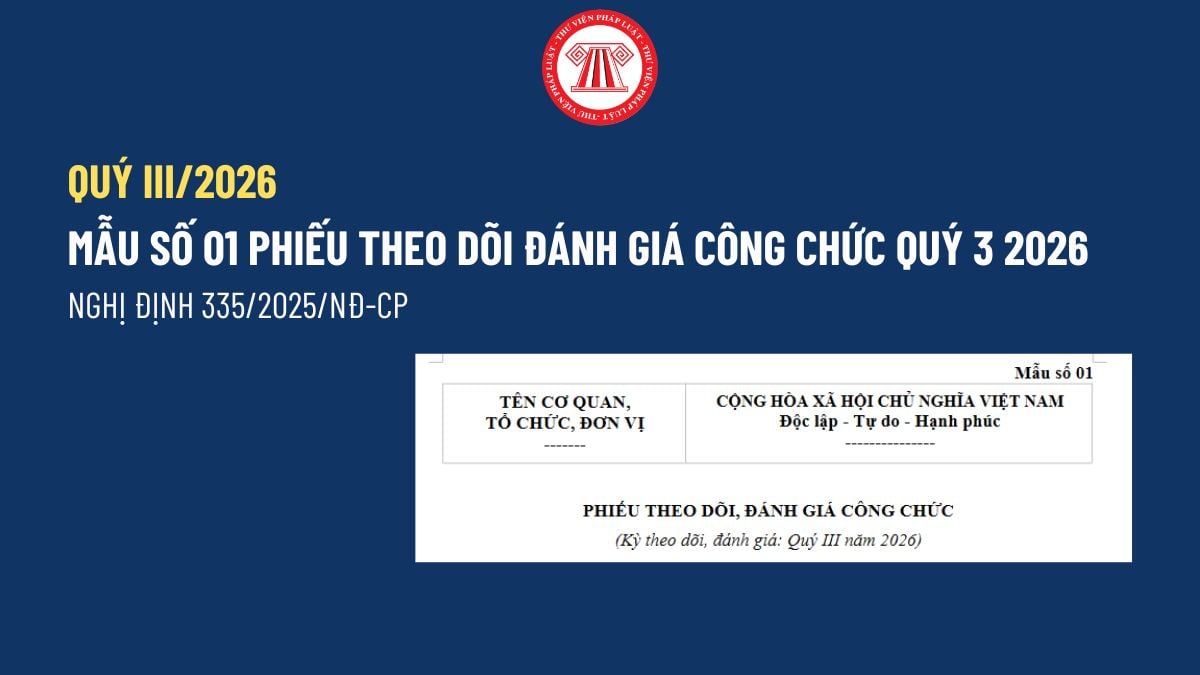
Mẫu Phiếu theo dõi đánh giá công chức Quý 3 2026 theo Nghị định 335/2025/NĐ-CP là Mẫu số 01 Phụ lục II ban hành kèm theo Nghị định 335/2025/NĐ-CP.
Dưới đây là "Nhiệm vụ phát triển công nghệ chiến lược là gì? Tổ đánh giá năng lực nhiệm vụ được quy định ra sao?".
Định mức chi phí lập hồ sơ mời thầu, đánh giá hồ sơ dự thầu tư vấn được quy định tại Bảng 2.21 Mục 7 Chương II Phần II Phụ lục VIII Thông tư 38/2026/TT-BXD từ ngày 01/7/2026.
Việc đánh giá dự án đầu tư công được hướng dẫn chi tiết tại Điều 49 Nghị định 19/2026/NĐ-CP.
Hạn chót nộp Báo cáo giám sát đánh giá đầu tư Quý III 2026 được quy định tại điểm a, b, c khoản 11 Điều 94 Nghị định 19/2026/NĐ-CP được sửa đổi, bổ sung bởi điểm d khoản 6 Điều 99 Nghị định 96/2026/NĐ-CP.