Cưỡng chế thuế thi hành quyết định hành chính về quản lý thuế bằng biện pháp khấu trừ một phần tiền lương từ 01/7/2026 được quy định tại Điều 67 Nghị định 252/2026/NĐ-CP.
Khi cưỡng chế chuyển giao quyền sử dụng đất, Chấp hành viên tổ chức giao diện tích đất đó cho người được thi hành án. Sau đây là quy định về xử lý tài sản của người khác gắn liền với đất được chuyển giao.
Cưỡng chế bằng biện pháp kê biên tài sản từ 01/7/2026 được quy định tại Điều 71 Nghị định 252/2026/NĐ-CP.
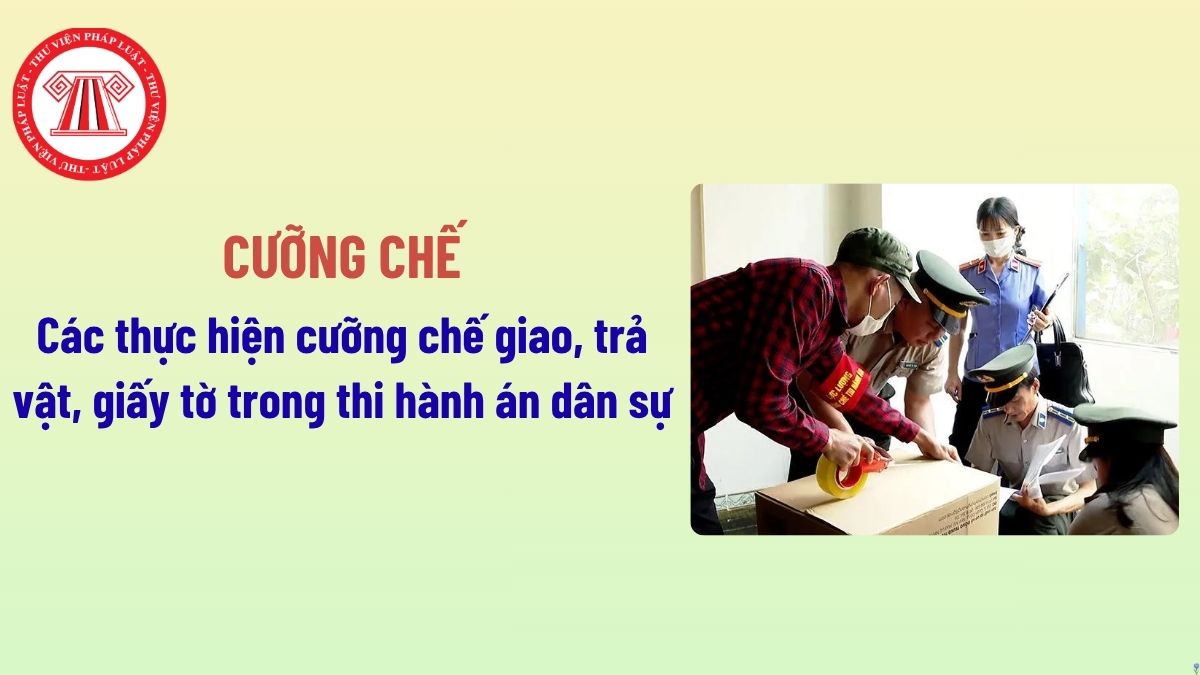
Chi tiết việc cưỡng chế giao, trả vật, giấy tờ trong thi hành án dân sự từ ngày 01/7/2026 theo Luật Thi hành án dân sự dưới đây:
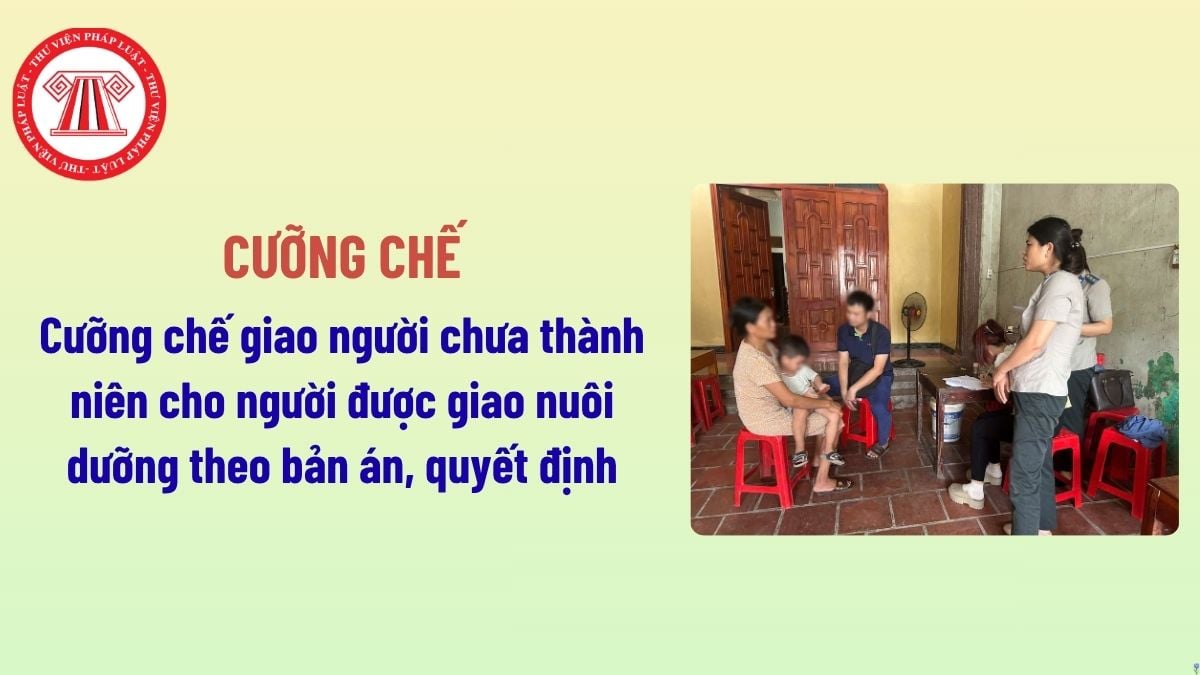
Năm 2026, cưỡng chế giao người chưa thành niên cho người được giao nuôi dưỡng theo bản án, quyết định được thực hiện theo Luật Thi hành án dân sự 2025. Chi tiết dưới đây:
Biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế được quy định tại Điều 49 Luật Quản lý thuế 2025 có hiệu lực thi hành kể từ ngày 01/7/2026.
Cơ quan thi hành án hình sự triệu tập người đại diện theo pháp luật của pháp nhân thương mại chấp hành án đến trụ sở để thông báo quyết định cưỡng chế thi hành án. Sau đây là quy định xử lý trường hợp người đại diện theo pháp luật của pháp nhân thương mại vắng mặt.
Dưới đây là quy định về Điều kiện xin mở hóa đơn bị cưỡng chế sử dụng hóa đơn từ 1/7/2026 theo Nghị định 252/2026/NĐ-CP:
Dưới đây là nội dung quy định về việc xin xuất hóa đơn bán lẻ khi bị cưỡng chế sử dụng hóa đơn theo Nghị định 252/2026/NĐ-CP:
Dưới đây là quy định về các trường hợp áp dụng cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn đối với người nộp thuế theo Nghị định 252/2026/NĐ-CP:
Dưới đây là quy định về biện pháp cưỡng chế dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu theo Nghị định 252/2026/NĐ-CP:
Tại Nghị định 251/2026/NĐ-CP có quy định về các nguyên tắc áp dụng cưỡng chế thi hành án đối với pháp nhân thương mại. Trong đó, để quyết định áp dụng biện pháp cưỡng chế thi hành án đối với pháp nhân thương mại thì Tòa án phải dựa vào một số căn cứ cụ thể.
Dưới đây là quy định về các biện pháp cưỡng chế thi hành án đối với pháp nhân thương mại từ 01/7/2026 theo quy định tại Điều 17 Nghị định 251/2026/NĐ-CP.
Các biện pháp cưỡng chế nợ thuế theo Luật Quản lý thuế 2025 từ 01/7/2026 (cưỡng chế thi hành quyết định hành chính về quản lý thuế).
UBND TPHCM ban hành Quyết định 4490/QĐ-UBND năm 2026 về việc ban hành Quy chế phối hợp thực hiện công tác bồi thường, hỗ trợ, tái định cư, thu hồi đất và cưỡng chế thực hiện quyết định thu hồi đất để thực hiện dự án vì mục đích quốc phòng, an ninh; phát triển kinh tế - xã hội vì lợi ích quốc gia, công cộng trên địa bàn Thành phố Hồ Chí Minh.
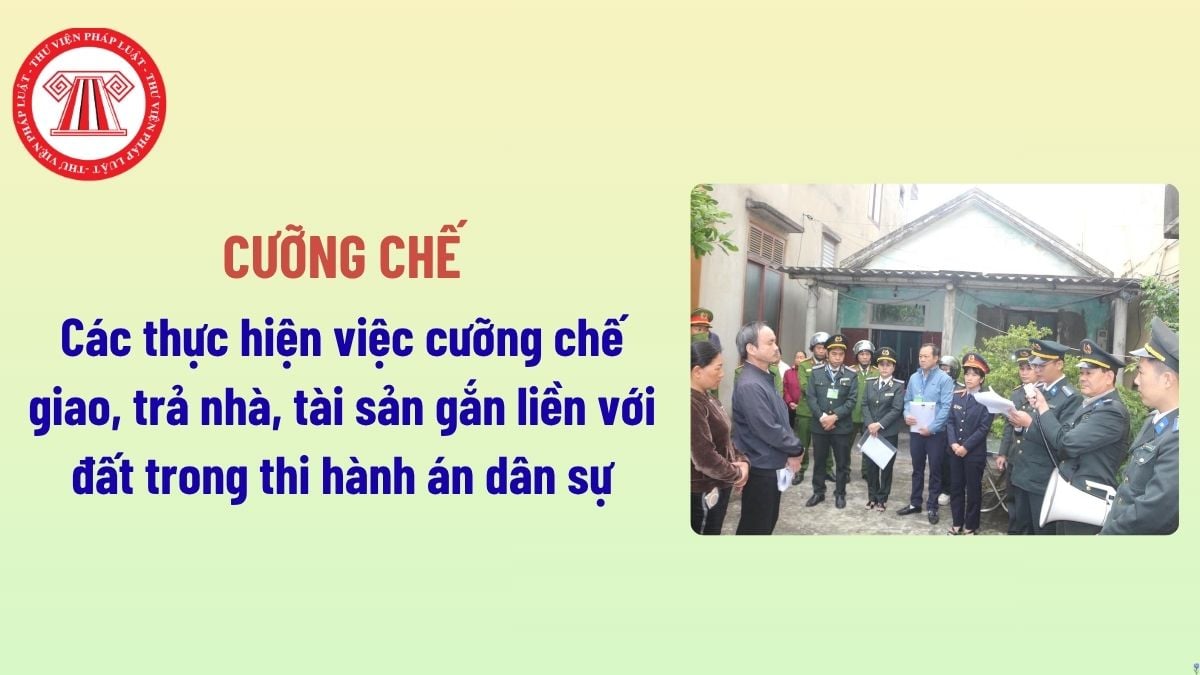
Cưỡng chế giao, trả nhà, tài sản gắn liền với đất trong thi hành án dân sự từ ngày 01/7/2026 theo Luật Thi hành án dân sự 2025 chi tiết dưới đây:
Bài viết tổng hợp quy định từ 1/7/2026 về khái niệm phí thi hành án dân sự, chi tiết các khoản phí, chi phí cưỡng chế thi hành án, cùng quy định nghiêm cấm trốn tránh nộp phí theo Luật Thi hành án dân sự 2025.
Từ 1/7/2026, Điều kiện cưỡng chế thi hành quyết định hành chính về quản lý thuế bằng biện pháp khấu trừ một phần tiền lương hoặc thu nhập được áp dụng đối với người nộp thuế là cá nhân.
Cách thực hiện việc cưỡng chế thi hành nghĩa vụ buộc thực hiện công việc nhất định trong thi hành án dân sự từ 01/7/2026 theo Luật Thi hành án dân sự 2025 chi tiết dưới đây:
Cách thực hiện việc cưỡng chế chuyển giao quyền sử dụng đất trong thi hành án dân sự từ 01/7/2026 theo Luật Thi hành án dân sự 2025 dưới đây: