Phụ Lục I ban hành kèm theo Thông tư 90/2026/TT-BTC quy định về danh mục trạng thái mã số thuế. Mã số thuế trạng thái 03 là trạng thái người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế.
Mã số thuế trạng thái 06 được quy định là người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Theo Điều 3 Luật Thuế thu nhập cá nhân 2025 và theo Điều 15 Nghị định 253/2026/NĐ-CP có quy định về thu nhập chịu thuế TNCN.
Nghị định 245/2026/NĐ-CP quy định không tính tiền chậm nộp đối với số tiền thuế, tiền thuê đất được gia hạn trong khoảng thời gian được gia hạn. Sau đây là quy định xử lý trường họp đã gia hạn nộp thuế nhưng vẫn bị tính tiền chậm nộp.
Cho thuê phòng trọ ngắn hạn cho khách du lịch, khách vãng lai khác được xác định là kinh doanh dịch vụ lưu trú.
Nghi định 245/2026/NĐ-CP đã gia hạn nộp thuế một số kỳ tính thuế năm 2026. Để được gia hạn nộp thuế thì bên cạnh việc làm thủ tục gia hạn, người nộp thuế vẫn phải kê khai thuế đầy đủ, đúng hạn. Sau đây là trường hợp kê khai thuế bổ sung nhưng không được gia hạn nộp thuế.
Mẫu Đơn đề nghị gia hạn nộp thuế TNCN quý 2 và 3 năm 2026 của hộ kinh doanh là mẫu VĂN BẢN ĐỀ NGHỊ GIA HẠN NỘP THUẾ VÀ TIỀN THUÊ ĐẤT tại Phụ lục II ban hành kèm Nghị định 245/2026/NĐ-CP.
Tiền bản quyền vượt trên 20 triệu đồng theo hợp đồng mà người nộp thuế nhận được theo từng lần phát sinh mà người nộp thuế nhận được mới tính thuế thu nhập cá nhân.
Căn cứ Phụ lục II ban hành kèm theo Thông tư 90/2026/TT-BTC quy định mẫu Biên bản xác minh tình trạng hoạt động của người nộp thuế là Mẫu 15/BB-XMHĐ.
Cơ quan thuế căn cứ Văn bản đề nghị gia hạn đã tiếp nhận để thực hiện gia hạn đối với toàn bộ số thuế được gia hạn theo Nghị định 145/2026/NĐ-CP. Tuy nhiên, nếu bị phát hiện không đúng đối tượng áp dụng Nghị định 145 thì người nộp thuế sẽ không được gia hạn nộp thuế.
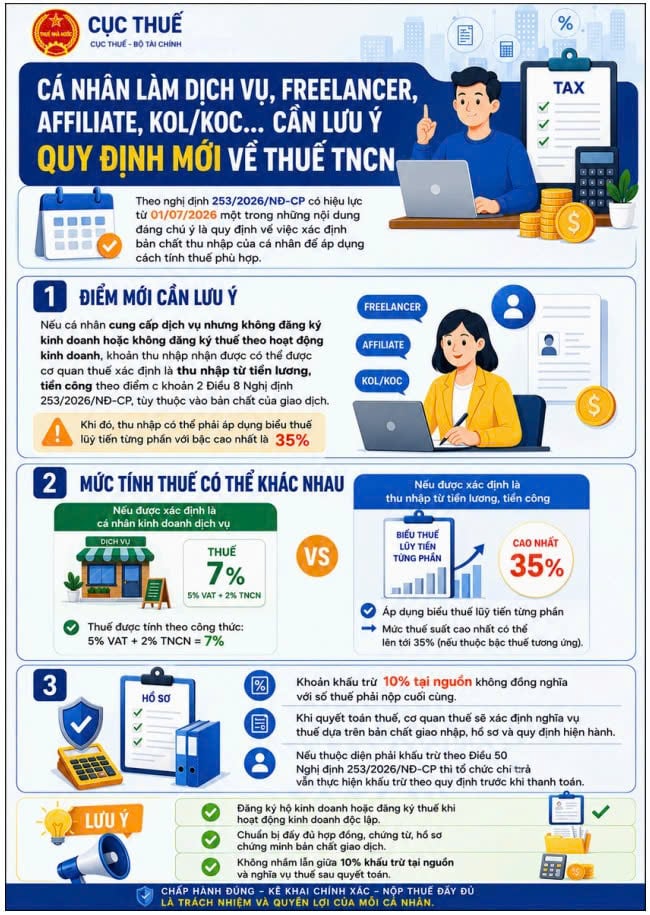
xác định đúng chính sách thuế áp dụng, bảo đảm quyền lợi của người nộp thuế và hạn chế những rủi ro phát sinh trong quá trình quyết toán.
Mẫu 01/GHAN Văn bản đề nghị gia hạn nộp thuế từ 1/7/2026 được quy định tại Phụ lục III ban hành kèm theo Thông tư 89/2026/TT-BTC.
Dưới đây là quy định về thời hạn nộp thuế sử dụng đất theo Nghị định 252/2026/NĐ-CP.
Sau khi nhận được văn bản đề nghị gia hạn nộp thuế theo Nghị định 245/2026/NĐ-CP thì cơ quan thuế cập nhật thời hạn nộp thuế được gia hạn. Đối với số thuế phát sinh do kê khai bổ sung, vẫn sẽ được gia hạn nếu người nộp thuế kê khai đúng thời hạn.
Người nộp thuế phải thực hiện thủ tục gia hạn nộp thuế Quý 2 2026 thì mới được gia hạn nộp thuế đến ngày 02/11/2026. Sau đây là chi tiết thủ tục gia hạn nộp thuế Quý 2 2026.
Xem chi tiết về quy định người phụ thuộc phải sống cùng người nộp thuế để được giảm trừ gia cảnh từ 1/7/2026 bên dưới:
Thuế Thành phố Hồ Chí Minh vừa qua đã công bố danh sách người nộp thuế trạng thái mã số thuế 03 và 06.
Nghị định 245/2026/NĐ-CP vừa ban hành đã gia hạn thời gian nộp thuế một số kỳ tính thuế trong năm 2026. Để được gia hạn thời gian nộp thuế thì người nộp thuế cần gửi văn bản đề nghị gia hạn đến cơ quan thuế. Sau đây là quy định về hạn chót nộp văn bản đề nghị gia hạn nộp thuế 2026.
Theo Nghị định 245/2026/NĐ-CP thì thời gian nộp thuế Quý 2 2026 được gia hạn đến 02/11/2026. Vậy có cần nộp tờ khai thuế Quý 2 2026 khi nộp đơn đề nghị gia hạn nộp thuế không?
Theo quy định thì thời hạn nộp thuế TNCN, thuế GTGT tháng 7 của hộ kinh doanh là chậm nhất ngày 20/8/2026. Tuy nhiên, tại Nghị định 245/2026/NĐ-CP đã quy định gia hạn thời gian nộp thuế TNCN, thuế GTGT tháng 7 2026.