Phụ lục 03-5/TNDN theo Thông tư 89/2026/TT-BTC Phụ lục thu nhập từ chuyển nhượng bất động sản ra sao?
Phụ lục 03-5/TNDN là Phụ lục thu nhập đối với hoạt động chuyển nhượng bất động sản được quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC. (Kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp số 03/TNDN)
Tải về Phụ lục 03-5/TNDN theo Thông tư 89/2026/TT-BTC
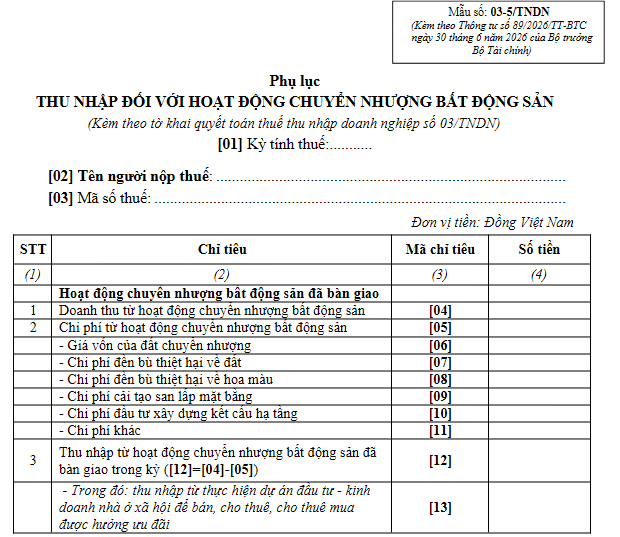
Phụ lục 03-5/TNDN theo Thông tư 89/2026/TT-BTC
Ghi chú:
- TNDN: Thu nhập doanh nghiệp;
- Số liệu chỉ tiêu [12] được tổng hợp vào chỉ tiêu B15 trên tờ khai 03/TNDN.
>> Trọn bộ Hồ sơ khai quyết toán thuế TNDN từ ngày 01/7/2026 theo Thông tư 89/2026/TT-BTC bao gồm gì?

Phụ lục 03-5/TNDN theo Thông tư 89/2026/TT-BTC Phụ lục thu nhập từ chuyển nhượng bất động sản ra sao? (Hình từ Internet)
Thuế suất thuế TNDN đối với hoạt động chuyển nhượng bất động sản là bao nhiêu?
Thuế suất thuế TNDN đối với hoạt động chuyển nhượng bất động sản được quy định cụ thể tại khoản 4 Điều 16 Nghị định 320/2025/NĐ-CP như sau:
Căn cứ tính thuế
...
4. Thuế suất thuế thu nhập doanh nghiệp đối với hoạt động chuyển nhượng bất động sản là 20%.
5. Số thuế thu nhập doanh nghiệp trong kỳ tính thuế đối với hoạt động chuyển nhượng bất động sản bằng thu nhập tính thuế từ hoạt động chuyển nhượng bất động sản nhân với thuế suất 20%.
...
Theo đó, thuế suất thuế TNDN đối với hoạt động chuyển nhượng bất động sản là 20%.
Hướng dẫn xác định Doanh thu từ hoạt động chuyển nhượng bất động sản chịu thuế TNDN theo Nghị định 320?
Hướng dẫn xác định Doanh thu từ hoạt động chuyển nhượng bất động sản chịu thuế TNDN được quy định tại khoản 1 Điều 17 Nghị định 320/2025/NĐ-CP cụ thể như sau:
(1) Doanh thu từ hoạt động chuyển nhượng bất động sản được xác định theo giá thực tế chuyển nhượng bất động sản theo hợp đồng chuyển nhượng, mua bán bất động sản phù hợp với quy định của pháp luật (bao gồm cả các khoản phụ thu và phí thu thêm nếu có).
- Trường hợp giá chuyển quyền sử dụng đất theo hợp đồng chuyển nhượng, mua bán bất động sản thấp hơn giá đất tại bảng giá đất do Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm ký hợp đồng chuyển nhượng bất động sản thì tính theo giá đất do Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định tại thời điểm ký hợp đồng chuyển nhượng bất động sản;
(2) Thời điểm xác định doanh thu tính thuế là thời điểm bên bán bàn giao bất động sản cho bên mua, không phụ thuộc việc bên mua đã đăng ký quyền sở hữu tài sản, quyền sử dụng đất, xác lập quyền sử dụng đất tại cơ quan nhà nước có thẩm quyền;
(3) Trường hợp doanh nghiệp thực hiện dự án đầu tư cơ sở hạ tầng, nhà để chuyển nhượng hoặc cho thuê, có thu tiền ứng trước của khách hàng theo tiến độ dưới mọi hình thức thì thời điểm xác định doanh thu tính thuế thu nhập doanh nghiệp tạm nộp là thời điểm thu tiền của khách hàng, cụ thể:
- Trường hợp doanh nghiệp có thu tiền của khách hàng mà xác định được chi phí tương ứng với doanh thu đã ghi nhận (bao gồm cả chi phí trích trước của phần dự toán hạng mục công trình chưa hoàn thành tương ứng với doanh thu đã ghi nhận) thì doanh nghiệp kê khai, nộp thuế thu nhập doanh nghiệp theo doanh thu trừ chi phí;
- Trường hợp doanh nghiệp có thu tiền của khách hàng mà chưa xác định được chi phí tương ứng với doanh thu thì doanh nghiệp kê khai tạm nộp thuế thu nhập doanh nghiệp theo tỷ lệ 1% trên doanh thu thu được tiền (không bao gồm thuế giá trị gia tăng) và doanh thu này chưa phải tính vào doanh thu tính thuế thu nhập doanh nghiệp trong năm;
- Khi bàn giao bất động sản doanh nghiệp phải thực hiện quyết toán thuế thu nhập doanh nghiệp và quyết toán lại số thuế thu nhập doanh nghiệp phải nộp.
+ Trường hợp số thuế thu nhập doanh nghiệp đã tạm nộp thấp hơn số thuế thu nhập doanh nghiệp phải nộp thì doanh nghiệp phải nộp đủ số thuế còn thiếu vào ngân sách nhà nước.
+ Trường hợp số thuế thu nhập doanh nghiệp đã tạm nộp lớn hơn số thuế phải nộp thì doanh nghiệp được trừ số thuế nộp thừa vào số thuế thu nhập doanh nghiệp phải nộp của kỳ tiếp theo hoặc được hoàn lại số thuế đã nộp thừa;
- Đối với doanh nghiệp kinh doanh bất động sản có thu tiền ứng trước của khách hàng theo tiến độ và kê khai tạm nộp thuế theo tỷ lệ % trên doanh thu thu được tiền, doanh thu này chưa phải tính vào doanh thu tính thuế thu nhập doanh nghiệp trong năm đồng thời có phát sinh chi phí quảng cáo, tiếp thị, khuyến mại, hoa hồng môi giới khi bắt đầu chào bán vào năm phát sinh doanh thu thu tiền theo tiến độ thì chưa tính các khoản chi phí này vào năm phát sinh chi phí.
+ Các khoản chi phí quảng cáo, tiếp thị, khuyến mại, hoa hồng môi giới này được tính vào chi phí được trừ tại năm đầu tiên bàn giao bất động sản, phát sinh doanh thu tính thuế thu nhập doanh nghiệp;
(4) Doanh thu để tính thu nhập chịu thuế trong một số trường hợp được xác định như sau:
- Trường hợp doanh nghiệp có cho thuê lại đất thì doanh thu để tính thu nhập chịu thuế là số tiền bên thuê trả từng kỳ theo hợp đồng thuê.
+ Trường hợp bên thuê trả tiền thuê trước cho nhiều năm thì doanh thu để tính thu nhập chịu thuế được phân bổ đều cho số năm trả tiền trước hoặc được xác định theo doanh thu trả tiền một lần.
+ Việc chọn hình thức doanh thu trả tiền một lần chỉ được xác định khi doanh nghiệp đã đảm bảo hoàn thành các trách nhiệm tài chính đối với Nhà nước, đảm bảo các nghĩa vụ đối với các bên thuê lại đất cho hết thời hạn cho thuê lại đất.
+ Trường hợp doanh nghiệp đang trong thời gian hưởng ưu đãi thuế thu nhập doanh nghiệp lựa chọn phương pháp xác định doanh thu để tính thu nhập chịu thuế là toàn bộ số tiền thuê bên thuê trả trước cho nhiều năm thì việc xác định số thuế thu nhập doanh nghiệp từng năm miễn thuế, giảm thuế căn cứ vào tổng số thuế thu nhập doanh nghiệp của số năm trả tiền trước chia cho số năm bên thuê trả tiền trước;
- Trường hợp tổ chức tín dụng nhận giá trị quyền sử dụng đất bảo đảm tiền vay để thay thế cho việc thực hiện nghĩa vụ được bảo đảm nếu có chuyển quyền sử dụng đất là tài sản thế chấp bảo đảm tiền vay thì doanh thu để tính thu nhập chịu thuế là giá chuyển nhượng quyền sử dụng đất do các bên thỏa thuận;
- Trường hợp chuyển quyền sử dụng đất là tài sản kê biên bảo đảm thi hành án thì doanh thu để tính thu nhập chịu thuế là giá chuyển nhượng quyền sử dụng đất do các bên đương sự thỏa thuận hoặc giá do Hội đồng định giá xác định.
Lưu ý: Việc xác định doanh thu đối với các trường hợp nêu tại (4) phải đảm bảo các nguyên tắc nêu tại (1), (2) và (3).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];