Người quá cảnh có được mua các mặt hàng miễn thuế tại cửa hàng miễn thuế nằm trong khu vực cách ly không?
Người quá cảnh có được mua các mặt hàng miễn thuế tại cửa hàng miễn thuế nằm trong khu vực cách ly không, thì theo quy định tại điểm a khoản 1 Điều 3 Nghị định 100/2020/NĐ-CP như sau:
Đối tượng và điều kiện mua hàng miễn thuế
1. Người xuất cảnh, quá cảnh sau khi hoàn thành thủ tục xuất cảnh, quá cảnh, hành khách trên các chuyến bay quốc tế xuất cảnh từ Việt Nam hoặc người chờ xuất cảnh được mua hàng miễn thuế.
a) Người xuất cảnh, quá cảnh qua các cửa khẩu đường bộ quốc tế; cửa khẩu ga đường sắt liên vận quốc tế, cửa khẩu cảng biển loại 1, cửa khẩu cảng hàng không dân dụng quốc tế được mua hàng miễn thuế tại cửa hàng miễn thuế nằm trong khu vực cách ly;
b) Người chờ xuất cảnh được mua hàng miễn thuế tại cửa hàng miễn thuế trong nội địa. Hàng hóa miễn thuế được nhận tại quầy nhận hàng trong khu cách ly tại cửa khẩu quốc tế nơi hành khách xuất cảnh;
c) Khách du lịch là người nước ngoài theo đoàn bằng đường biển, có hộ chiếu hoặc giấy tờ có giá trị đi lại quốc tế được mua hàng miễn thuế tại cửa khẩu cảng biển loại 1, cửa hàng miễn thuế trong nội địa. Trường hợp mua hàng miễn thuế trong nội địa thì khách du lịch được nhận hàng tại quầy nhận hàng trong khu cách ly tại cửa khẩu cảng biển loại 1 nơi khách du lịch xuất cảnh;
d) Ngoài địa điểm nhận hàng quy định tại khoản này, khách mua hàng quy định tại điểm a, điểm b, điểm c khoản này (trừ khách mua hàng trên chuyến bay quốc tế xuất cảnh từ Việt Nam) được nhận hàng ở nước ngoài.
2. Hành khách trên các chuyến bay quốc tế xuất cảnh từ Việt Nam được mua hàng miễn thuế trên tàu bay xuất cảnh. Hành khách trên các chuyến bay quốc tế đến Việt Nam được mua hàng miễn thuế trên tàu bay đang thực hiện chuyến bay quốc tế đến Việt Nam.
3. Người nhập cảnh được mua hàng miễn thuế tại cửa hàng miễn thuế đặt tại khu vực hạn chế của cảng hàng không dân dụng quốc tế ngay sau khi hoàn thành thủ tục nhập cảnh, không được mua hàng miễn thuế sau khi đã ra khỏi khu vực hạn chế tại cảng hàng không dân dụng quốc tế.
4. Đối tượng được hưởng quyền ưu đãi, miễn trừ tại Việt Nam được mua hàng miễn thuế tại cửa hàng miễn thuế trong nội địa. Khi mua hàng miễn thuế cho tổ chức phải xuất trình sổ định mức hàng miễn thuế. Khi mua hàng miễn thuế cho cá nhân phải xuất trình sổ định mức hàng miễn thuế kèm chứng minh thư do Bộ Ngoại giao cấp hoặc hộ chiếu.
…
Như vậy, theo quy định trên thì người quá cảnh qua các cửa khẩu đường bộ quốc tế; cửa khẩu ga đường sắt liên vận quốc tế, cửa khẩu cảng biển loại 1, cửa khẩu cảng hàng không dân dụng quốc tế được mua các mặt hàng miễn thuế tại cửa hàng miễn thuế nằm trong khu vực cách ly.
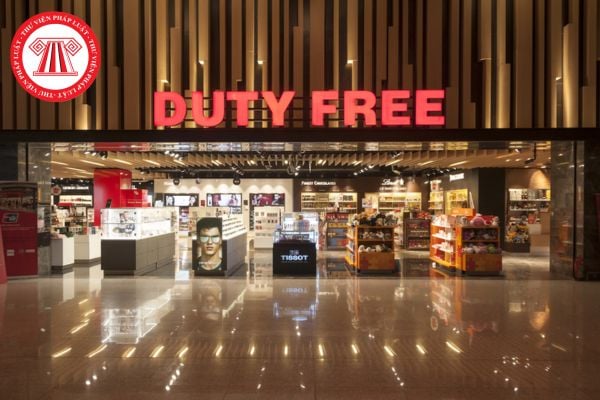
Người quá cảnh có được mua các mặt hàng miễn thuế tại cửa hàng miễn thuế nằm trong khu vực cách ly không? (Hình từ Internet)
Người quá cảnh được mua các mặt hàng miễn thuế có bị giới hạn số lượng không?
Người quá cảnh được mua các mặt hàng miễn thuế có bị giới hạn số lượng không, thì theo quy định tại khoản 1 Điều 8 Nghị định 100/2020/NĐ-CP như sau:
Định lượng mua hàng miễn thuế
1. Người xuất cảnh, quá cảnh, hành khách trên các chuyến bay quốc tế xuất cảnh từ Việt Nam hoặc người chờ xuất cảnh quy định tại khoản 1 Điều 3 Nghị định này được mua hàng miễn thuế không hạn chế số lượng và trị giá nhưng phải tự chịu trách nhiệm về thủ tục và định lượng để nhập khẩu vào nước nhập cảnh.
2. Hành khách trên các chuyến bay quốc tế đến Việt Nam, người nhập cảnh quy định tại khoản 2, khoản 3 Điều 3 Nghị định này được mua hàng miễn thuế theo định mức quy định tại khoản 1, khoản 2 Điều 6 Nghị định số 134/2016/NĐ-CP ngày 01 tháng 9 năm 2016 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật Thuế xuất khẩu, thuế nhập khẩu.
3. Đối tượng quy định tại khoản 4 Điều 3 Nghị định này được mua hàng miễn thuế theo định lượng quy định tại Điều 5 Nghị định số 134/2016/NĐ-CP ngày 01 tháng 9 năm 2016 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật thuế xuất khẩu, thuế nhập khẩu.
…
Như vậy, theo quy định trên thì người quá cảnh được mua các mặt hàng miễn thuế không bị hạn chế số lượng và trị giá nhưng phải tự chịu trách nhiệm về thủ tục và định lượng để nhập khẩu vào nước nhập cảnh.
Nhân viên bán hàng miễn thuế cho khách quá cảnh tại khu cách ly có trách nhiệm như thế nào?
Căn cứ tại khoản 1 Điều 13 Nghị định 100/2020/NĐ-CP thì nhân viên bán hàng miễn thuế cho khách quá cảnh tại khu cách ly có trách nhiệm như sau:
- Yêu cầu khách hàng xuất trình hộ chiếu hoặc giấy thông hành;
- Nhập dữ liệu vào phần mềm của doanh nghiệp các thông tin về khách hàng và hàng hóa khách hàng mua
Thông tin về khách hàng gồm: Họ và tên người mua hàng đúng theo hộ chiếu hoặc giấy thông hành; số hộ chiếu hoặc số giấy thông hành; quốc tịch; số hiệu chuyến bay (flight), ngày bay (date) được ghi trên thẻ tàu bay (boarding pass) đối với người quá cảnh bằng đường hàng không hoặc ngày khởi hành của phương tiện đối với người quá cảnh bằng đường sắt, đường biển.
Riêng trường hợp bán hàng cho khách quá cảnh qua cảng hàng không dân dụng quốc tế, thực hiện cập nhật thông tin về khách hàng thông qua việc quét mã vạch trên thẻ lên tàu bay (boarding pass).
Thông tin về hàng hóa gồm: Tên hàng, đơn vị tính phải ghi chính xác theo tên hàng, đơn vị tính đã khai báo trên tờ khai nhập khẩu; số lượng, trị giá của từng mặt hàng;
- Thực hiện gửi thông tin quy định tại điểm b khoản này đến hệ thống xử lý dữ liệu điện tử. Trong trường hợp hệ thống xử lý dữ liệu gặp sự cố, trong vòng 24 giờ kể từ khi hệ thống xử lý dữ liệu điện tử được khắc phục, doanh nghiệp thực hiện gửi thông tin đến hệ thống xử lý dữ liệu điện tử;
- Xuất hóa đơn bán hàng (bao gồm cả hàng tặng kèm sản phẩm, nếu có) theo quy định;
- Lưu hóa đơn bán hàng theo ngày bán hàng (trường hợp hóa đơn bán hàng là từng cuộn thì lưu theo từng cuộn).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];