- Mẫu sổ chi tiết bán hàng áp dụng đối với công ty trách nhiệm hữu hạn mới nhất hiện nay được quy định như thế nào?
- Hướng dẫn cách điền mẫu sổ chi tiết bán hàng áp dụng đối với công ty trách nhiệm hữu hạn mới nhất hiện nay?
- Ai có trách nhiệm ký duyệt sổ chi tiết bán hàng áp dụng đối với công ty trách nhiệm hữu hạn?
Mẫu sổ chi tiết bán hàng áp dụng đối với công ty trách nhiệm hữu hạn mới nhất hiện nay được quy định như thế nào?
Sổ chi tiết bán hàng áp dụng đối với công ty trách nhiệm hữu hạn được mở theo từng sản phẩm, hàng hoá, bất động sản đầu tư, dịch vụ đã bán hoặc đã cung cấp được khách hàng thanh toán tiền ngay hay chấp nhận thanh toán.
Mẫu sổ chi tiết bán hàng áp dụng đối với công ty trách nhiệm hữu hạn được hướng dẫn tại Mẫu số S35-DN Phụ lục số 04 ban hành theo Thông tư 200/2014/TT-BTC.
Tải về Mẫu sổ chi tiết bán hàng áp dụng đối với công ty trách nhiệm hữu hạn mới nhất hiện nay.
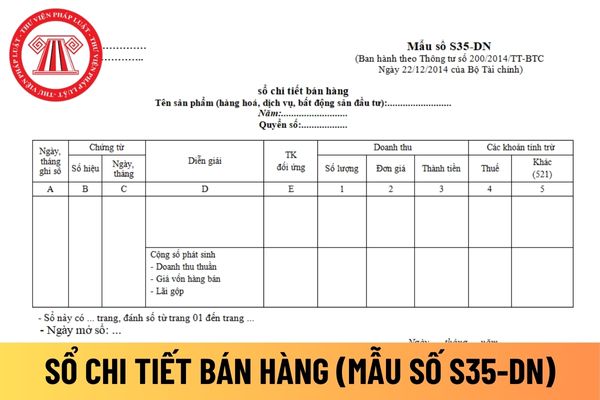
Sổ chi tiết bán hàng
Hướng dẫn cách điền mẫu sổ chi tiết bán hàng áp dụng đối với công ty trách nhiệm hữu hạn mới nhất hiện nay?
Căn cứ và phương pháp ghi sổ chi tiết bán hàng áp dụng đối với công ty trách nhiệm hữu hạn được hướng dẫn tại Mẫu số S35-DN Phụ lục số 04 ban hành theo Thông tư 200/2014/TT-BTC như sau:
- Cột A: Ghi ngày tháng kế toán ghi sổ.
- Cột B, C: Ghi số hiệu, ngày tháng của chứng từ dùng để ghi sổ.
- Cột D: Ghi nội dung nghiệp vụ kinh tế phát sinh.
- Cột E: Ghi số hiệu tài khoản đối ứng.
- Cột 1, 2, 3: Ghi số lượng, đơn giá và số tiền của khối lượng hàng hoá (sản phẩm, bất động sản đầu tư, dịch vụ) đã bán hoặc đã cung cấp.
- Cột 4: Ghi số thuế giá trị gia tăng (Thuế tiêu thụ đặc biệt, thuế xuất khẩu, thuế bảo vệ môi trường) phải nộp tính trên doanh số bán của số hàng hoá (sản phẩm, dịch vụ, BĐS đầu tư) đã bán hoặc đã cung cấp.
- Cột 5: Ghi số phải giảm trừ vào doanh thu (nếu có) như: Chiết khấu thương mại, hàng bán bị trả lại, giảm giá hàng bán,...
Sau khi cộng “Số phát sinh”, tính Chỉ tiêu “Doanh thu thuần” ghi vào cột 3. Cột 3 = Cột 3 trừ (-) Cột 4 và Cột 5. Chỉ tiêu “Giá vốn hàng bán”: Ghi số giá vốn của hàng hoá (sản phẩm, bất động sản đầu tư, dịch vụ) đã bán.
Chỉ tiêu “Lãi gộp” bằng (=) chỉ tiêu “Doanh thu thuần” trừ (-) chỉ tiêu “Giá vốn hàng bán”.
Ai có trách nhiệm ký duyệt sổ chi tiết bán hàng áp dụng đối với công ty trách nhiệm hữu hạn?
Người có trách nhiệm ký duyệt sổ chi tiết bán hàng áp dụng đối với công ty trách nhiệm hữu hạn được quy định tại khoản 1 Điều 124 Thông tư 200/2014/TT-BTC cụ thể như sau:
Mở, ghi sổ kế toán và chữ ký
1. Mở sổ
Sổ kế toán phải mở vào đầu kỳ kế toán năm. Đối với doanh nghiệp mới thành lập, sổ kế toán phải mở từ ngày thành lập. Người đại diện theo pháp luật và kế toán trưởng của doanh nghiệp có trách nhiệm ký duyệt các sổ kế toán. Sổ kế toán có thể đóng thành quyển hoặc để tờ rời. Các tờ sổ khi dùng xong phải đóng thành quyển để lưu trữ. Trước khi dùng sổ kế toán phải hoàn thiện các thủ tục sau:
- Đối với sổ kế toán dạng quyển: Trang đầu sổ phải ghi tõ tên doanh nghiệp, tên sổ, ngày mở sổ, niên độ kế toán và kỳ ghi sổ, họ tên, chữ ký của người giữ và ghi sổ, của kế toán trưởng và người đại diện theo pháp luật, ngày kết thúc ghi sổ hoặc ngày chuyển giao cho người khác. Sổ kế toán phải đánh số trang từ trang đầu đến trang cuối, giữa hai trang sổ phải đóng dấu giáp lai của đơn vị kế toán.
- Đối với sổ tờ rời: Đầu mỗi sổ tờ rời phải ghi rõ tên doanh nghiệp, số thứ tự của từng tờ sổ, tên sổ, tháng sử dụng, họ tên người giữ và ghi sổ. Các tờ rời trước khi dùng phải được giám đốc doanh nghiệp hoặc người được uỷ quyền ký xác nhận, đóng dấu và ghi vào sổ đăng ký sử dụng sổ tờ rời. Các sổ tờ rời phải được sắp xếp theo thứ tự các tài khoản kế toán và phải đảm bảo sự an toàn, dễ tìm.
2. Ghi sổ: Việc ghi sổ kế toán phải căn cứ vào chứng từ kế toán đã được kiểm tra bảo đảm các quy định về chứng từ kế toán. Mọi số liệu ghi trên sổ kế toán bắt buộc phải có chứng từ kế toán hợp pháp, hợp lý chứng minh.
3. Khoá sổ: Cuối kỳ kế toán phải khoá sổ kế toán trước khi lập Báo cáo tài chính. Ngoài ra phải khoá sổ kế toán trong các trường hợp kiểm kê hoặc các trường hợp khác theo quy định của pháp luật.
4. Đối với người ghi sổ thuộc các đơn vị dịch vụ kế toán phải ký và ghi rõ Số chứng chỉ hành nghề, tên và địa chỉ Đơn vị cung cấp dịch vụ kế toán. Người ghi sổ kế toán là cá nhân hành nghề ghi rõ Số chứng chỉ hành nghề.
Theo đó, người đại diện theo pháp luật và kế toán trưởng của công ty trách nhiệm hữu hạn có trách nhiệm ký duyệt sổ chi tiết bán hàng áp dụng đối với công ty trách nhiệm hữu hạn.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];