Mẫu số 09-TT Bảng kê chi tiền Excel? Tải mẫu bảng kê chi tiền theo Thông tư 200 file excel mới nhất?
Bảng kê chi tiền là bảng liệt kê các khoản tiền đã chi, làm căn cứ quyết toán các khoản tiền đã chi và ghi sổ kế toán. Mẫu số 09-TT Bảng kê chi tiền được quy định tại Phụ lục 3 ban hành kèm Thông tư 200/2014/TT-BTC
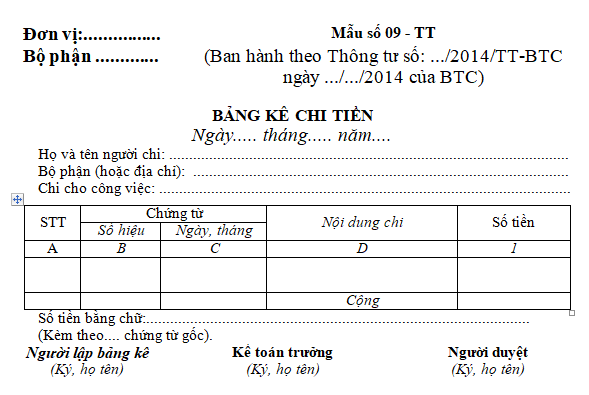
TẢI VỀ Mẫu số 09-TT Bảng kê chi tiền Excel
Lưu ý: Phương pháp và trách nhiệm ghi Mẫu số 09-TT:
- Góc trên bên trái ghi rõ tên đơn vị. Phần đầu ghi rõ họ tên, bộ phận, địa chỉ của người chi tiền và ghi rõ nội dung chi cho công việc gì.
- Cột A,B,C,D ghi rõ số thứ tự, số hiệu, ngày, tháng chứng từ và diễn giải nội dung chi của từng chứng từ.
- Cột 1: Ghi số tiền.
- Bảng kê chi tiền phải ghi rõ tổng số tiền bằng chữ và số chứng từ gốc đính kèm.
- Bảng kê chi tiền được lập thành 2 bản:
+ 1 bản lưu ở thủ quỹ.
+ 1 bản lưu ở kế toán quỹ.
Mẫu số 09-TT Bảng kê chi tiền Excel? Tải mẫu bảng kê chi tiền theo Thông tư 200 file excel mới nhất? (Hình từ Internet)
Doanh nghiệp có bắt buộc phải lập mẫu bảng kê chi tiền theo Thông tư 200 không?
Căn cứ khoản 3 Điều 9 Thông tư 200/2014/TT-BTC:
Đăng ký sửa đổi Chế độ kế toán
...
3. Đối với chứng từ và sổ kế toán
a) Các chứng từ kế toán đều thuộc loại hướng dẫn (không bắt buộc), doanh nghiệp có thể lựa chọn áp dụng theo biểu mẫu ban hành kèm theo phụ lục số 3 Thông tư này hoặc được tự thiết kế phù hợp với đặc điểm hoạt động và yêu cầu quản lý của đơn vị nhưng phải đảm bảo cung cấp những thông tin theo quy định của Luật Kế toán và các văn bản sửa đổi, bổ sung, thay thế.
b) Tất cả các biểu mẫu sổ kế toán (kể cả các loại Sổ Cái, sổ Nhật ký) đều thuộc loại không bắt buộc. Doanh nghiệp có thể áp dụng biểu mẫu sổ theo hướng dẫn tại phụ lục số 4 Thông tư này hoặc bổ sung, sửa đổi biểu mẫu sổ, thẻ kế toán phù hợp với đặc điểm hoạt động và yêu cầu quản lý nhưng phải đảm bảo trình bày thông tin đầy đủ, rõ ràng, dễ kiểm tra, kiểm soát.
Và Điều 117 Thông tư 200/2014/TT-BTC có quy định như sau:
Hệ thống biểu mẫu chứng từ kế toán
1. Các loại chứng từ kế toán tại phụ lục 3 Thông tư này đều thuộc loại hướng dẫn. Doanh nghiệp được chủ động xây dựng, thiết kế biểu mẫu chứng từ kế toán phù hợp với đặc điểm hoạt động và yêu cầu quản lý của mình nhưng phải đáp ứng được các yêu cầu của Luật kế toán và đảm bảo nguyên tắc rõ ràng, minh bạch, kịp thời, dễ kiểm tra, kiểm soát và đối chiếu.
2. Trường hợp không tự xây dựng và thiết kế biểu mẫu chứng từ cho riêng mình, doanh nghiệp có thể áp dụng hệ thống biểu mẫu và hướng dẫn nội dung ghi chép chứng từ kế toán theo hướng dẫn Phụ lục 3 Thông tư này.
3. Các doanh nghiệp có các nghiệp vụ kinh tế, tài chính đặc thù thuộc đối tượng điều chỉnh của các văn bản pháp luật khác thì áp dụng theo quy định về chứng từ tại các văn bản đó.
Theo như quy định trên có nêu: "Các chứng từ kế toán đều thuộc loại hướng dẫn (không bắt buộc), doanh nghiệp có thể lựa chọn áp dụng theo biểu mẫu ban hành kèm theo phụ lục số 3 Thông tư này hoặc được tự thiết kế phù hợp với đặc điểm hoạt động và yêu cầu quản lý của đơn vị nhưng phải đảm bảo cung cấp những thông tin theo quy định của Luật Kế toán và các văn bản sửa đổi, bổ sung, thay thế."
Như vậy, doanh nghiệp không bắt buộc phải lập mẫu bảng kê chi tiền theo Thông tư 200 mà có thể tự mình thiết kế mẫu khác sao cho phù hợp với đặc điểm hoạt động và yêu cầu quản lý của đơn vị nhưng phải đảm bảo cung cấp những thông tin theo quy định của Luật Kế toán và các văn bản sửa đổi, bổ sung, thay thế.
Quy định về trình tự luân chuyển và kiểm tra chứng từ kế toán theo Thông tư 200?
Trình tự luân chuyển và kiểm tra chứng từ kế toán được quy định tại Điều 119 Thông tư 200/2014/TT-BTC như sau:
(1) Tất cả các chứng từ kế toán do doanh nghiệp lập hoặc từ bên ngoài chuyển đến đều phải tập trung vào bộ phận kế toán doanh nghiệp. Bộ phận kế toán kiểm tra những chứng từ kế toán đó và chỉ sau khi kiểm tra và xác minh tính pháp lý của chứng từ thì mới dùng những chứng từ đó để ghi sổ kế toán.
(2) Trình tự luân chuyển chứng từ kế toán bao gồm các bước sau:
- Lập, tiếp nhận, xử lý chứng từ kế toán;
- Kế toán viên, kế toán trưởng kiểm tra và ký chứng từ kế toán hoặc trình Giám đốc doanh nghiệp ký duyệt;
- Phân loại, sắp xếp chứng từ kế toán, định khoản và ghi sổ kế toán;
- Lưu trữ, bảo quản chứng từ kế toán.
(3) Trình tự kiểm tra chứng từ kế toán.
- Kiểm tra tính rõ ràng, trung thực, đầy đủ của các chỉ tiêu, các yếu tố ghi chép trên chứng từ kế toán;
- Kiểm tra tính hợp pháp của nghiệp vụ kinh tế, tài chính phát sinh đã ghi trên chứng từ kế toán, đối chiếu chứng từ kế toán với các tài liệu khác có liên quan;
- Kiểm tra tính chính xác của số liệu, thông tin trên chứng từ kế toán.
(4) Khi kiểm tra chứng từ kế toán nếu phát hiện hành vi vi phạm chính sách, chế độ, các quy định về quản lý kinh tế, tài chính của Nhà nước, phải từ chối thực hiện (Không xuất quỹ, thanh toán, xuất kho,…) đồng thời báo ngay cho Giám đốc doanh nghiệp biết để xử lý kịp thời theo pháp luật hiện hành.
Đối với những chứng từ kế toán lập không đúng thủ tục, nội dung và chữ số không rõ ràng thì người chịu trách nhiệm kiểm tra hoặc ghi sổ phải trả lại, yêu cầu làm thêm thủ tục và điều chỉnh sau đó mới làm căn cứ ghi sổ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];