Mẫu quyết định tiến hành thanh tra thuế về việc xử lý tiền, đồ vật, giấy phép bị tạm giữ là mẫu nào?
Mẫu quyết định khi tiến hành thanh tra thuế về việc xử lý tiền, đồ vật, giấy phép bị tạm giữ là Mẫu số 08/TTrT ban hành kèm theo Phụ lục I Thông tư 80/2021/TT-BTC.
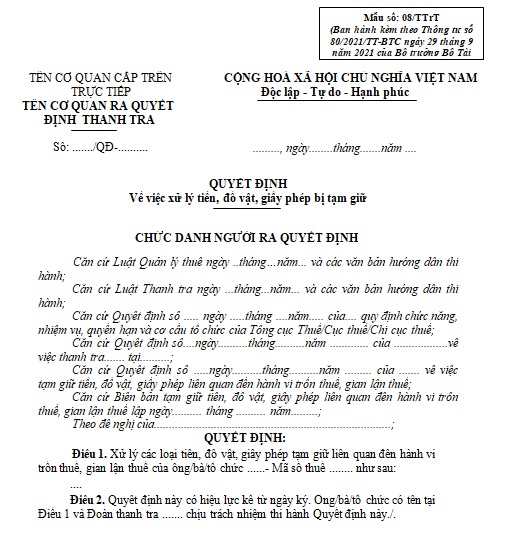
Tải về Mẫu quyết định khi tiến hành thanh tra thuế về việc xử lý tiền, đồ vật, giấy phép bị tạm giữ
Quyết định thanh tra thuế bao gồm những nội dung chính gì?
Quyết định thanh tra thuế được quy định tại Điều 114 Luật Quản lý thuế 2019 như sau:
Quyết định thanh tra thuế
1. Thủ trưởng cơ quan quản lý thuế các cấp có thẩm quyền ra quyết định thanh tra thuế.
2. Quyết định thanh tra thuế phải có các nội dung chính sau đây:
a) Căn cứ pháp lý để thanh tra thuế;
b) Đối tượng, nội dung, phạm vi, nhiệm vụ thanh tra thuế;
c) Thời hạn tiến hành thanh tra thuế;
d) Trưởng đoàn thanh tra thuế và các thành viên của đoàn thanh tra thuế.
...
Theo đó, quyết định thanh tra thuế bao gồm những nội dung sau đây:
- Căn cứ pháp lý để thanh tra thuế;
- Đối tượng, nội dung, phạm vi, nhiệm vụ thanh tra thuế;
- Thời hạn tiến hành thanh tra thuế;
- Trưởng đoàn thanh tra thuế và các thành viên của đoàn thanh tra thuế.
Lưu ý:
- Chậm nhất là 03 ngày làm việc kể từ ngày ký, quyết định thanh tra thuế phải được gửi cho đối tượng thanh tra.
- Quyết định thanh tra thuế phải được công bố chậm nhất là 15 ngày kể từ ngày ra quyết định thanh tra thuế.
Trường nào nào phải tiến hành thanh tra thuế?
Các trường hợp thanh tra thuế được quy định tại Điều 113 Luật Quản lý thuế 2019 như sau:
(1) Khi có dấu hiệu vi phạm pháp luật về thuế.
(2) Để giải quyết khiếu nại, tố cáo hoặc thực hiện các biện pháp phòng, chống tham nhũng.
(3) Theo yêu cầu của công tác quản lý thuế trên cơ sở kết quả phân loại rủi ro trong quản lý thuế.
(4) Theo kiến nghị của Kiểm toán nhà nước, kết luận của Thanh tra nhà nước và cơ quan khác có thẩm quyền.
Lưu ý:
Thời hạn thanh tra thuế được quy định tại Điều 115 Luật Quản lý thuế 2019 như sau:
- Thời hạn thanh tra thuế thực hiện theo quy định của Luật Thanh tra 2010. Thời hạn của cuộc thanh tra được tính là thời gian thực hiện thanh tra tại trụ sở của người nộp thuế kể từ ngày công bố quyết định thanh tra đến ngày kết thúc việc thanh tra tại trụ sở của người nộp thuế.
- Trường hợp cần thiết, người ra quyết định thanh tra thuế gia hạn thời hạn thanh tra thuế theo quy định của Luật Thanh tra 2010. Việc gia hạn thời hạn thanh tra thuế do người ra quyết định thanh tra quyết định.
Người ra, quyết định thanh tra thuế có các nhiệm vụ, quyền hạn theo quy định tại khoản 1 Điều 116 Luật Quản lý thuế 2019 như sau:
- Chỉ đạo, kiểm tra, giám sát đoàn thanh tra thuế thực hiện đúng nội dung, quyết định thanh tra thuế;
- Yêu cầu đối tượng thanh tra cung cấp thông tin, tài liệu, báo cáo bằng văn bản, giải trình về những vấn đề liên quan đến nội dung thanh tra thuế; yêu cầu cơ quan, tổ chức, cá nhân có thông tin, tài liệu liên quan đến nội dung thanh tra thuế cung cấp thông tin, tài liệu đó;
- Trưng cầu giám định về những vấn đề liên quan đến nội dung thanh tra thuế;
- Tạm đình chỉ hoặc kiến nghị người có thẩm quyền đình chỉ việc làm khi xét thấy việc làm đó gây thiệt hại nghiêm trọng đến lợi ích của Nhà nước, quyền và lợi ích hợp pháp của cơ quan, tổ chức, cá nhân;
- Quyết định xử lý theo thẩm quyền hoặc kiến nghị người có thẩm quyền xử lý kết quả thanh tra, đôn đốc việc thực hiện quyết định xử lý về thanh tra thuế;
- Giải quyết khiếu nại, tố cáo liên quan đến trách nhiệm của trưởng đoàn thanh tra thuế, các thành viên khác của đoàn thanh tra thuế;
- Đình chỉ, thay đổi trưởng đoàn thanh tra, thành viên đoàn thanh tra khi không đáp ứng được yêu cầu, nhiệm vụ thanh tra hoặc có hành vi vi phạm pháp luật hoặc khi phát hiện trưởng đoàn thanh tra, thành viên đoàn thanh tra có liên quan đến đối tượng thanh tra hoặc vì lý do khách quan khác mà không thể thực hiện nhiệm vụ thanh tra;
- Kết luận về nội dung thanh tra thuế;
- Chuyển hồ sơ vụ việc vi phạm pháp luật sang cơ quan điều tra khi phát hiện có dấu hiệu của tội phạm, đồng thời thông báo bằng văn bản cho Viện kiểm sát cùng cấp biết;
- Áp dụng các biện pháp quy định tại các Điều 121 Luật Quản lý thuế 2019, Điều 122 Luật Quản lý thuế 2019 và Điều 123 Luật Quản lý thuế 2019;
- Yêu cầu tổ chức tín dụng nơi đối tượng thanh tra có tài khoản phong tỏa tài khoản đó để phục vụ việc thanh tra khi có căn cứ cho rằng đối tượng thanh tra tẩu tán tài sản, không thực hiện quyết định thu hồi tiền, tài sản của Thủ trưởng cơ quan Thanh tra nhà nước, Thủ trưởng cơ quan được giao thực hiện chức năng thanh tra chuyên ngành hoặc Thủ trưởng cơ quan quản lý nhà nước.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];