- Mẫu quyết định sửa chữa, bổ sung quyết định giải quyết bồi thường của Thủ trưởng cơ quan Thuế giải quyết bồi thường hiện nay?
- Thủ trưởng cơ quan Thuế giải quyết bồi thường ra Quyết định sửa chữa, bổ sung quyết định giải quyết bồi thường trong trường hợp nào?
- Quyết định sửa chữa, bổ sung quyết định giải quyết bồi thường của Thủ trưởng cơ quan Thuế giải quyết bồi thường phải được gửi ngay cho ai?
Mẫu quyết định sửa chữa, bổ sung quyết định giải quyết bồi thường của Thủ trưởng cơ quan Thuế giải quyết bồi thường hiện nay?
Tại khoản 2 Điều 15 Quy chế giải quyết bồi thường nhà nước tại cơ quan Thuế các cấp kèm theo Quyết định 657/QĐ-TCT năm 2023 quy định thì Thủ trưởng cơ quan Thuế giải quyết bồi thường ra quyết định sửa chữa, bổ sung quyết định giải quyết bồi thường theo mẫu số 12/BTNN ban hành kèm theo Thông tư 04/2018/TT-BTP.
Tải mẫu 12/BTNN Quyết định sửa chữa, bổ sung quyết định giải quyết bồi thường tại đây: Tải về
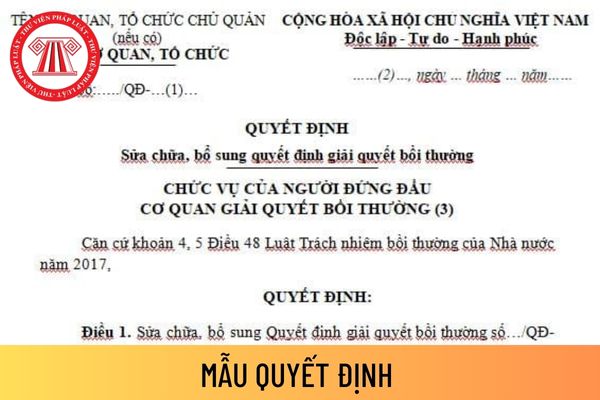
Mẫu 12/BTNN Quyết định sửa chữa, bổ sung quyết định giải quyết bồi thường tại cơ quan Thuế
Thủ trưởng cơ quan Thuế giải quyết bồi thường ra Quyết định sửa chữa, bổ sung quyết định giải quyết bồi thường trong trường hợp nào?
Theo khoản 2 Điều 15 Quy chế giải quyết bồi thường nhà nước tại cơ quan Thuế các cấp kèm theo Quyết định 657/QĐ-TCT năm 2023 như sau:
Hủy, sửa chữa, bổ sung quyết định giải quyết bồi thường
...
2. Hậu quả do hủy quyết định giải quyết bồi thường được giải quyết như sau:
a) Hủy quyết định giải quyết bồi thường đối với các trường hợp quy định tại điểm a, b và c khoản 1 Điều này thì Thủ trưởng cơ quan Thuế giải quyết bồi thường ra quyết định đình chỉ giải quyết yêu cầu bồi thường theo mẫu số 15/BTNN ban hành kèm theo Thông tư số 04/2018/TT-BTP:
- Trường hợp chưa chi trả tiền bồi thường cho người bị thiệt hại thì cơ quan Thuế giải quyết bồi thường ra quyết định đình chỉ giải quyết bồi thường theo quy định tại Điều 51 Luật TNBTCNN và thu hồi số tiền bồi thường đã tạm ứng (nếu có);
- Trường hợp đã chi trả tiền bồi thường cho người bị thiệt hại thì cơ quan Thuế giải quyết bồi thường có trách nhiệm thu hồi số tiền bồi thường theo quy định của pháp luật;
- Trường hợp công chức thuế thi hành công vụ gây thiệt hại đã hoàn trả tiền bồi thường thì cơ quan Thuế trực tiếp quản lý công chức thi hành công vụ có trách nhiệm trả lại số tiền đã thu theo quy định tại Điều 69 Luật TNBTCNN và Điều 31 Nghị định số 68/2018/NĐ-CP về xử lý tiền đã hoàn trả;
- Giải quyết các hậu quả khác (nếu có) theo quy định của pháp luật.
b) Hủy quyết định giải quyết bồi thường đối với các trường hợp quy định tại điểm d và đ khoản 1 Điều này thì cơ quan Thuế giải quyết bồi thường phải giải quyết lại yêu cầu bồi thường.
2. Thủ trưởng cơ quan Thuế giải quyết bồi thường ra quyết định sửa chữa, bổ sung quyết định giải quyết bồi thường theo mẫu số 12/BTNN ban hành kèm theo Thông tư số 04/2018/TT-BTP trong thời hạn 02 ngày làm việc kể từ ngày phát hiện quyết định giải quyết bồi thường có lỗi rõ ràng về chính tả, về số liệu do nhầm lẫn hoặc tính toán sai.
...
Theo đó, Thủ trưởng cơ quan Thuế giải quyết bồi thường ra quyết định sửa chữa, bổ sung quyết định giải quyết bồi thường theo mẫu số 12/BTNN được hướng dẫn cụ thể trên ban hành kèm theo Thông tư 04/2018/TT-BTP trong thời hạn 02 ngày làm việc kể từ ngày phát hiện quyết định giải quyết bồi thường có lỗi rõ ràng về chính tả, về số liệu do nhầm lẫn hoặc tính toán sai.
Quyết định sửa chữa, bổ sung quyết định giải quyết bồi thường của Thủ trưởng cơ quan Thuế giải quyết bồi thường phải được gửi ngay cho ai?
Theo khoản 3 Điều 15 Quy chế giải quyết bồi thường nhà nước tại cơ quan Thuế các cấp kèm theo Quyết định 657/QĐ-TCT năm 2023 như sau:
Hủy, sửa chữa, bổ sung quyết định giải quyết bồi thường
...
3. Quyết định hủy, sửa chữa, bổ sung quyết định giải quyết bồi thường phải được gửi ngay cho người yêu cầu bồi thường, cơ quan quản lý nhà nước về công tác bồi thường nhà nước có thẩm quyền theo quy định tại Điều 12 Thông tư số 08/2019/TT-BTP và các cơ quan, tổ chức, cá nhân khác có liên quan.
Theo quy định trên, Quyết định sửa chữa, bổ sung quyết định giải quyết bồi thường phải được gửi ngay cho người yêu cầu bồi thường, cơ quan quản lý nhà nước về công tác bồi thường nhà nước có thẩm quyền theo quy định tại Điều 12 Thông tư 08/2019/TT-BTP, cụ thể:
Trách nhiệm gửi văn bản trong quá trình giải quyết yêu cầu bồi thường và xác định trách nhiệm hoàn trả cho cơ quan quản lý nhà nước
1. Trong quá trình giải quyết yêu cầu bồi thường và xác định trách nhiệm hoàn trả, cơ quan trực tiếp quản lý người thi hành công vụ gây thiệt hại có trách nhiệm gửi cơ quan quản lý nhà nước các văn bản quy định tại khoản 7 Điều 15, khoản 4 Điều 43, khoản 5 Điều 48, khoản 3 Điều 49, khoản 4 Điều 50, khoản 3 Điều 51 và khoản 4 Điều 66 của Luật.
2. Việc gửi văn bản trong quá trình giải quyết yêu cầu bồi thường và xác định trách nhiệm hoàn trả được thực hiện như sau:
a) Cơ quan giải quyết bồi thường quy định tại các điểm a, b, c, d, d, e, g, h, i, k khoản 3 Điều 19 Nghị định số 68/2018/NĐ-CP và Ủy ban nhân dân cấp tỉnh có trách nhiệm gửi Bộ Tư pháp;
b) Cơ quan tiến hành tố tụng, cơ quan thi hành án, cơ quan hành chính cấp tỉnh, cấp huyện và cơ quan hành chính cấp xã có trách nhiệm gửi Ủy ban nhân dân cấp tỉnh và Bộ Tư pháp.
Và các cơ quan, tổ chức, cá nhân khác có liên quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];