Mẫu kê khai tài sản thu nhập hằng năm từ 01/7/2026 là mẫu nào? Tải mẫu kê khai tài sản thu nhập theo Nghị định 164 tại đâu?
Mẫu kê khai tài sản thu nhập hằng năm từ 01/7/2026 là mẫu được quy định tại Phụ lục ban hành kèm Nghị định 164/2026/NĐ-CP.
Mẫu kê khai tài sản thu nhập hằng năm có dạng như sau:
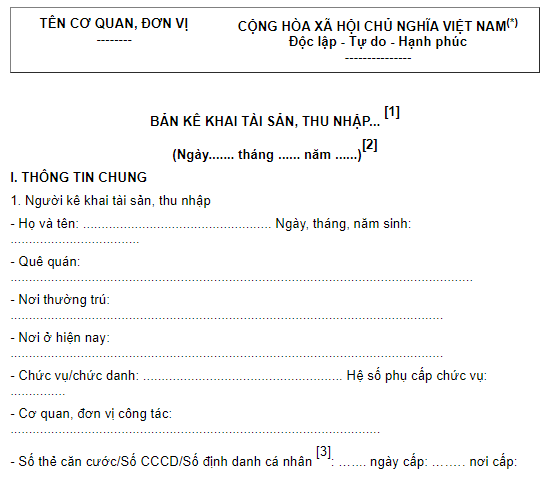
TẢI VỀ: Mẫu kê khai tài sản thu nhập hằng năm
Mẫu kê khai tài sản thu nhập hằng năm từ 01/7/2026 là mẫu nào? Tải mẫu kê khai tài sản thu nhập theo Nghị định 164 tại đâu? (Hình từ Internet)
Nếu không có tài sản thu nhập thì ghi mẫu kê khai tài sản thu nhập hằng năm thế nào?
Người kê khai ghi đầy đủ các thông tin theo mẫu bản kê khai tài sản, thu nhập; nếu không có tài sản, thu nhập thì ghi “không có”, không được bỏ trống tại các mục kê khai; không được tự ý cắt bỏ, thay đổi thứ tự các mục, các trường thông tin và chịu trách nhiệm về toàn bộ nội dung đã kê khai.
Thep Phụ lục ban hành kèm Nghị định 164/2026/NĐ-CP quy định hướng dẫn việc kê khai tài sản, thu nhập lần đầu, kê khai hằng năm, kê khai bổ sung, kê khai phục vụ công tác cán bộ như sau:
(*) Người kê khai thuộc cơ quan của Đảng ghi “ĐẢNG CỘNG SẢN VIỆT NAM” thay cho quốc hiệu, tiêu ngữ. [1] Người có nghĩa vụ kê khai tài sản, thu nhập (người kê khai) ghi rõ phương thức kê khai theo quy định tại Điều 36 của Luật Phòng, chống tham nhũng (kê khai lần đầu, kê khai hằng năm, kê khai bổ sung, kê khai phục vụ công tác cán bộ). Nếu kê khai lần đầu thì không phải kê khai: Tổng thu nhập giữa hai lần kê khai; Mục III “Biến động tài sản, thu nhập; giải trình nguồn gốc của tài sản, thu nhập”. Người kê khai ghi đầy đủ các thông tin theo mẫu bản kê khai tài sản, thu nhập; nếu không có tài sản, thu nhập thì ghi “không có”, không được bỏ trống tại các mục kê khai; không được tự ý cắt bỏ, thay đổi thứ tự các mục, các trường thông tin và chịu trách nhiệm về toàn bộ nội dung đã kê khai. Trong trường hợp kê khai bản giấy: Người kê khai phải ký ở từng trang; ký và ghi rõ họ tên ở trang cuối cùng của bản kê khai; lập 02 bản kê khai để bàn giao cho cơ quan, tổ chức, đơn vị quản lý (01 bản bàn giao cho Cơ quan kiểm soát tài sản, thu nhập; 01 bản để phục vụ công tác quản lý của cơ quan, tổ chức, đơn vị và việc tổ chức công khai bản kê khai). Trong trường hợp kê khai trên môi trường điện tử (phần mềm Cơ sở dữ liệu quốc gia về kiểm soát tài sản, thu nhập): Người kê khai thực hiện theo hướng dẫn, điền đầy đủ các trường thông tin đã lập trình sẵn; sau đó trích xuất ra phụ lục, kiểm tra tính chính xác, đầy đủ, nếu chưa đạt yêu cầu thì phải quay lại chỉnh sửa, thay đổi, bổ sung cho đến khi hoàn thiện, ký điện tử và nộp bản kê khai. [2] Ghi ngày chốt thông tin, dữ liệu về tài sản, thu nhập tại bản kê khai (đây là ngày cơ quan kiểm soát tài sản, thu nhập lấy làm căn cứ để yêu cầu các cơ quan, tổ chức, đơn vị, cá nhân có liên quan cung cấp thông tin về tài sản, thu nhập của người kê khai). [3] Ghi số thẻ căn cước, số căn cước công dân hoặc số định danh cá nhân; ghi rõ ngày cấp và nơi cấp. [4] Nếu vợ hoặc chồng của người kê khai làm việc thường xuyên trong cơ quan, tổ chức, doanh nghiệp thì ghi rõ tên cơ quan/tổ chức/doanh nghiệp đó; nếu kinh doanh tự do, nghỉ hưu hoặc nội trợ, … thì ghi rõ. [5] Tài sản phải kê khai là tài sản tại thời điểm kê khai thuộc quyền sở hữu, quyền sử dụng của người kê khai, của vợ hoặc chồng và con đẻ, con nuôi (nếu có) chưa thành niên theo quy định của pháp luật mà tổng giá trị mỗi loại tài sản từ 150 triệu đồng trở lên. [6] Quyền sử dụng đất là quyền sử dụng trên thực tế của người kê khai đối với thửa đất bao gồm đất đã được cấp hoặc chưa được cấp Giấy chứng nhận quyền sử dụng đất. [7] Đất ở là đất được sử dụng vào mục đích để ở theo quy định của pháp luật về đất đai. Trường hợp thửa đất được sử dụng cho nhiều mục đích khác nhau mà trong đó có đất ở thì kê khai vào mục “Đất ở”. ... Xem đầy đủ hướng dẫn việc kê khai tài sản thu nhập hằng năm TẠI ĐÂY |
Việc xây dựng kế hoạch xác minh tài sản thu nhập phải có những nội dung nào?
Theo khoản 3 Điều 14 Nghị định 164/2026/NĐ-CP việc xây dựng kế hoạch xác minh tài sản thu nhập phải có những nội dung sau:
(1) Mục đích, yêu cầu;
(2) Nội dung xác minh là các thông tin kê khai tại bản kê khai của năm xác minh so với các thông tin đã kê khai tại bản kê khai của năm liền trước;
(3) Số lượng và tên cơ quan, đơn vị được xác minh;
(4) Tổng số người được xác minh, số lượng người được xác minh phân bổ theo cơ quan, tổ chức, đơn vị trực thuộc;
(5) Việc tổ chức thực hiện kế hoạch xác minh, người được phân công chỉ đạo việc thực hiện, đơn vị được phân công tiến hành xác minh, nguồn lực để thực hiện xác minh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];