Mẫu Báo cáo mô tả sáng kiến trong ngành Tài chính theo Thông tư 146 là mẫu nào? Tải về mẫu số 1.11?
Mẫu Báo cáo mô tả sáng kiến trong ngành Tài chính là mẫu số 1.11 Phụ lục I Thông tư 146/2026/TT-BTC
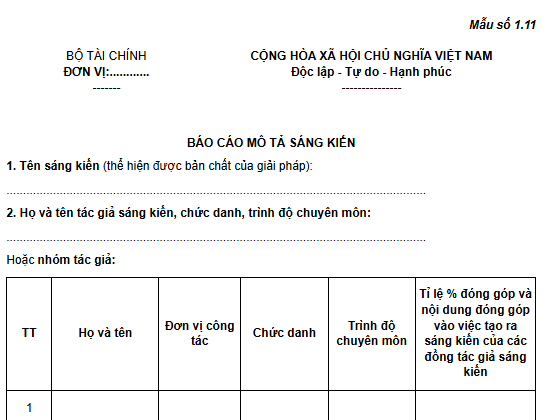
Tải về Mẫu Báo cáo mô tả sáng kiến trong ngành Tài chính
>>> Tiêu chuẩn xét tặng danh hiệu Tập thể lao động xuất sắc trong ngành Tài chính từ 01/10/2026 là gì?
Mẫu Báo cáo mô tả sáng kiến trong ngành Tài chính theo Thông tư 146 là mẫu nào? Tải về mẫu số 1.11? (Hình từ internet)
Hồ sơ đề nghị công nhận sáng kiến trong ngành Tài chính bao gồm những gì?
Theo khoản 2 Điều 13 Thông tư 146/2026/TT-BTC quy định như sau:
Hồ sơ đề nghị khen thưởng
1. Hồ sơ đề nghị xét tặng danh hiệu thi đua, hình thức khen thưởng thuộc thẩm quyền của Bộ trưởng Bộ Tài chính gồm 01 bộ (bản chính); đồng thời gửi các tệp tin điện tử (file word và file pdf) của hồ sơ đến Bộ Tài chính, trừ văn bản có nội dung bí mật nhà nước.
a) Hồ sơ đề nghị xét tặng danh hiệu thi đua, gồm:
- Tờ trình đề nghị xét tặng danh hiệu thi đua;
- Báo cáo thành tích của tập thể, cá nhân;
- Biên bản bình xét thi đua;
- Biên bản họp tổng kết Cụm, Khối thi đua (đối với hồ sơ đề nghị Cờ thi đua của Bộ Tài chính hoặc Cờ thi đua của Chính phủ).
b) Hồ sơ đề nghị xét tặng hình thức khen thưởng, gồm:
- Tờ trình đề nghị xét tặng hình thức khen thưởng;
- Báo cáo thành tích của tập thể, cá nhân;
- Biên bản xét khen thưởng;
- Biên bản họp tổng kết Cụm, Khối thi đua (đối với hồ sơ đề nghị Bằng khen của Bộ Tài chính cho tập thể, cá nhân có thành tích xuất sắc trong tổ chức hoạt động cụm, khối thi đua);
- Đối với đề nghị khen thưởng cho tập thể, cá nhân thuộc Sở Tài chính, Ban Quản lý khu kinh tế các tỉnh, thành phố quy định tại khoản 8 Điều 3 Thông tư này, hồ sơ đề nghị khen thưởng gửi kèm theo bản sao các văn bản đánh giá, xếp loại tập thể, cá nhân trong 02 năm liên tục đến thời điểm đề nghị khen thưởng.
...
2. Hồ sơ đề nghị công nhận hiệu quả áp dụng, khả năng nhân rộng hoặc phạm vi ảnh hưởng của sáng kiến 01 bộ (bản chính), gồm:
- Tờ trình đề nghị công nhận hiệu quả áp dụng, khả năng nhân rộng hoặc phạm vi ảnh hưởng của sáng kiến (Danh sách sáng kiến và bản tóm tắt sáng kiến kèm theo);
- Biên bản họp xét sáng kiến (nêu rõ tên sáng kiến, phạm vi ảnh hưởng, hiệu quả áp dụng của sáng kiến và ý kiến nhận xét, đánh giá (nếu có), kết quả bỏ phiếu lấy ý kiến của thành viên Hội đồng;
- Báo cáo mô tả sáng kiến (kèm theo tài liệu minh chứng sáng kiến);
- Quyết định công nhận sáng kiến của đơn vị.
...
Như vậy, hồ sơ đề nghị công nhận hiệu quả áp dụng, khả năng nhân rộng hoặc phạm vi ảnh hưởng của sáng kiến 01 bộ (bản chính), gồm:
- Tờ trình đề nghị công nhận hiệu quả áp dụng, khả năng nhân rộng hoặc phạm vi ảnh hưởng của sáng kiến (Danh sách sáng kiến và bản tóm tắt sáng kiến kèm theo);
- Biên bản họp xét sáng kiến (nêu rõ tên sáng kiến, phạm vi ảnh hưởng, hiệu quả áp dụng của sáng kiến và ý kiến nhận xét, đánh giá (nếu có), kết quả bỏ phiếu lấy ý kiến của thành viên Hội đồng;
- Báo cáo mô tả sáng kiến (kèm theo tài liệu minh chứng sáng kiến);
- Quyết định công nhận sáng kiến của đơn vị.
Hội đồng sáng kiến ngành Tài chính do cơ quan nào thành lập?
Theo Điều 18 Thông tư 146/2026/TT-BTC quy định:
Hội đồng sáng kiến
1. Hội đồng sáng kiến ngành Tài chính là cơ quan do Bộ trưởng Bộ Tài chính thành lập, giúp Bộ trưởng xem xét, đánh giá, công nhận hiệu quả áp dụng, khả năng nhân rộng hoặc phạm vi ảnh hưởng của sáng kiến trong Bộ, trong toàn quốc để làm căn cứ xét tặng danh hiệu thi đua và hình thức khen thưởng.
2. Thành phần của Hội đồng sáng kiến ngành Tài chính, gồm:
a) Chủ tịch Hội đồng là Thứ trưởng Bộ Tài chính;
b) Phó Chủ tịch Hội đồng là Viện trưởng Viện Chiến lược và Chính sách kinh tế - tài chính;
c) Các ủy viên Hội đồng là những người có trình độ chuyên môn về lĩnh vực có liên quan đến nội dung sáng kiến; do Bộ trưởng Bộ Tài chính xem xét, quyết định;
d) Thư ký Hội đồng là đại diện lãnh đạo Phòng Tổng hợp - Thi đua, Vụ Tổ chức cán bộ.
3. Vụ Tổ chức cán bộ là cơ quan thường trực Hội đồng sáng kiến ngành Tài chính có nhiệm vụ thẩm định hồ sơ, tham mưu trình Hội đồng sáng kiến ngành Tài chính xem xét, công nhận.
4. Hội đồng sáng kiến ngành Tài chính làm việc theo Quy chế tổ chức, hoạt động do Bộ trưởng Bộ Tài chính ban hành.
5. Hội đồng sáng kiến cấp cơ sở: do người đứng đầu cơ quan, tổ chức, đơn vị thuộc Bộ, thuộc thẩm quyền quản lý của Bộ Tài chính căn cứ chức năng, nhiệm vụ thành lập Hội đồng và ban hành quy chế hoạt động của Hội đồng phù hợp với thực tế đơn vị để tham mưu, tư vấn về sáng kiến cấp cơ sở cho các cá nhân thuộc phạm vi quản lý và trình Bộ Tài chính công nhận sáng kiến có hiệu quả áp dụng, khả năng nhân rộng của sáng kiến trong Bộ, trong toàn quốc để làm căn cứ xét tặng danh hiệu thi đua và hình thức khen thưởng.
...
Như vậy, Hội đồng sáng kiến ngành Tài chính là cơ quan do Bộ trưởng Bộ Tài chính thành lập, giúp Bộ trưởng xem xét, đánh giá, công nhận hiệu quả áp dụng, khả năng nhân rộng hoặc phạm vi ảnh hưởng của sáng kiến trong Bộ, trong toàn quốc để làm căn cứ xét tặng danh hiệu thi đua và hình thức khen thưởng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];