Giấy đề nghị thanh toán khoản chi hộ công ty gửi bên thứ ba là gì? Các khoản đã chi hộ bên thứ ba hạch toán vào tài khoản nào?
Có thể hiểu đơn giản Giấy đề nghị thanh toán khoản chi hộ công ty gửi bên thứ ba là văn bản do công ty lập với mục đích đề nghị, yêu cầu một tổ chức, công ty khác thanh toán lại khoản tiền mà công ty mình đã chi hộ trước đó theo thỏa thuận hoặc hợp đồng giữa các bên.
*Nội dung trên chỉ mang tính chất tham khảo
Theo Phần B Phụ lục II Thông tư 99/2025/TT-BTC quy định nguyên tắc hạch toán các khoản nợ phải thu như sau:
NGUYÊN TẮC KẾ TOÁN CÁC KHOẢN NỢ PHẢI THU
1. Doanh nghiệp phải theo dõi chi tiết các khoản nợ phải thu theo từng kỳ hạn phải thu, đối tượng phải thu, nguyên tệ phải thu và các yếu tố khác cho phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của doanh nghiệp.
2. Việc phân loại các khoản nợ phải thu là phải thu của khách hàng, phải thu nội bộ, phải thu khác được thực hiện theo nguyên tắc:
a) Phải thu của khách hàng gồm các khoản phải thu mang tính chất thương mại phát sinh từ giao dịch có tính chất mua - bán, như: Phải thu về bán hàng, cung cấp dịch vụ; phải thu về thanh lý, nhượng bán tài sản (TSCĐ, BĐSĐT, các khoản đầu tư tài chính) giữa doanh nghiệp và người mua (là đơn vị độc lập với người bán mà không phải đơn vị trực thuộc của doanh nghiệp). Khoản phải thu này bao gồm cả các khoản phải thu về tiền bán hàng xuất khẩu của bên giao ủy thác thông qua bên nhận ủy thác;
b) Phải thu nội bộ gồm các khoản phải thu giữa doanh nghiệp và đơn vị trực thuộc hoặc giữa các đơn vị trực thuộc với nhau;
c) Phải thu khác gồm các khoản phải thu không có tính chất thương mại, không liên quan đến giao dịch mua - bán, như: khoản phải thu về cổ tức và lợi nhuận được chia bằng tiền, các khoản đã chi hộ bên thứ ba, các khoản bên nhận ủy thác xuất nhập khẩu chi hộ cho bên giao ủy thác, các khoản cho mượn tài sản phi tiền tệ, tiền phạt, bồi thường, tài sản thiếu chờ xử lý,...
...
Theo đó, các khoản đã chi hộ bên thứ ba là khoản nợ phải thu khác của doanh nghiệp.
Do đó, theo Phần B Phụ lục II Thông tư 99/2025/TT-BTC quy định các khoản đã chi hộ bên thứ ba hạch toán vào Tài khoản 138 - Phải thu khác.
*Lưu ý, nguyên tắc hạch toán Tài khoản 138 - Phải thu khác như sau:
Tài khoản 138 - Phải thu khác dùng để phản ánh các khoản phải thu ngoài phạm vi đã phản ánh ở các Tài khoản 131, 133, 136 và tình hình thanh toán các khoản phải thu này, gồm những nội dung chủ yếu sau: - Giá trị tài sản thiếu nhưng chưa xác định được nguyên nhân, chờ xử lý; - Các khoản phải thu về bồi thường vật chất do cá nhân, tập thể (trong và ngoài doanh nghiệp) gây ra như mất mát, hư hỏng vật tư, hàng hóa, tiền vốn,... đã được xử lý bắt bồi thường; - Các khoản cho bên khác mượn bằng tài sản phi tiền tệ (nếu cho mượn bằng tiền thì phải kế toán là cho vay trên Tài khoản 1283); - Các khoản đã chi đầu tư XDCB, chi phí sản xuất, kinh doanh... nhưng không được cấp có thẩm quyền phê duyệt phải thu hồi; - Các khoản chi hộ phải thu hồi, như các khoản bên nhận ủy thác xuất nhập khẩu chi hộ cho bên giao ủy thác xuất khẩu về phí ngân hàng, phí giám định hải quan, phí vận chuyển, bốc vác, các khoản thuế,... - Khoản phải thu về cổ tức, lợi nhuận được chia bằng tiền hoặc tài sản phi tiền tệ từ các hoạt động đầu tư tài chính; - Thuế tiêu thụ đặc biệt của hàng nhập khẩu (ví dụ mặt hàng xăng nhập khẩu theo quy định của pháp luật thuế) đã nộp, được khấu trừ hoặc hoàn theo quy định của pháp luật thuế; - Giá trị tài sản mang đi đầu tư vào hợp đồng hợp tác kinh doanh; - Các khoản phải thu khác ngoài các khoản trên. |
Mẫu Giấy đề nghị thanh toán khoản chi hộ công ty gửi bên thứ ba?
Hiện nay, pháp luật không quy định cụ thể Mẫu Giấy đề nghị thanh toán khoản chi hộ công ty gửi bên thứ ba.
Có thể tham khảo Mẫu Giấy đề nghị thanh toán khoản chi hộ công ty gửi bên thứ ba dưới đây:
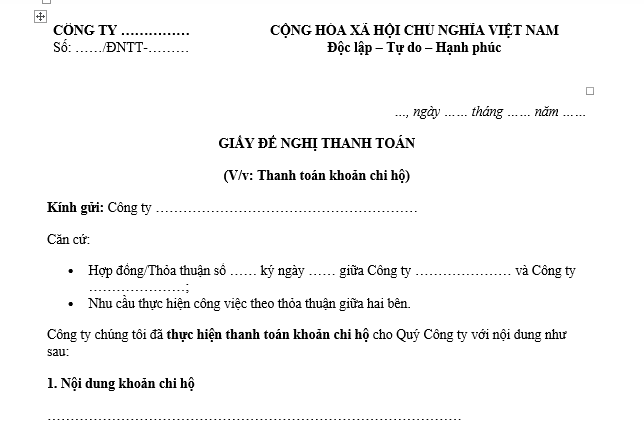
TẢI VỀ: Mẫu Giấy đề nghị thanh toán khoản chi hộ công ty gửi bên thứ ba
*Mẫu Giấy đề nghị thanh toán khoản chi hộ công ty gửi bên thứ ba nêu trên chỉ mang tính chất tham khảo
Mẫu Giấy đề nghị thanh toán khoản chi hộ công ty gửi bên thứ ba? Các khoản đã chi hộ bên thứ ba hạch toán vào tài khoản nào? (hình từ Internet)
Mục đích của Báo cáo tài chính là gì?
Căn cứ theo Điều 14 Thông tư 99/2025/TT-BTC quy định mục đích của Báo cáo tài chính nhằm:
[1] Báo cáo tài chính dùng để cung cấp thông tin về tình hình tài chính, kết quả kinh doanh và các luồng tiền của doanh nghiệp, đáp ứng yêu cầu quản lý của chủ sở hữu doanh nghiệp, cơ quan có thẩm quyền và nhu cầu của người sử dụng Báo cáo tài chính trong việc đưa ra các quyết định kinh tế.
Báo cáo tài chính phải cung cấp những thông tin của một doanh nghiệp về:
- Tài sản;
- Nợ phải trả;
- Vốn chủ sở hữu;
- Doanh thu, thu nhập khác, chi phí sản xuất kinh doanh và chi phí khác;
- Lãi, lỗ và phân chia kết quả kinh doanh;
- Các luồng tiền.
[2] Ngoài các thông tin tại khoản 1 Điều 14 Thông tư 99/2025/TT-BTC, doanh nghiệp còn phải cung cấp các thông tin khác trong “Bản thuyết minh Báo cáo tài chính” nhằm giải trình thêm về các chỉ tiêu đã phản ánh trên các Báo cáo tài chính và các chính sách kế toán đã áp dụng để ghi nhận các nghiệp vụ kinh tế phát sinh, lập và trình bày Báo cáo tài chính của doanh nghiệp.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];