Mẫu Biểu theo dõi tiến độ công việc dự án phát triển sản phẩm?
Hiện nay, pháp luật không quy định cụ thể Mẫu Biểu theo dõi tiến độ công việc dự án phát triển sản phẩm.
Có thể tham khảo Mẫu Biểu theo dõi tiến độ công việc dự án phát triển sản phẩm dưới đây:
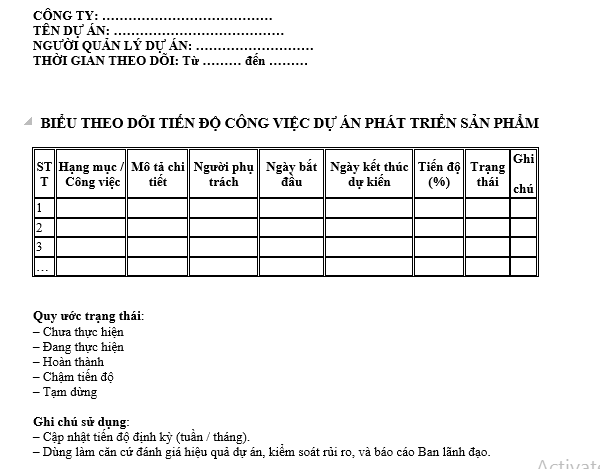
TẢI VỀ: Mẫu Biểu theo dõi tiến độ công việc dự án phát triển sản phẩm
*Mẫu Biểu theo dõi tiến độ công việc dự án phát triển sản phẩm nêu trên chỉ mang tính chất tham khảo
Mẫu Biểu theo dõi tiến độ công việc dự án phát triển sản phẩm? Tải về Biểu theo dõi tiến độ công việc dự án? (hình từ Internet)
Chi phí đầu tư cho dự án phát triển sản phẩm không thành công có được tính vào chi phí được trừ khi xác định thuế TNDN không?
Theo điểm i khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP có quy dịnh về các khoản chi được trừ khi xác định thu nhập chịu thuế TNDN như sau:
Các khoản chi được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ quy định tại Điều 10 của Nghị định này, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ điều kiện tại các điểm a, b và c sau đây:
...
i) Một số khoản chi phục vụ sản xuất, kinh doanh của doanh nghiệp nhưng chưa tương ứng với doanh thu phát sinh trong kỳ, bao gồm:
i1) Chi phí của bên tham gia dự thầu phải bỏ ra cho hoạt động tham gia đấu thầu nhưng không trúng thầu;
i2) Chi phí nghiên cứu thị trường, nghiên cứu sản phẩm, dịch vụ chuẩn bị cho việc sản xuất sản phẩm, dịch vụ mới, chi phí đầu tư cho dự án phát triển sản phẩm, dịch vụ mới nhưng không thành công hoặc dừng triển khai.
Doanh nghiệp được tính vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp đối với các khoản chi phí quy định tại điểm này khi có báo cáo nghiên cứu về phát triển thị trường, phát triển về sản phẩm, dịch vụ mới gửi cơ quan quản lý nhà nước có liên quan theo quy định của pháp luật chuyên ngành. Trường hợp pháp luật chuyên ngành không yêu cầu gửi báo cáo thì thực hiện lưu trữ báo cáo tại doanh nghiệp;
i3) Chi phí tiền thuê đất và chi phí quản lý, duy trì cơ sở hạ tầng trả cho các doanh nghiệp kinh doanh cơ sở hạ tầng trong các khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung, khu công nghiệp, cụm công nghiệp, chi phí tiền thuê đất trả cho Nhà nước đối với đất thuê của Nhà nước trong đó đất và cơ sở hạ tầng này phải là địa điểm, trụ sở sản xuất, kinh doanh của doanh nghiệp trong trường hợp chưa tham gia vào hoạt động sản xuất, kinh doanh của doanh nghiệp;
i4) Chi phí khấu hao hoặc phân bổ dần vào chi phí theo quy định đối với tài sản cho thuê trong thời gian chưa có khách thuê.
Trường hợp doanh nghiệp có tài sản cho thuê nhưng chưa có khách thuê, nếu tài sản thuộc quyền sở hữu hoặc quyền sử dụng hợp pháp của doanh nghiệp thì doanh nghiệp được tính vào chi phí được trừ đối với khoản chi phí liên quan đến tài sản này trong thời gian chưa có khách thuê;
i5) Chi phí thành lập doanh nghiệp hoặc chi nhánh, đơn vị phụ thuộc, địa điểm kinh doanh của doanh nghiệp; chi phí khôi phục sau khi tạm dừng sản xuất, kinh doanh (không phải là các khoản chi đầu tư xây dựng để hình thành tài sản cố định); chi phí hoàn trả lại hiện trạng theo hợp đồng trước khi chấm dứt hoạt động sản xuất, kinh doanh của doanh nghiệp hoặc chấm dứt hoạt động chi nhánh, đơn vị phụ thuộc, địa điểm kinh doanh của doanh nghiệp;
...
Theo đó, chi phí đầu tư cho dự án phát triển sản phẩm, dịch vụ mới nhưng không thành công là chi phí phục vụ sản xuất, kinh doanh của doanh nghiệp nhưng chưa tương ứng với doanh thu trong kỳ. Chi phí này sẽ được đưa vào chi phí hợp lý được trừ khi xác định thu nhập chịu thuế TNDN.
Như vậy, chi phí đầu tư vào dự án phát triển sản phẩm không thành công sẽ được trừ khi tính thuế TNDN.
Lưu ý: Các khoản chi này phải có báo cáo nghiên cứu về phát triển thị trường, phát triển về sản phẩm, dịch vụ mới gửi cơ quan quản lý nhà nước có liên quan theo quy định của pháp luật chuyên ngành. Trường hợp pháp luật chuyên ngành không yêu cầu gửi báo cáo thì thực hiện lưu trữ báo cáo tại doanh nghiệp.
Doanh thu tính thu nhập chịu thuế TNDN xác định như thế nào?
Căn cứ tại Điều 8 Luật Thuế thu nhập doanh nghiệp 2025 quy định về doanh thu như sau:
Doanh thu
1. Doanh thu để tính thu nhập chịu thuế là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Chính phủ quy định chi tiết Điều này.
Theo đó, doanh thu để tính thu nhập chịu thuế được xác định là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];