Mẫu Báo cáo lưu chuyển tiền tệ gián tiếp theo Thông tư 200?
Mẫu báo cáo lưu chuyển tiền tệ gián tiếp mới nhất là Mẫu số B03 - DN Báo cáo lưu chuyển tiền tệ được quy định tại Phụ lục IV ban hành kèm theo Thông tư 99/2025/TT-BTC (thay thế Báo cáo lưu chuyển tiền tệ gián tiếp theo Thông tư 200)
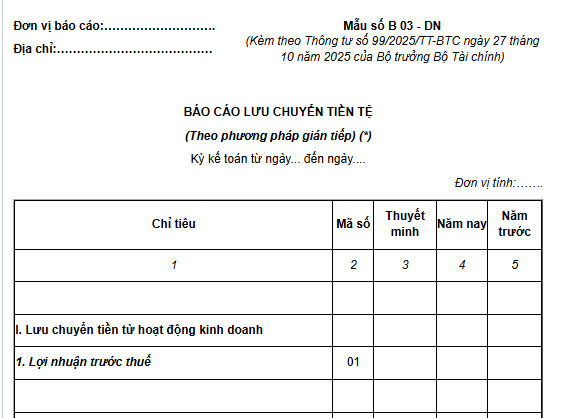
Tải về Mẫu báo cáo lưu chuyển tiền tệ gián tiếp theo Thông tư 99
Trước đây, báo cáo lưu chuyển tiền tệ theo phương pháp gián tiếp được lập theo Mẫu số B 03 – DN Phụ lục 2 ban hành kèm Thông tư 200/2014/TT-BTC:
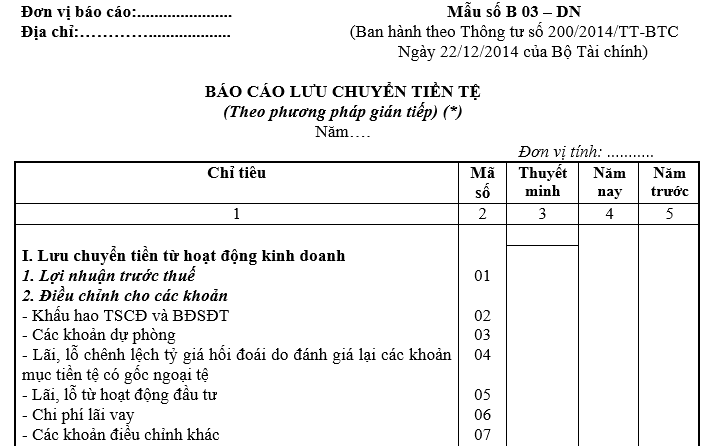
TẢI VỀ Mẫu Báo cáo lưu chuyển tiền tệ gián tiếp theo Thông tư 200.
Mẫu Báo cáo lưu chuyển tiền tệ gián tiếp theo Thông tư 200? Cách lập Báo cáo lưu chuyển tiền tệ gián tiếp? (Hình từ Internet)
Hướng dẫn chi tiết cách lập Báo cáo lưu chuyển tiền tệ gián tiếp theo Thông tư 200?
Theo tiểu tiết 4.1.2 tiết 4.1 tiểu mục 4 Mục D Phụ lục ban hành kèm theo Thông tư 99/2025/TT-BTC, hướng dẫn cách lập báo cáo lưu chuyển tiền tệ gián tiếp như sau:
Việc lập và trình bày báo cáo lưu chuyển tiền tệ hàng năm và các kỳ kế toán giữa niên độ phải tuân thủ các quy định của Chuẩn mực kế toán Việt Nam số 24 - Báo cáo lưu chuyển tiền tệ và Chuẩn mực kế toán Việt Nam số 27 - Báo cáo tài chính giữa niên độ. Phương pháp lập Báo cáo lưu chuyển tiền tệ được hướng dẫn cho các giao dịch phổ biến nhất, doanh nghiệp căn cứ bản chất từng giao dịch để trình bày các luồng tiền một cách phù hợp nếu chưa có hướng dẫn cụ thể. Các chỉ tiêu không có số liệu thì không phải trình bày, doanh nghiệp được đánh lại số thứ tự nhưng không được thay đổi mã số của các chỉ tiêu.
Nguyên tắc lập báo cáo lưu chuyển tiền tệ gián tiếp theo Thông tư 99: Theo phương pháp gián tiếp, các luồng tiền vào và các luồng tiền ra từ hoạt động kinh doanh được tính và xác định trước hết bằng cách điều chỉnh lợi nhuận trước thuế TNDN của hoạt động kinh doanh khỏi ảnh hưởng của các khoản mục không phải bằng tiền, các thay đổi trong kỳ của hàng tồn kho, các khoản phải thu, phải trả từ hoạt động kinh doanh và các khoản mà ảnh hưởng về tiền của chúng là luồng tiền từ hoạt động đầu tư hoặc luồng tiền từ hoạt động tài chính, gồm: - Các khoản chi phí không bằng tiền, như: Khấu hao TSCĐ và BĐSĐT, phân bổ tiền thuê đất trả một lần, dự phòng,... - Các khoản lãi, lỗ không bằng tiền, như lãi, lỗ chênh lệch tỷ giá hối đoái; góp vốn bằng tài sản phi tiền tệ; - Các khoản lãi, lỗ được phân loại là luồng tiền từ hoạt động đầu tư, như: Lãi, lỗ về thanh lý, nhượng bán TSCĐ và bất động sản đầu tư, tiền lãi cho vay, lãi tiền gửi, cổ tức và lợi nhuận được chia,...; - Chi phí đi vay đã ghi nhận vào Báo cáo kết quả hoạt động kinh doanh trong kỳ. - Luồng tiền từ hoạt động kinh doanh được điều chỉnh tiếp tục với sự thay đổi vốn lưu động, chi phí chờ phân bổ dài hạn và các khoản thu, chi khác từ hoạt động kinh doanh, như: + Các thay đổi trong kỳ báo cáo của khoản mục hàng tồn kho, các khoản phải thu, các khoản phải trả từ hoạt động kinh doanh; + Các thay đổi của chi phí chờ phân bổ; + Chi phí đi vay đã trả; + Thuế TNDN đã nộp; + Tiền thu khác từ hoạt động kinh doanh; + Tiền chi khác từ hoạt động kinh doanh. Phương pháp lập các chỉ tiêu cụ thể - Lợi nhuận trước thuế (Mã số 01) Chỉ tiêu này được lấy từ chỉ tiêu Tổng lợi nhuận kế toán trước thuế (Mã số 50) trên Báo cáo kết quả hoạt động kinh doanh của kỳ báo cáo. Nếu số liệu này là số âm (trường hợp lỗ) thì ghi trong ngoặc đơn (...). - Khấu hao TSCĐ và BĐSĐT (Mã số 02) + Trường hợp doanh nghiệp bóc tách riêng được số khấu hao còn nằm trong hàng tồn kho và số khấu hao đã được tính vào báo cáo kết quả hoạt động kinh doanh trong kỳ: Chỉ tiêu “Khấu hao TSCĐ và BĐSĐT” chỉ bao gồm số khấu hao đã được tính vào Báo cáo kết quả hoạt động kinh doanh trong kỳ và khoản phân bổ chi phí chờ phân bổ về tiền thuê đất trả một lần không đủ điều kiện ghi nhận là TSCĐ vô hình; Chỉ tiêu “Tăng, giảm hàng tồn kho” không bao gồm số khấu hao nằm trong giá trị hàng tồn kho cuối kỳ (chưa được xác định là tiêu thụ trong kỳ); + Trường hợp doanh nghiệp không thể bóc tách riêng được số khấu hao còn nằm trong hàng tồn kho và số khấu hao đã được tính vào Báo cáo kết quả hoạt động kinh doanh trong kỳ báo cáo thì thực hiện theo nguyên tắc: Chỉ tiêu “Khấu hao TSCĐ và BĐSĐT” bao gồm số khấu hao đã được tính vào Báo cáo kết quả hoạt động kinh doanh trong kỳ cộng với số khấu hao liên quan đến hàng tồn kho chưa tiêu thụ; Chỉ tiêu “Tăng, giảm hàng tồn kho” bao gồm cả số khấu hao TSCĐ nằm trong giá trị hàng tồn kho cuối kỳ (chưa được xác định là tiêu thụ trong kỳ). Trong mọi trường hợp, doanh nghiệp đều phải loại trừ khỏi Báo cáo lưu chuyển tiền tệ số khấu hao nằm trong giá trị xây dựng cơ bản dở dang, số hao mòn đã ghi giảm Quỹ phát triển khoa học và công nghệ đã hình thành TSCĐ, Quỹ khen thưởng phúc lợi đã hình thành TSCĐ phát sinh trong kỳ. Số liệu chỉ tiêu này được cộng (+) vào số liệu chỉ tiêu "Lợi nhuận trước thuế".” - Các khoản dự phòng (Mã số 03) Chỉ tiêu này phản ánh ảnh hưởng của việc trích lập, hoàn nhập và sử dụng các khoản dự phòng đến các luồng tiền trong kỳ báo cáo. Chỉ tiêu này được lập căn cứ vào số chênh lệch giữa số dư đầu kỳ và số dư cuối kỳ của các khoản dự phòng tổn thất tài sản (dự phòng giảm giá chứng khoán kinh doanh, dự phòng tổn thất đầu tư vào đơn vị khác, dự phòng đầu tư nắm giữ đến ngày đáo hạn, dự phòng giảm giá hàng tồn kho, dự phòng nợ phải thu khó đòi, dự phòng tổn thất tài sản sinh học) và dự phòng phải trả trên Báo cáo tình hình tài chính. Số liệu chỉ tiêu này được cộng (+) vào số liệu chỉ tiêu “Lợi nhuận trước thuế” nếu tổng số dư cuối kỳ của các khoản dự phòng lớn hơn tổng số dư đầu kỳ hoặc được trừ vào số liệu chỉ tiêu “Lợi nhuận trước thuế” nếu tổng số dư cuối kỳ của các khoản dự phòng nhỏ hơn tổng số dư đầu kỳ và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (...). - Lãi/lỗ chênh lệch tỷ giá hối đoái do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ (Mã số 04) Chỉ tiêu này phản ánh lãi (hoặc lỗ) chênh lệch tỷ giá hối đoái do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ đã được phản ánh vào lợi nhuận trước thuế trong kỳ báo cáo. Chỉ tiêu này được lập căn cứ vào chênh lệch số phát sinh Có hoặc phát sinh Nợ Tài khoản 911 - Xác định kết quả kinh doanh đối chiếu sổ kế toán Tài khoản 515 - Doanh thu hoạt động tài chính (nếu lãi do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ) hoặc Tài khoản 635 - Chi phí tài chính (nếu lỗ do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ). Số liệu chỉ tiêu này được trừ (-) vào số liệu chỉ tiêu “Lợi nhuận trước thuế” (nếu có lãi chênh lệch tỷ giá hối đoái) hoặc được cộng (+) vào chỉ tiêu “Lợi nhuận trước thuế” (nếu có lỗ chênh lệch tỷ giá hối đoái). - Lãi/lỗ từ hoạt động đầu tư, tài chính (Mã số 05) Chỉ tiêu này cán cứ vào tổng số lãi, lỗ phát sinh trong kỳ đã được phản ánh vào lợi nhuận trước thuế nhưng được phân loại là luồng tiền từ hoạt động đầu tư, tài chính, bao gồm: + Lãi, lỗ từ việc thanh lý, nhượng bán TSCĐ, BĐSĐT; + Lãi, lỗ từ việc đánh giá lại tài sản phi tiền tệ mang đi góp vốn, đầu tư vào đơn vị khác; + Lãi/lỗ chênh lệch tỷ giá phát sinh khi thanh toán của hoạt động đầu tư, tài chính; + Lãi, lỗ từ việc bán, thu hồi các khoản đầu tư tài chính (không bao gồm lãi, lỗ mua bán chứng khoán kinh doanh), như: Các khoản đầu tư vào công ty con, liên doanh, liên kết, đầu tư khác; Các khoản đầu tư nắm giữ đến ngày đáo hạn; + Lãi cho vay, lãi tiền gửi, cổ tức và lợi nhuận được chia. Chỉ tiêu này được lập căn cứ vào sổ kế toán chi tiết của các Tài khoản 511 - Doanh thu bán hàng và cung cấp dịch vụ, Tài khoản 515 - Doanh thu hoạt động tài chính, Tài khoản 711 - Thu nhập khác, Tài khoản 632 - Giá vốn hàng bán, Tài khoản 635 - Chi phí tài chính, Tài khoản 811 - Chi phí khác và các tài khoản khác có liên quan (chi tiết phần lãi, lỗ được xác định là luồng tiền từ hoạt động đầu tư) trong kỳ báo cáo. Số liệu chỉ tiêu này được trừ (-) vào số liệu chỉ tiêu “Lợi nhuận trước thuế” (nếu hoạt động đầu tư có lãi thuần) và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (...); hoặc được cộng (+) vào chỉ tiêu “Lợi nhuận trước thuế” (nếu hoạt động đầu tư có lỗ thuần). - Chi phí đi vay (Mã số 06) Chỉ tiêu này phản ánh chi phí đi vay đã ghi nhận vào Báo cáo kết quả hoạt động kinh doanh trong kỳ báo cáo, kể cả chi phí phát hành trái phiếu của trái phiếu thường và trái phiếu chuyển đổi; số chi phí đi vay hàng kỳ tính theo lãi suất thực được ghi tăng cấu phần nợ của trái phiếu chuyển đổi. Chỉ tiêu này được lập căn cứ vào sổ kế toán Tài khoản 635 - Chi phí tài chính (chi tiết chi phí đi vay của kỳ báo cáo) sau khi đối chiếu với chỉ tiêu “Chi phí đi vay” trong Báo cáo kết quả hoạt động kinh doanh. Số liệu chỉ tiêu này được cộng vào số liệu chỉ tiêu “Lợi nhuận trước thuế”. - Các khoản điều chỉnh khác (Mã số 07) Chỉ tiêu này phản ánh số trích lập hoặc hoàn nhập Quỹ bình ổn giá hoặc Quỹ phát triển khoa học công nghệ trong kỳ. Chỉ tiêu này được lập căn cứ vào sổ kế toán Tài khoản 356 - Quỹ phát triển khoa học và công nghệ, Tài khoản 357 - Quỹ bình ổn giá. Số liệu chỉ tiêu này được cộng vào số liệu chỉ tiêu “Lợi nhuận trước thuế” nếu trong kỳ trích lập thêm các Quỹ hoặc được trừ khỏi chỉ tiêu “Lợi nhuận trước thuế” nếu trong kỳ hoàn nhập các quỹ. - Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động (Mã số 08) Chỉ tiêu này phản ánh luồng tiền được tạo ra từ hoạt động kinh doanh trong kỳ báo cáo sau khi đã loại trừ ảnh hưởng của các khoản mục thu nhập và chi phí không phải bằng tiền. Chỉ tiêu này được lập căn cứ vào lợi nhuận trước thuế TNDN cộng (+) các khoản điều chỉnh. Mã số 08 = Mã số 01 + Mã số 02 + Mã số 03 + Mã số 04 + Mã số 05 + Mã số 06 + Mã số 07. Nếu số liệu chỉ tiêu này là số âm thì ghi trong ngoặc đơn (...). - Tăng, giảm các khoản phải thu (Mã số 09) Chỉ tiêu này được lập căn cứ vào tổng các chênh lệch giữa số dư cuối kỳ và số dư đầu kỳ của các tài khoản phải thu (chi tiết phần liên quan đến hoạt động sản xuất, kinh doanh), như: Tài khoản 131 - Phải thu của khách hàng, Tài khoản 136 - Phải thu nội bộ, Tài khoản 138 - Phải thu khác, Tài khoản 133 - Thuế GTGT được khấu trừ, Tài khoản 141 - Tạm ứng, Tài khoản 244 - Ký quỹ, ký cược, Tài khoản 331 - Phải trả cho người bán (bao gồm cả phần thuế GTGT đầu vào của hoạt động đầu tư và số đã trả trước cho người bán) trong kỳ báo cáo. Chỉ tiêu này không bao gồm các khoản phải thu liên quan đến hoạt động đầu tư, như: Số tiền ứng trước cho nhà thầu XDCB; Phải thu về cho vay (cả gốc và lãi); Phải thu về lãi tiền gửi, cổ tức và lợi nhuận được chia; Phải thu về thanh lý, nhượng bán TSCĐ, BĐSĐT, các khoản đầu tư vào đơn vị khác (trừ chứng khoán kinh doanh); Giá trị TSCĐ mang đi cầm cố, thế chấp,... Số liệu chỉ tiêu này được cộng (+) vào chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động” nếu tổng các số dư cuối kỳ nhỏ hơn tổng các số dư đầu kỳ. Số liệu chỉ tiêu này được trừ (-) vào số liệu chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động” nếu tổng các số dư cuối kỳ lớn hơn tổng các số dư đầu kỳ và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (...). - Tăng, giảm hàng tồn kho (Mã số 10) Chỉ tiêu này được lập căn cứ vào tổng các chênh lệch giữa số dư cuối kỳ và số dư đầu kỳ của các tài khoản hàng tồn kho (không bao gồm số dư của tài khoản “Dự phòng giảm giá hàng tồn kho” trên cơ sở đã loại trừ: Giá trị hàng tồn kho dùng cho hoạt động đầu tư XDCB hoặc hàng tồn kho dùng để trao đổi lấy TSCĐ, BĐSĐT; Chi phí sản xuất thử được tính vào nguyên giá TSCĐ hình thành từ XDCB). Trường hợp trong kỳ mua hàng tồn kho nhưng chưa xác định được mục đích sử dụng (cho hoạt động kinh doanh hay đầu tư XDCB) thì giá trị hàng tồn kho được tính trong chỉ tiêu này. Trường hợp doanh nghiệp bóc tách riêng được số khấu hao TSCĐ còn nằm trong hàng tồn kho và số khấu hao đã được tính vào Báo cáo kết quả hoạt động kinh doanh trong kỳ (chỉ tiêu “Khấu hao TSCĐ” - Mã số 02 chỉ bao gồm số khấu hao TSCĐ đã được tính vào báo cáo kết quả hoạt động kinh doanh trong kỳ) thì chỉ tiêu này không bao gồm số khấu hao TSCĐ nằm trong giá trị hàng tồn kho cuối kỳ (chưa được xác định là tiêu thụ trong kỳ); Trường hợp doanh nghiệp không thể bóc tách riêng được số khấu hao TSCĐ còn nằm trong hàng tồn kho và số khấu hao đã được tính vào Báo cáo kết quả hoạt động kinh doanh trong kỳ (chỉ tiêu “Khấu hao TSCĐ và BĐSĐT” - Mã số 02 bao gồm cả số khấu hao TSCĐ liên quan đến hàng tồn kho chưa tiêu thụ) thì chỉ tiêu này bao gồm cả số khấu hao TSCĐ nằm trong giá trị hàng tồn kho cuối kỳ (chưa được xác định là tiêu thụ trong kỳ). Số liệu chỉ tiêu này được cộng (+) vào chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động” nếu tổng các số dư cuối kỳ nhỏ hơn tổng các số dư đầu kỳ. Số liệu chỉ tiêu này được trừ (-) vào chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động” nếu tổng các số dư cuối kỳ lớn hơn tổng các số dư đầu kỳ và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (...). - Tăng, giảm các khoản phải trả (Không kể lãi vay phải trả, thuế thu nhập doanh nghiệp phải nộp) (Mã số 11) Chỉ tiêu này được lập căn cứ vào tổng các chênh lệch giữa số dư cuối kỳ với số dư đầu kỳ của các tài khoản nợ phải trả (chi tiết phần liên quan đến hoạt động sản xuất, kinh doanh), như Tài khoản 331- Phải trả cho người bán, Tài khoản 333 - Thuế và các khoản phải nộp Nhà nước, Tài khoản 334 - Phải trả người lao động, Tài khoản 335 - Chi phí phải trả, Tài khoản 336 - Phải trả nội bộ, Tài khoản 337- Thanh toán theo tiến độ hợp đồng xây dựng, Tài khoản 338 - Phải trả, phải nộp khác, Tài khoản 344 - Nhận ký quỹ, ký cược, Tài khoản 131 - Phải thu của khách hàng (chi tiết người mua trả tiền trước). Chỉ tiêu này không bao gồm số thuế TNDN phải nộp (phát sinh Có Tài khoản 3334 - Thuế thu nhập doanh nghiệp), chi phí đi vay phải trả (phát sinh Có Tài khoản 335 - Chi phí phải trả, chi tiết lãi vay phải trả). Chỉ tiêu này không bao gồm các khoản phải trả liên quan đến hoạt động đầu tư, như: Số tiền người mua trả trước liên quan đến việc thanh lý, nhượng bán TSCĐ, BĐSĐT; Các khoản phải trả liên quan đến hoạt động mua sắm, xây dựng TSCĐ, BĐSĐT; Các khoản phải trả mua các công cụ vốn và công cụ nợ,...; và các khoản phải trả liên quan đến hoạt động tài chính, như: Phải trả gốc vay, gốc trái phiếu, nợ thuê tài chính; cổ tức, lợi nhuận phải trả. Số liệu chỉ tiêu này được cộng (+) vào chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động” nếu tổng các số dư cuối kỳ lớn hơn tổng số dư đầu kỳ. Số liệu chỉ tiêu này được trừ (-) vào số liệu chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động” nếu tổng các số dư cuối kỳ nhỏ hơn tổng các số dư đầu kỳ và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (...). - Tăng, giảm chi phí chờ phân bổ (Mã số 12) Chỉ tiêu này được lập căn cứ vào tổng chênh lệch giữa số dư cuối kỳ và số dư đầu kỳ của Tài khoản 242 - Chi phí chờ phân bổ trong kỳ báo cáo trên cơ sở đã loại trừ khoản chi phí chờ phân bổ liên quan đến luồng tiền từ hoạt động đầu tư, như: Tiền thuê đất trả 1 lần không đủ tiêu chuẩn ghi nhận là TSCĐ vô hình,... Số liệu chỉ tiêu này được cộng (+) vào chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động” nếu số dư cuối kỳ nhỏ hơn số dư đầu kỳ. Số liệu chỉ tiêu này được trừ (-) vào số liệu chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động” nếu số dư cuối kỳ lớn hơn số dư đầu kỳ và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (...). - Tăng y giảm chứng khoán kinh doanh (Mã số 13) Chỉ tiêu này được lập căn cứ vào tổng chênh lệch giữa số dư cuối kỳ và số dư đầu kỳ của Tài khoản 121 - Chứng khoán kinh doanh trong kỳ báo cáo. Số liệu chỉ tiêu này được cộng (+) vào chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động” nếu số dư cuối kỳ nhỏ hơn số dư đầu kỳ. Số liệu chỉ tiêu này được trừ (-) vào số liệu chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động” nếu số dư cuối kỳ lớn hơn số dư đầu kỳ và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (...). - Chi phí đi vay đã trả (Mã số 14) Chỉ tiêu này được lập căn cứ vào tổng số tiền chi phí đi vay đã trả trong kỳ báo cáo, bao gồm tiền chi phí đi vay phát sinh trong kỳ và trả ngay kỳ này, tiền chi phí đi vay phải trả của các kỳ trước đã trả trong kỳ này, chi phí đi vay trả trước trong kỳ này. Chỉ tiêu này không bao gồm số tiền chi phí đi vay đã trả trong kỳ được vốn hóa vào giá trị các tài sản dở dang được phân loại là luồng tiền từ hoạt động đầu tư. Trường hợp số chi phí đi vay đã trả trong kỳ vừa được vốn hóa, vừa được tính vào chi phí tài chính thì doanh nghiệp căn cứ tỷ lệ vốn hóa lãi vay áp dụng cho kỳ báo cáo theo quy định của Chuẩn mực kế toán Việt Nam số 16 - Chi phí đi vay để xác định số chi phí đi vay đã trả của luồng tiền từ hoạt động kinh doanh và luồng tiền hoạt động đầu tư. Số liệu để ghi vào chỉ tiêu này được lấy từ sổ kế toán các Tài khoản 111- Tiền mặt, Tài khoản 112 - Tiền gửi không kỳ hạn, Tài khoản 113 - Tiền đang chuyển (chi tiết tiền chi trả chi phí đi vay); sổ kế toán các tài khoản phải thu (chi tiết tiền chi phí đi vay từ tiền thu các khoản phải thu) trong kỳ báo cáo, sau khi đối chiếu với sổ kế toán Tài khoản 335 - Chi phí phải trả, Tài khoản 635 - Chi phí tài chính, Tài khoản 341 - Vay và nợ thuê tài chính và các Tài khoản liên quan khác. Số liệu chỉ tiêu này được trừ (-) vào số liệu chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động” và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (...). - Thuế TNDN đã nộp (Mã số 15) Chỉ tiêu này được lập căn cứ vào tổng số tiền đã nộp thuế TNDN cho Nhà nước trong kỳ báo cáo, bao gồm số tiền thuế TNDN đã nộp của kỳ này, số thuế TNDN còn nợ từ các kỳ trước đã nộp trong kỳ này và số thuế TNDN nộp trước (nếu có). Số liệu để ghi vào chỉ tiêu này được lấy từ sổ kế toán các Tài khoản 111- Tiền mặt, Tài khoản 112 - Tiền gửi không kỳ hạn, Tài khoản 113 - Tiền đang chuyển (chi tiết tiền nộp thuế TNDN), sau khi đối chiếu với sổ kế toán Tài khoản 3334 - Thuế thu nhập doanh nghiệp, số liệu chỉ tiêu này được trừ (-) vào số liệu chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động” và được ghi bằng số âm dưới hình thức ghi trong ngoặc đơn (...). - Tiền thu khác từ hoạt động kinh doanh (Mã số 16) Chỉ tiêu này phản ánh các khoản tiền thu khác phát sinh từ hoạt động kinh doanh ngoài các khoản đã nêu ở các Mã số từ 01 đến 14, như: Tiền được các tổ chức, cá nhân bên ngoài thường, hỗ trợ ghi tăng các quỹ của doanh nghiệp; Tiền nhận được ghi tăng các quỹ do cấp trên cấp hoặc cấp dưới nộp; Lãi tiền gửi của Quỹ bình ổn giá được ghi tăng Quỹ;... trong kỳ báo cáo. Chỉ tiêu này được lập căn cứ vào sổ kế toán các Tài khoản 111- Tiền mặt, Tài khoản 112 - Tiền gửi không kỳ hạn, Tài khoản 113 - Tiền đang chuyển sau khi đối chiếu với sổ kế toán các tài khoản có liên quan trong kỳ báo cáo. Số liệu chỉ tiêu này được cộng (+) vào số liệu chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động”. - Tiền chi khác cho hoạt động kinh doanh (Mã số 17) Chỉ tiêu này phản ánh các khoản tiền chi khác phát sinh từ hoạt động kinh doanh ngoài các khoản đã nêu ở các Mã số từ 01 đến 14, như: Tiền chi từ Quỹ khen thưởng, phúc lợi, Quỹ phát triển khoa học và công nghệ,... Chỉ tiêu này được lập căn cứ vào sổ kế toán các Tài khoản 111 - Tiền mặt, Tài khoản 112 - Tiền gửi không kỳ hạn, Tài khoản 113 - Tiền đang chuyển sau khi đối chiếu với sổ kế toán các tài khoản có liên quan trong kỳ báo cáo. Số liệu chỉ tiêu này được trừ (-) vào số liệu chỉ tiêu “Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động”. - Lưu chuyển tiền thuần từ hoạt động kinh doanh (Mã số 20) Chỉ tiêu “Lưu chuyển tiền thuần từ hoạt động kinh doanh” phản ánh chênh lệch giữa tổng số tiền thu vào với tổng số tiền chi ra từ hoạt động kinh doanh trong kỳ báo cáo. Số liệu chỉ tiêu này được tính bằng tổng cộng số liệu các chỉ tiêu có mã số từ Mã số 08 đến Mã số 17. Nếu số liệu chỉ tiêu này là số âm thì sẽ được ghi dưới hình thức trong ngoặc đơn (...). Mã số 20 = Mã số 08 + Mã số 09 + Mã số 10 + Mã số 11 + Mã số 12 + Mã số 13 + Mã số 14 + Mã số 15 + Mã số 16 + Mã số 17 |
Trước đây, cách lập Báo cáo lưu chuyển tiền tệ gián tiếp được hướng dẫn tại khoản 4 Điều 114 Thông tư 200/2014/TT-BTC, cụ thể gồm:
(1) Lập báo cáo các chỉ tiêu luồng tiền từ hoạt động kinh doanh;
(2) Lập báo cáo các chỉ tiêu luồng tiền từ hoạt động đầu tư;
(3) Lập báo cáo các chỉ tiêu luồng tiền từ hoạt động tài chính;
(4) Tổng hợp các luồng tiền trong kỳ.
TẢI VỀ Hướng dẫn chi tiết cách lập Báo cáo lưu chuyển tiền tệ gián tiếp theo Thông tư 200
Nguyên tắc lập và trình bày Báo cáo lưu chuyển tiền tệ?
Nguyên tắc lập và trình bày Báo cáo lưu chuyển tiền tệ được quy định tại tiểu mục 1 Mục D Phụ lục ban hành kèm theo Thông tư 99/2025/TT-BTC:
(1) Việc lập và trình bày báo cáo lưu chuyển tiền tệ hàng năm và các kỳ kế toán giữa niên độ phải tuân thủ các quy định của Chuẩn mực kế toán Việt Nam số 24 - Báo cáo lưu chuyển tiền tệ và Chuẩn mực kế toán Việt Nam số 27 - Báo cáo tài chính giữa niên độ. Phương pháp lập Báo cáo lưu chuyển tiền tệ được hướng dẫn cho các giao dịch phổ biến nhất, doanh nghiệp căn cứ bản chất từng giao dịch để trình bày các luồng tiền một cách phù hợp nếu chưa có hướng dẫn cụ thể trong Thông tư này. Các chỉ tiêu không có số liệu thì không phải trình bày, doanh nghiệp được đánh lại số thứ tự nhưng không được thay đổi mã số của các chỉ tiêu.
(2) Các khoản đầu tư ngắn hạn được coi là tương đương tiền trình bày trên Báo cáo lưu chuyển tiền tệ chỉ bao gồm các khoản đầu tư ngắn hạn có thời hạn thu hồi hoặc đáo hạn không quá 3 tháng, có khả năng chuyển đổi dễ dàng thành một lượng tiền xác định và không có rủi ro trong chuyển đổi thành tiền kể từ ngày mua khoản đầu tư đó tại thời điểm kết thúc kỳ kế toán. Ví dụ: kỳ phiếu ngân hàng, tín phiếu kho bạc,... có thời hạn thu hồi hoặc đáo hạn không quá 3 tháng kể từ ngày mua.
(3) Doanh nghiệp phải trình bày các luồng tiền trên Báo cáo lưu chuyển tiền tệ theo ba loại hoạt động: Hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính theo quy định của Chuẩn mực kế toán Việt Nam số 24 - Báo cáo lưu chuyển tiền tệ.
- Luồng tiền từ hoạt động kinh doanh là luồng tiền phát sinh từ các hoạt động tạo ra doanh thu chủ yếu của doanh nghiệp và các hoạt động khác không phải là các hoạt động đầu tư hay hoạt động tài chính;
- Luồng tiền từ hoạt động đầu tư là luồng tiền phát sinh từ các hoạt động mua sắm, xây dựng, thanh lý, nhượng bán các tài sản dài hạn và các khoản đầu tư khác không được phân loại là các khoản tương đương tiền;
- Luồng tiền từ hoạt động tài chính là luồng tiền phát sinh từ các hoạt động tạo ra các thay đổi về quy mô và kết cấu của vốn chủ sở hữu và vốn vay của doanh nghiệp.
(4) Doanh nghiệp được trình bày luồng tiền từ các hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính theo cách thức phù hợp nhất với đặc điểm kinh doanh của doanh nghiệp.
(5) Các luồng tiền phát sinh từ các hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính sau đây được báo cáo trên cơ sở thuần:
- Thu tiền và chi trả tiền hộ khách hàng như tiền thuê thu hộ, chi hộ và trả lại cho chủ sở hữu tài sản;
- Thu tiền và chi tiền đối với các khoản có vòng quay nhanh, thời gian đáo hạn ngắn như: Mua, bán ngoại tệ; Mua, bán các khoản đầu tư; Các khoản đi vay hoặc cho vay ngắn hạn khác có thời hạn thanh toán không quá 3 tháng.
(6) Các luồng tiền phát sinh từ các giao dịch bằng ngoại tệ phải được quy đổi ra đồng tiền chính thức sử dụng trong ghi sổ kế toán và lập Báo cáo tài chính theo tỷ giá hối đoái tại thời điểm phát sinh giao dịch.
(7) Các giao dịch về đầu tư và tài chính không trực tiếp sử dụng tiền hay các khoản tương đương tiền không được trình bày trong Báo cáo lưu chuyển tiền tệ. Ví dụ:
- Việc mua tài sản bằng cách nhận các khoản nợ liên quan trực tiếp hoặc thông qua nghiệp vụ cho thuê tài chính;
- Việc mua một doanh nghiệp thông qua phát hành cổ phiếu;
- Việc chuyển nợ vay và nợ thuê tài chính thành vốn chủ sở hữu.
(8) Các khoản mục tiền và tương đương tiền đầu kỳ và cuối kỳ, ảnh hưởng của thay đổi tỷ giá hối đoái quy đổi tiền và các khoản tương đương tiền bằng ngoại tệ hiện có cuối kỳ phải được trình bày thành các chỉ tiêu riêng biệt trên Báo cáo lưu chuyển tiền tệ để đối chiếu số liệu với các khoản mục tương ứng trên Báo cáo tình hình tài chính.
(9) Doanh nghiệp phải trình bày giá trị và lý do của các khoản tiền và tương đương tiền có số dư cuối kỳ lớn do doanh nghiệp nắm giữ nhưng không được sử dụng do có sự hạn chế của pháp luật hoặc các ràng buộc khác mà doanh nghiệp phải thực hiện.
(10) Trường hợp doanh nghiệp đi vay để thanh toán thẳng cho nhà thầu, người cung cấp hàng hóa, dịch vụ (tiền vay được chuyển thẳng từ bên cho vay sang nhà thầu, người cung cấp mà không chuyển qua tài khoản của doanh nghiệp) thì doanh nghiệp vẫn phải trình bày trên Báo cáo lưu chuyển tiền tệ, cụ thể:
- Số tiền đi vay được trình bày là luồng tiền vào của hoạt động tài chính;
- Số tiền trả cho người cung cấp hàng hóa, dịch vụ hoặc trả cho nhà thầu được trình bày là luồng tiền ra từ hoạt động kinh doanh hoặc hoạt động đầu tư tùy thuộc vào từng giao dịch.
(11) Trường hợp doanh nghiệp phát sinh khoản thanh toán bù trừ với cùng một đối tượng, việc trình bày báo cáo lưu chuyển tiền tệ được thực hiện theo nguyên tắc:
- Nếu việc thanh toán bù trừ liên quan đến các giao dịch được phân loại trong cùng một luồng tiền thì được trình bày trên cơ sở thuần (ví dụ: trong giao dịch hàng đổi hàng không tương tự khi bù trừ tiền mua hàng tồn kho và tiền bán hàng tồn kho,...);
- Nếu việc thanh toán bù trừ liên quan đến các giao dịch được phân loại trong các luồng tiền khác nhau thì doanh nghiệp không được trình bày trên cơ sở thuần mà phải trình bày riêng rẽ giá trị của từng giao dịch (Ví dụ bù trừ tiền bán hàng phải thu với khoản đi vay,...).
(12) Đối với luồng tiền từ giao dịch mua, bán lại trái phiếu chính phủ và các giao dịch REPO chứng khoán: Bên bán trình bày là luồng tiền từ hoạt động tài chính; Bên mua trình bày là luồng tiền từ hoạt động đầu tư.
Trước đây, nguyên tắc lập và trình bày Báo cáo lưu chuyển tiền tệ được quy định tại khoản 1 Điều 114 Thông tư 200/2014/TT-BTC như sau:
(1) Việc lập và trình bày báo cáo lưu chuyển tiền tệ hàng năm và các kỳ kế toán giữa niên độ phải tuân thủ các quy định của Chuẩn mực kế toán “Báo cáo lưu chuyển tiền tệ” và Chuẩn mực kế toán “Báo cáo tài chính giữa niên độ”.
Phương pháp lập Báo cáo lưu chuyển tiền tệ được hướng dẫn cho các giao dịch phổ biến nhất, doanh nghiệp căn cứ bản chất từng giao dịch để trình bày các luồng tiền một cách phù hợp nếu chưa có hướng dẫn cụ thể trong Thông tư 200/2014/TT-BTC.
Các chỉ tiêu không có số liệu thì không phải trình bày, doanh nghiệp được đánh lại số thứ tự nhưng không được thay đổi mã số của các chỉ tiêu.
(2) Các khoản đầu tư ngắn hạn được coi là tương đương tiền trình bày trên báo cáo lưu chuyển tiền tệ chỉ bao gồm các khoản đầu tư ngắn hạn có thời hạn thu hồi hoặc đáo hạn không quá 3 tháng có khả năng chuyển đổi dễ dàng thành một lượng tiền xác định và không có rủi ro trong chuyển đổi thành tiền kể từ ngày mua khoản đầu tư đó tại thời điểm báo cáo.
Ví dụ kỳ phiếu ngân hàng, tín phiếu kho bạc, chứng chỉ tiền gửi… có thời hạn thu hồi hoặc đáo hạn không quá 3 tháng kể từ ngày mua.
(3) Doanh nghiệp phải trình bày các luồng tiền trên Báo cáo lưu chuyển tiền tệ theo ba loại hoạt động: Hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính theo quy định của chuẩn mực "Báo cáo lưu chuyển tiền tệ":
- Luồng tiền từ hoạt động kinh doanh là luồng tiền phát sinh từ các hoạt động tạo ra doanh thu chủ yếu của doanh nghiệp và các hoạt động khác không phải là các hoạt động đầu tư hay hoạt động tài chính;
- Luồng tiền từ hoạt động đầu tư là luồng tiền phát sinh từ các hoạt động mua sắm, xây dựng, thanh lý, nhượng bán các tài sản dài hạn và các khoản đầu tư khác không được phân loại là các khoản tương đương tiền;
- Luồng tiền từ hoạt động tài chính là luồng tiền phát sinh từ các hoạt động tạo ra các thay đổi về quy mô và kết cấu của vốn chủ sở hữu và vốn vay của doanh nghiệp.
(4) Doanh nghiệp được trình bày luồng tiền từ các hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính theo cách thức phù hợp nhất với đặc điểm kinh doanh của doanh nghiệp.
(5) Các luồng tiền phát sinh từ các hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính sau đây được báo cáo trên cơ sở thuần:
- Thu tiền và chi trả tiền hộ khách hàng như tiền thuê thu hộ, chi hộ và trả lại cho chủ sở hữu tài sản;
- Thu tiền và chi tiền đối với các khoản có vòng quay nhanh, thời gian đáo hạn ngắn như: Mua, bán ngoại tệ; Mua, bán các khoản đầu tư; Các khoản đi vay hoặc cho vay ngắn hạn khác có thời hạn thanh toán không quá 3 tháng.
(6) Các luồng tiền phát sinh từ các giao dịch bằng ngoại tệ phải được quy đổi ra đồng tiền chính thức sử dụng trong ghi sổ kế toán và lập Báo cáo tài chính theo tỷ giá hối đoái tại thời điểm phát sinh giao dịch.
(7) Các giao dịch về đầu tư và tài chính không trực tiếp sử dụng tiền hay các khoản tương đương tiền không được trình bày trong Báo cáo lưu chuyển tiền tệ, Ví dụ:
- Việc mua tài sản bằng cách nhận các khoản nợ liên quan trực tiếp hoặc thông qua nghiệp vụ cho thuê tài chính;
- Việc mua một doanh nghiệp thông qua phát hành cổ phiếu;
- Việc chuyển nợ thành vốn chủ sở hữu.
(8) Các khoản mục tiền và tương đương tiền đầu kỳ và cuối kỳ, ảnh hưởng của thay đổi tỷ giá hối đoái quy đổi tiền và các khoản tương đương tiền bằng ngoại tệ hiện có cuối kỳ phải được trình bày thành các chỉ tiêu riêng biệt trên Báo cáo lưu chuyển tiền tệ để đối chiếu số liệu với các khoản mục tương ứng trên Bảng Cân đối kế toán.
(9) Doanh nghiệp phải trình bày giá trị và lý do của các khoản tiền và tương đương tiền có số dư cuối kỳ lớn do doanh nghiệp nắm giữ nhưng không được sử dụng do có sự hạn chế của pháp luật hoặc các ràng buộc khác mà doanh nghiệp phải thực hiện.
(10) Trường hợp doanh nghiệp đi vay để thanh toán thẳng cho nhà thầu, người cung cấp hàng hoá, dịch vụ (tiền vay được chuyển thẳng từ bên cho vay sang nhà thầu, người cung cấp mà không chuyển qua tài khoản của doanh nghiệp) thì doanh nghiệp vẫn phải trình bày trên báo cáo lưu chuyển tiền tệ, cụ thể:
- Số tiền đi vay được trình bày là luồng tiền vào của hoạt động tài chính;
- Số tiền trả cho người cung cấp hàng hoá, dịch vụ hoặc trả cho nhà thầu được trình bày là luồng tiền ra từ hoạt động kinh doanh hoặc hoạt động đầu tư tùy thuộc vào từng giao dịch.
(11) Trường hợp doanh nghiệp phát sinh khoản thanh toán bù trừ với cùng một đối tượng, việc trình bày báo cáo lưu chuyển tiền tệ được thực hiện theo nguyên tắc:
- Nếu việc thanh toán bù trừ liên quan đến các giao dịch được phân loại trong cùng một luồng tiền thì được trình bày trên cơ sở thuần (ví dụ trong giao dịch hàng đổi hàng không tương tự…);
- Nếu việc thanh toán bù trừ liên quan đến các giao dịch được phân loại trong các luồng tiền khác nhau thì doanh nghiệp không được trình bày trên cơ sở thuần mà phải trình bày riêng rẽ giá trị của từng giao dịch (Ví dụ bù trừ tiền bán hàng phải thu với khoản đi vay…).
(12) Đối với luồng tiền từ giao dịch mua, bán lại trái phiếu chính phủ và các giao dịch REPO chứng khoán: Bên bán trình bày là luồng tiền từ hoạt động tài chính; Bên mua trình bày là luồng tiền từ hoạt động đầu tư.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];