- Mẫu bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa áp dụng đối với công ty trách nhiệm hữu hạn mới nhất?
- Hướng dẫn cách điền mẫu bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa áp dụng đối với công ty trách nhiệm hữu hạn mới nhất?
- Ai là người có trách nhiệm ký duyệt bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa trong công ty trách nhiệm hữu hạn?
Mẫu bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa áp dụng đối với công ty trách nhiệm hữu hạn mới nhất?
Bảng này dùng để tổng hợp phần giá trị từ các trang sổ, thẻ chi tiết nguyên liệu, vật liệu, công cụ, dụng cụ, sản phẩm, hàng hoá, nhằm đối chiếu với số liệu Tài khoản 152, 153, 155, 156, 158 trên Sổ Cái hoặc Nhật ký - Sổ Cái.
Mẫu bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa áp dụng đối với công ty trách nhiệm hữu hạn được hướng dẫn tại Mẫu số S11-DN Phụ lục số 04 ban hành theo Thông tư 200/2014/TT-BTC.
Tải về Mẫu bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa áp dụng đối với công ty trách nhiệm hữu hạn mới nhất.
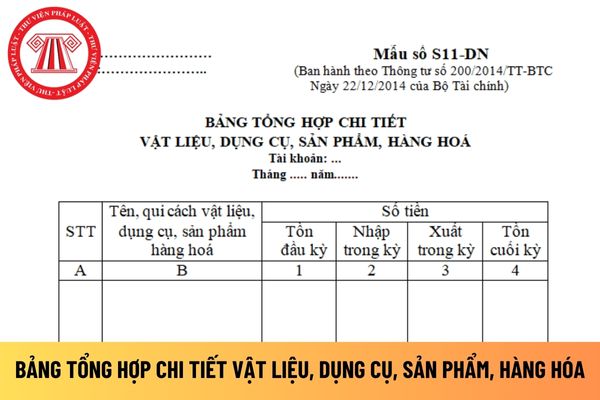
Bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa
Hướng dẫn cách điền mẫu bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa áp dụng đối với công ty trách nhiệm hữu hạn mới nhất?
Căn cứ và phương pháp ghi bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa áp dụng đối với công ty trách nhiệm hữu hạn được hướng dẫn tại Mẫu số S11-DN Phụ lục số 04 ban hành theo Thông tư 200/2014/TT-BTC như sau:
Mỗi tài khoản vật liệu, dụng cụ, sản phẩm, hàng hoá được lập một bảng riêng. Bảng này được lập vào cuối tháng, căn cứ vào số liệu dòng cộng trên sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hoá để lập.
- Cột A: Ghi số thứ tự vật liệu, dụng cụ, sản phẩm, hàng hoá.
- Cột B: Ghi tên, qui cách vật liệu, dụng cụ, sản phẩm, hàng hoá theo Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hoá (Mỗi thứ ghi 1 dòng).
- Cột 1: Ghi giá trị tồn đầu kỳ (Số liệu dòng tồn đầu kỳ ở cột 7 trên Sổ vật liệu, dụng cụ, sản phẩm, hàng hoá ).
- Cột 2: Ghi giá trị nhập trong kỳ (Số liệu dòng cộng cột 3 trên Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hoá ).
- Cột 3: Giá trị xuất trong kỳ (Lấy số liệu dòng cộng cột 5 trên Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hoá ).
- Cột 4: Giá trị tồn cuối kỳ (Lấy số liệu tồn cuối kỳ ở cột 7 trên Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hoá ).
Sau khi ghi xong tiến hành cộng Bảng tổng hợp. Số liệu trên dòng tổng cộng được đối chiếu với số liệu trên Nhật ký - Sổ Cái hoặc trên Sổ Cái của các Tài khoản 152, 153, 155, 156 và 158.
+ Số liệu cột 1: Được đối chiếu số dư đầu kỳ.
+ Số liệu cột 2: Được đối chiếu với số phát sinh Nợ.
+ Số liệu cột 3: Đối chiếu với số phát sinh Có.
+ Số liệu cột 4: Đối chiếu với số dư cuối kỳ.
Ai là người có trách nhiệm ký duyệt bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa trong công ty trách nhiệm hữu hạn?
Người có trách nhiệm ký duyệt bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa trong công ty trách nhiệm hữu hạn được quy định tại khoản 1 Điều 124 Thông tư 200/2014/TT-BTC như sau:
Mở, ghi sổ kế toán và chữ ký
1. Mở sổ
Sổ kế toán phải mở vào đầu kỳ kế toán năm. Đối với doanh nghiệp mới thành lập, sổ kế toán phải mở từ ngày thành lập. Người đại diện theo pháp luật và kế toán trưởng của doanh nghiệp có trách nhiệm ký duyệt các sổ kế toán. Sổ kế toán có thể đóng thành quyển hoặc để tờ rời. Các tờ sổ khi dùng xong phải đóng thành quyển để lưu trữ. Trước khi dùng sổ kế toán phải hoàn thiện các thủ tục sau:
- Đối với sổ kế toán dạng quyển: Trang đầu sổ phải ghi tõ tên doanh nghiệp, tên sổ, ngày mở sổ, niên độ kế toán và kỳ ghi sổ, họ tên, chữ ký của người giữ và ghi sổ, của kế toán trưởng và người đại diện theo pháp luật, ngày kết thúc ghi sổ hoặc ngày chuyển giao cho người khác. Sổ kế toán phải đánh số trang từ trang đầu đến trang cuối, giữa hai trang sổ phải đóng dấu giáp lai của đơn vị kế toán.
- Đối với sổ tờ rời: Đầu mỗi sổ tờ rời phải ghi rõ tên doanh nghiệp, số thứ tự của từng tờ sổ, tên sổ, tháng sử dụng, họ tên người giữ và ghi sổ. Các tờ rời trước khi dùng phải được giám đốc doanh nghiệp hoặc người được uỷ quyền ký xác nhận, đóng dấu và ghi vào sổ đăng ký sử dụng sổ tờ rời. Các sổ tờ rời phải được sắp xếp theo thứ tự các tài khoản kế toán và phải đảm bảo sự an toàn, dễ tìm.
...
Theo đó, người đại diện theo pháp luật và kế toán trưởng của công ty trách nhiệm hữu hạn có trách nhiệm ký duyệt các bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa.
Bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa phải mở vào đầu kỳ kế toán năm. Đối với công ty trách nhiệm hữu hạn mới thành lập, bảng này phải mở từ ngày thành lập.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];