Mẫu Bảng kê địa điểm kinh doanh trong đăng ký thuế theo Thông tư 86? Tải mẫu?
Mẫu Bảng kê các đơn vị phụ thuộc của tổ chức mới nhất hiện nay là Mẫu BK03-ĐK-TCT được quy định tại Phụ lục II ban hành kèm theo Thông tư 86/2024/TT-BTC, mẫu có dạng như sau:
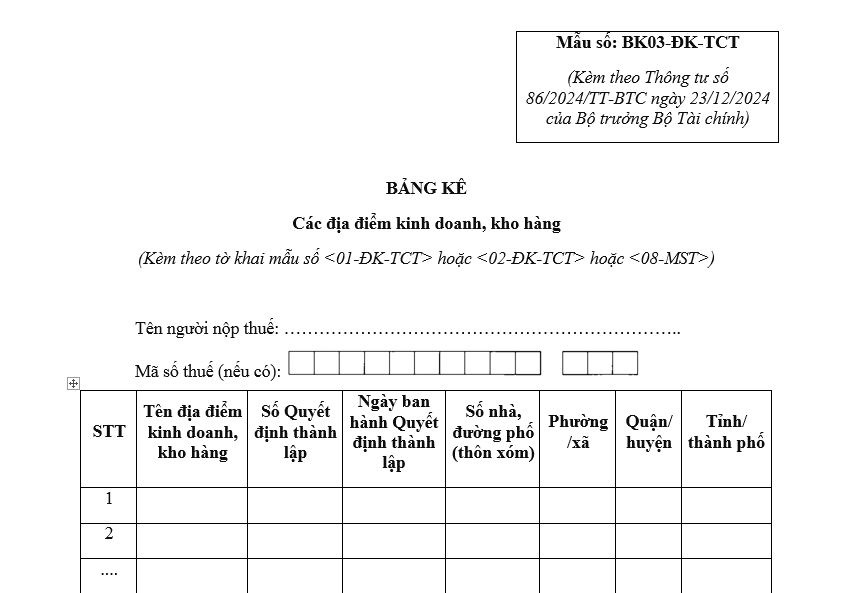
Tải về Mẫu Bảng kê các địa điểm kinh doanh mẫu BK03-ĐK-TCT.
Địa điểm kinh doanh của hộ kinh doanh, cá nhân kinh doanh là địa điểm nào?
Căn cứ vào khoản 6 Điều 3 Thông tư 86/2024/TT-BTC có quy định như sau:
Giải thích từ ngữ
Trong Thông tư này, các từ ngữ dưới đây được hiểu như sau:
1. “Đơn vị chủ quản” là người nộp thuế có đơn vị phụ thuộc.
2. Hợp tác xã, liên hiệp hợp tác xã gọi chung là “hợp tác xã”.
3. “Đơn vị phụ thuộc của doanh nghiệp, hợp tác xã” là chi nhánh, văn phòng đại diện của doanh nghiệp, hợp tác xã theo quy định của pháp luật về đăng ký doanh nghiệp, đăng ký hợp tác xã.
4. “Địa điểm kinh doanh của doanh nghiệp, hợp tác xã” được thực hiện theo quy định của pháp luật về đăng ký doanh nghiệp, đăng ký hợp tác xã.
5. “Đơn vị phụ thuộc của tổ chức kinh tế, tổ chức khác” là chi nhánh, văn phòng đại diện, nơi cụ thể khác tiến hành hoạt động, kinh doanh của tổ chức.
6. “Địa điểm kinh doanh của hộ kinh doanh, cá nhân kinh doanh” là cửa hàng, cửa hiệu hoặc nơi cụ thể khác tiến hành hoạt động, kinh doanh của hộ kinh doanh, cá nhân kinh doanh.
7. Hợp đồng, hiệp định để tiến hành hoạt động dầu khí theo quy định của Luật Dầu khí gọi chung là “hợp đồng dầu khí”.
8. “Cơ quan chi trả thu nhập” là tổ chức, cá nhân chi trả thu nhập từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác cho người nộp thuế là cá nhân theo quy định pháp luật thuế và pháp luật về quản lý thuế.
...
Như vậy, căn cứ theo quy định trên thì địa điểm kinh doanh của hộ kinh doanh, cá nhân kinh doanh là cửa hàng, cửa hiệu hoặc nơi cụ thể khác tiến hành hoạt động, kinh doanh của cá nhân kinh doanh.
Mẫu Bảng kê địa điểm kinh doanh trong đăng ký thuế theo Thông tư 86? Tải mẫu? Địa điểm kinh doanh của hộ kinh doanh, cá nhân kinh doanh? (Hình từ Internet)
Cấu trúc mã số thuế do cơ quan thuế cấp như thế nào?
Căn cứ vào khoản 2 Điều 5 Thông tư 86/2024/TT-BTC quy định như sau:
Cấu trúc mã số thuế
1. Mã số thuế bao gồm mã số thuế dành cho doanh nghiệp, tổ chức và mã số thuế dành cho hộ gia đình, hộ kinh doanh, cá nhân. Trong đó:
a) Mã số thuế dành cho doanh nghiệp, tổ chức do cơ quan thuế cấp theo quy định tại khoản 2, khoản 3, khoản 4 Điều này.
b) Mã số thuế dành cho hộ gia đình, hộ kinh doanh, cá nhân là mã số thuế do cơ quan thuế cấp đối với các trường hợp quy định tại điểm a, đ, e, h khoản 4 Điều này; là số định danh cá nhân do Bộ Công an cấp theo quy định của pháp luật về căn cước đối với trường hợp sử dụng số định danh cá nhân thay cho mã số thuế theo quy định tại khoản 5 Điều này.
2. Cấu trúc mã số thuế do cơ quan thuế cấp
N1N2 N3N4N5N6N7N8N9 N10 - N11N12N13
Trong đó:
- Hai chữ số đầu N1N2 là số phân khoảng của mã số thuế.
- Bảy chữ số N3N4N5N6N7N8N9 được quy định theo một cấu trúc xác định, tăng dần trong khoảng từ 0000001 đến 9999999.
- Chữ số N10 là chữ số kiểm tra.
- Ba chữ số N11N12N13 là các số thứ tự từ 001 đến 999.
- Dấu gạch ngang (-) là ký tự để phân tách nhóm 10 chữ số đầu và nhóm 3 chữ số cuối.
3. Mã số doanh nghiệp, mã số hợp tác xã, mã số tổ hợp tác, mã số đơn vị phụ thuộc của doanh nghiệp, mã số đơn vị phụ thuộc của hợp tác xã được cấp theo quy định của pháp luật về đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký tổ hợp tác là mã số thuế.
4. Phân loại cấu trúc mã số thuế do cơ quan thuế cấp
a) Mã số thuế 10 chữ số được sử dụng cho doanh nghiệp, hợp tác xã, tổ chức có tư cách pháp nhân hoặc tổ chức không có tư cách pháp nhân nhưng trực tiếp phát sinh nghĩa vụ thuế (sau đây gọi là đơn vị độc lập); cá nhân là người có quốc tịch nước ngoài hoặc là người có quốc tịch Việt Nam sinh sống tại nước ngoài không có số định danh cá nhân được xác lập từ Cơ sở dữ liệu quốc gia về dân cư.
...
Như vậy, cấu trúc mã số thuế do cơ quan thuế cấp như sau:
N1N2 N3N4N5N6N7N8N9 N10 - N11N12N13
Trong đó:
- Hai chữ số đầu N1N2 là số phân khoảng của mã số thuế.
- Bảy chữ số N3N4N5N6N7N8N9 được quy định theo một cấu trúc xác định, tăng dần trong khoảng từ 0000001 đến 9999999.
- Chữ số N10 là chữ số kiểm tra.
- Ba chữ số N11N12N13 là các số thứ tự từ 001 đến 999.
- Dấu gạch ngang (-) là ký tự để phân tách nhóm 10 chữ số đầu và nhóm 3 chữ số cuối.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];