Hướng dẫn cách tính phí bảo hiểm tiền gửi chi tiết theo Thông tư 04/2026/TT-NHNN như thế nào?
Phí bảo hiểm tiền gửi là khoản phí bắt buộc mà các tổ chức tham gia bảo hiểm tiền gửi phải nộp theo quy định của pháp luật.
Căn cứ theo Điều 4 Thông tư 04/2026/TT-NHNN hướng dẫn chi tiết cách tính phí bảo hiểm tiền gửi trong từng trường hợp như sau:
(1) Phí bảo hiểm tiền gửi: được tính trên số dư tiền gửi bình quân của các loại tiền gửi được bảo hiểm tại tổ chức tham gia bảo hiểm tiền gửi theo mức sau đây:
- 0,15%/năm, trừ trường hợp quy định đối với quỹ tín dụng nhân dân và mức phí khác theo quyết định của Thống đốc Ngân hàng Nhà nước
- 0,1%/năm đối với quỹ tín dụng nhân dân;
- Mức phí khác theo quyết định của Thống đốc Ngân hàng Nhà nước tại mục (11)
(2) Cơ sở tính phí bảo hiểm tiền gửi của quý thu phí: là toàn bộ số dư tiền gửi bình quân của các loại tiền gửi được bảo hiểm tại tổ chức tham gia bảo hiểm tiền gửi của quý trước liền kề quý thu phí.
(3) Số phí bảo hiểm tiền gửi phải nộp của quý thu phí được tính bằng công thức sau:
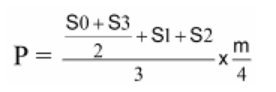
Trong đó:
- P: là số phí bảo hiểm tiền gửi phải nộp của quý thu phí.
- S0: là số dư tiền gửi được bảo hiểm đầu tháng thứ nhất của quý trước liền kề quý thu phí.
- S1, S2, S3: là số dư tiền gửi được bảo hiểm cuối các tháng thứ nhất, tháng thứ hai, tháng thứ ba của quý trước liền kề quý thu phí.
- m: là mức phí bảo hiểm tiền gửi phải nộp theo mục (1)
(4) Trường hợp tổ chức tham gia bảo hiểm tiền gửi tính và nộp phí cho quý thu phí đầu tiên tham gia bảo hiểm tiền gửi áp dụng theo công thức sau:
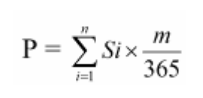
Trong đó:
- P: là số phí bảo hiểm tiền gửi phải nộp của quý thu phí đầu tiên.
- Si: là số dư tiền gửi được bảo hiểm ngày thứ i (i =1 → n; S1 là số dư tiền gửi được bảo hiểm cuối ngày đầu tiên nhận tiền gửi; Sn là số dư tiền gửi được bảo hiểm cuối quý trước liền kề quý thu phí đầu tiên).
- m: là mức phí bảo hiểm tiền gửi phải nộp theo mục (1)
(5) Trường hợp có quyết định đặt vào kiểm soát đặc biệt:
Số phí bảo hiểm tiền gửi phải nộp được tính bằng công thức quy định tại mục (4);
Trong đó:
- Si là số dư tiền gửi được bảo hiểm ngày thứ i (i = 1 → n);
- S1 là số dư tiền gửi được bảo hiểm cuối ngày đầu tiên của quý mà quyết định đặt vào kiểm soát đặc biệt có hiệu lực;
- Sn là số dư tiền gửi được bảo hiểm cuối ngày cuối cùng trước ngày quyết định đặt vào kiểm soát đặc biệt có hiệu lực.
(6) Trường hợp có quyết định chấm dứt kiểm soát đặc biệt để trở lại hoạt động bình thường:
Số phí bảo hiểm tiền gửi phải nộp được tính bằng công thức theo quy định tại mục (4);
Trong đó:
- Si là số dư tiền gửi được bảo hiểm ngày thứ i (i = 1 → n);
- S1 là số dư tiền gửi được bảo hiểm cuối ngày liền kề sau ngày quyết định chấm dứt kiểm soát đặc biệt có hiệu lực;
- Sn là số dư tiền gửi được bảo hiểm cuối ngày cuối cùng của quý mà quyết định chấm dứt kiểm soát đặc biệt có hiệu lực.
(7) Tổ chức tham gia bảo hiểm tiền gửi sau sáp nhập, hợp nhất:
Áp dụng công thức tính phí bảo hiểm tiền gửi quy định tại mục (3)
Trong đó:
- S0 là tổng số dư tiền gửi được bảo hiểm đầu tháng thứ nhất của quý trước liền kề quý thu phí của các tổ chức tham gia bảo hiểm tiền gửi tham gia sáp nhập, hợp nhất;
- S1, S2, S3 là tổng số dư tiền gửi được bảo hiểm cuối các tháng thứ nhất, tháng thứ hai, tháng thứ ba của quý trước liền kề quý thu phí của các tổ chức tham gia bảo hiểm tiền gửi tham gia sáp nhập, hợp nhất, tổ chức tham gia bảo hiểm tiền gửi sau sáp nhập, hợp nhất.
(8) Trường hợp tổ chức tham gia bảo hiểm tiền gửi chấm dứt kiểm soát đặc biệt và thực hiện sáp nhập, hợp nhất trong cùng quý:
Tổ chức tham gia bảo hiểm tiền gửi sau sáp nhập, hợp nhất áp dụng công thức tính phí P = P1 + P2 + P3.
Trong đó:
* P1 được tính bằng công thức quy định tại mục (4);
Trong đó:
- S1 là số dư tiền gửi được bảo hiểm tại cuối ngày liền kề sau ngày quyết định chấm dứt kiểm soát đặc biệt có hiệu lực của tổ chức tham gia bảo hiểm tiền gửi được đặt vào kiểm soát đặc biệt;
- Sn là số dư tiền gửi được bảo hiểm tại cuối ngày liền kề trước ngày quyết định sáp nhập, hợp nhất có hiệu lực của tổ chức tham gia bảo hiểm tiền gửi được đặt vào kiểm soát đặc biệt.
* P2 được tính bằng công thức quy định tại mục (4);
Trong đó:
- S1 là số dư tiền gửi được bảo hiểm cuối ngày đầu tiên của quý trước liền kề quý thu phí của tổ chức tham gia bảo hiểm tiền gửi không được đặt vào kiểm soát đặc biệt tham gia sáp nhập, hợp nhất;
- Sn là số dư tiền gửi được bảo hiểm cuối ngày liền kề trước ngày quyết định sáp nhập, hợp nhất có hiệu lực của tổ chức tham gia bảo hiểm tiền gửi không được đặt vào kiểm soát đặc biệt tham gia sáp nhập, hợp nhất.
* P3 được tính bằng công thức quy định tại mục (4);
Trong đó:
- S1 là số dư tiền gửi được bảo hiểm cuối ngày quyết định sáp nhập, hợp nhất có hiệu lực của tổ chức tham gia bảo hiểm tiền gửi sau sáp nhập, hợp nhất;
- Sn là số dư tiền gửi được bảo hiểm cuối quý trước liền kề quý thu phí của tổ chức tham gia bảo hiểm tiền gửi sau sáp nhập, hợp nhất.
(9) Trường hợp tổ chức tham gia bảo hiểm tiền gửi hình thành sau tách:
Áp dụng công thức tính phí bảo hiểm tiền gửi quy định tại mục (4);
Trong đó:
- S1 là số dư tiền gửi được bảo hiểm cuối ngày khai trương hoạt động,
- Sn là số dư tiền gửi được bảo hiểm cuối quý trước liền kề quý thực hiện nộp phí lần đầu tiên.
(10) Trường hợp tổ chức tham gia bảo hiểm tiền gửi hình thành sau chia:
Phí bảo hiểm tiền gửi được tính theo công thức P = P1 x T + P2.
Trong đó:
* P1 được tính bằng công thức quy định tại mục (4);
Trong đó:
- S1 là số dư tiền gửi được bảo hiểm cuối ngày đầu tiên của quý trước liền kề quý thu phí của tổ chức tham gia bảo hiểm tiền gửi trước chia;
- Sn là số dư tiền gửi được bảo hiểm cuối ngày liền kề trước ngày tổ chức tham gia bảo hiểm tiền gửi hình thành sau khi chia khai trương hoạt động của tổ chức tham gia bảo hiểm tiền gửi trước chia.
* T là tỷ lệ giữa số dư tiền gửi được bảo hiểm của tổ chức tham gia bảo hiểm tiền gửi hình thành sau chia trên số dư tiền gửi được bảo hiểm của tổ chức tham gia bảo hiểm tiền gửi trước chia tại thời điểm chia.
* P2 được tính bằng công thức quy định tại mục (4);
Trong đó:
- S1 là số dư tiền gửi được bảo hiểm cuối ngày khai trương hoạt động của tổ chức tham gia bảo hiểm tiền gửi hình thành sau khi chia;
- Sn là số dư tiền gửi được bảo hiểm cuối quý trước liền kề quý thu phí của tổ chức tham gia bảo hiểm tiền gửi hình thành sau khi chia.
(11) Trường hợp Bảo hiểm tiền gửi Việt Nam vay đặc biệt từ Ngân hàng Nhà nước để chi trả tiền gửi:
Thống đốc Ngân hàng Nhà nước xem xét, quyết định việc tăng phí bảo hiểm tiền gửi trên cơ sở phương án tăng phí bảo hiểm tiền gửi do Bảo hiểm tiền gửi Việt Nam đề xuất theo quy định tại khoản 3 Điều 19 Luật Bảo hiểm tiền gửi 2025.
Hướng dẫn cách tính phí bảo hiểm tiền gửi chi tiết theo Thông tư 04/2026/TT-NHNN như thế nào? (Hình từ Internet)
Mục đích của bảo hiểm tiền gửi là gì?
Căn cứ theo Điều 3 Luật Bảo hiểm tiền gửi 2025 quy định mục đích của bảo hiểm tiền gửi là nhằm bảo vệ quyền và lợi ích hợp pháp của người gửi tiền; góp phần duy trì sự ổn định của hệ thống tổ chức tín dụng, bảo đảm sự phát triển an toàn, lành mạnh của hoạt động ngân hàng.
Đối tượng tham gia bảo hiểm tiền gửi bao gồm những chủ thể nào?
Căn cứ theo Điều 6 Luật Bảo hiểm tiền gửi 2025 quy định đối tượng tham gia bảo hiểm tiền gửi bao gồm:
- Tổ chức tín dụng,
- Chi nhánh ngân hàng nước ngoài được nhận tiền gửi của cá nhân phải tham gia bảo hiểm tiền gửi
Lưu ý, ngân hàng chính sách không phải tham gia bảo hiểm tiền gửi.
>>> Hạn mức chi trả tiền bảo hiểm là gì?
>>> Biện pháp bảo toàn vốn của Bảo hiểm tiền gửi Việt Nam được thực hiện như thế nào từ 01/5/2026?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];