Toàn văn Thông tư 42/2026/TT-BTС về mẫu biểu công bố thông tin về nợ công cụ thể thế nào? Tải file Thông tư 42?
Ngày 15/4/2026, Bộ Tài chính ban hành Thông tư 42/2026/TT-BTС về mẫu biểu công bố thông tin về nợ công.
Thông tư 42/2026/TT-BTС có hiệu lực thi hành kể từ ngày 15/4/2026.
Toàn văn Thông tư 42/2026/TT-BTС
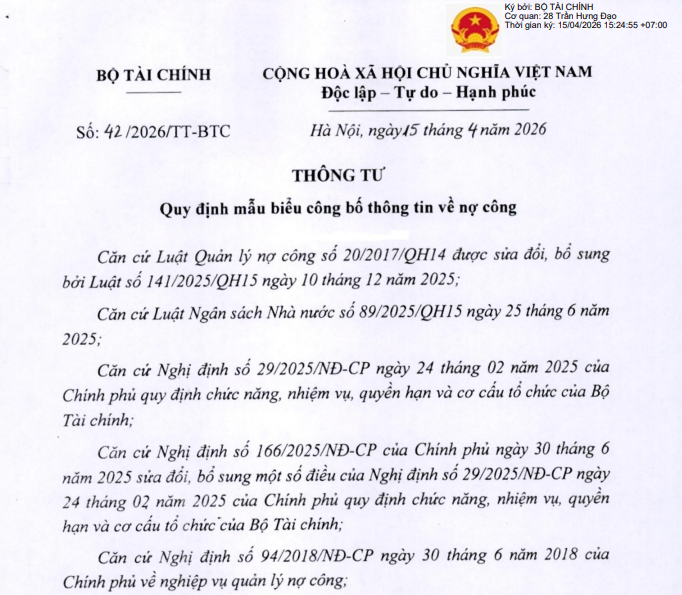
Theo đó, Thông tư 42/2026/TT-BTС quy định mẫu biểu công bố thông tin về nợ công theo quy định tại Điều 28 của Nghị định 94/2018/NĐ-CP của Chính phủ ngày 30 tháng 6 năm 2018 của Chính phủ về nghiệp vụ quản lý nợ công được sửa đổi, bổ sung tại khoản 12 Điều 3 Nghị định 84/2026/NĐ-CP ngày 25/03/2026 của Chính phủ sửa đổi, bổ sung một số điều của các Nghị định của Chính phủ trong lĩnh vực quản lý nợ công.
Thông tư 42/2026/TT-BTС áp dụng đối với Các đơn vị thuộc và trực thuộc Bộ Tài chính liên quan tới công bố thông tin nợ công, bao gồm: Cục Quản lý nợ và Kinh tế đối ngoại, Kho bạc Nhà nước, Vụ Ngân sách Nhà nước, Vụ Các Định chế Tài chính và các cơ quan khác liên quan, bao gồm: Ngân hàng Nhà nước Việt Nam, Ngân hàng Phát triển Việt Nam.
Thông tư 42/2026/TT-BTС quy định Mẫu biểu công bố thông tin Bộ Tài chính thực hiện công bố thông tin về nợ công theo các mẫu biểu tại Phụ lục đính kèm Thông tư 42/2026/TT-BTС.
*Trên đây là "Toàn văn Thông tư 42 2026 TT BTС về mẫu biểu công bố thông tin về nợ công cụ thể thế nào? Tải file Thông tư 42?"
Toàn văn Thông tư 42 2026 TT BTС về mẫu biểu công bố thông tin về nợ công cụ thể thế nào? Tải file Thông tư 42? (Hình từ Internet)
Quy định mới về phương thức cho vay lại theo Luật sửa đổi Luật Quản lý nợ công 2025 thế nào?
Theo khoản 14 Điều 1 Luật sửa đổi Luật Quản lý nợ công 2025 sửa đổi Điều 35 Luật Quản lý nợ công 2017 về phương thức cho vay lại như sau:
(1) Bộ Tài chính cho Ủy ban nhân dân cấp tỉnh vay lại để thực hiện chương trình, dự án đầu tư phát triển kinh tế - xã hội thuộc nhiệm vụ chi của ngân sách địa phương theo quy định của pháp luật về ngân sách nhà nước.
(2) Bộ Tài chính ủy quyền cho ngân hàng chính sách hoặc ngân hàng thương mại thực hiện cho vay lại theo phương thức cơ quan cho vay lại không chịu rủi ro tín dụng đối với đơn vị sự nghiệp công lập tự bảo đảm toàn bộ chi thường xuyên và chi đầu tư.
(3) Bộ Tài chính ủy quyền cho ngân hàng chính sách hoặc ngân hàng thương mại thực hiện cho vay lại theo phương thức cơ quan cho vay lại chịu một phần rủi ro tín dụng đối với doanh nghiệp để đầu tư chương trình, dự án trong danh mục ưu tiên đầu tư của Nhà nước, đơn vị sự nghiệp công lập tự bảo đảm chỉ thường xuyên và một phần chi đầu tư.
(4) Bộ Tài chính ủy quyền cho ngân hàng thương mại thực hiện cho vay lại theo phương thức cơ quan cho vay lại chịu toàn bộ rủi ro tín dụng đối với doanh nghiệp để đầu tư dự án sản xuất, kinh doanh.
(5) Ngân hàng thương mại quy định tại các khoản 2, 3 và 4 Điều 35 Luật Quản lý nợ công 2017 được sửa đổi bởi khoản 14 Điều 1 Luật sửa đổi Luật Quản lý nợ công 2025 phải đáp ứng điều kiện là ngân hàng thương mại có kinh nghiệm làm cơ quan được ủy quyền cho vay lại chương trình, dự án sử dụng vốn vay ODA, vay ưu đãi nước ngoài của Chính phủ và được tổ chức xếp hạng tỉn nhiệm quốc tế xếp hạng tín nhiệm ở mức ngang bằng hoặc thấp hơn một bậc so với mức xếp hạng tín nhiệm quốc gia của Việt Nam.
(6) Khoản cho vay lại vốn vay ODA, vay ưu đãi nước ngoài của Chính phủ do ngân hàng chính sách, ngân hàng thương mại thực hiện theo quy định tại khoản 3 và khoản 4 Điều 35 Luật Quản lý nợ công 2017 được sửa đổi bởi khoản 14 Điều 1 Luật sửa đổi Luật Quản lý nợ công 2025 không tính vào tổng mức dư nợ cấp tín dụng đối với một khách hàng, một khách hàng và người có liên quan của khách hàng đó tại ngân hàng chính sách, ngân hàng thương mại đó theo quy định của Luật Các tổ chức tín dụng 2024.
(7) Chính phủ quy định chi tiết Điều 35 Luật Quản lý nợ công 2017 được sửa đổi bởi khoản 14 Điều 1 Luật sửa đổi Luật Quản lý nợ công 2025.
Nội dung quản lý nhà nước về nợ công theo quy định mới nhất ra sao?
Căn cứ Điều 6 Luật Quản lý nợ công 2017 quy định nội dung quản lý nhà nước về nợ công như sau:
(1) Ban hành và tổ chức thực hiện văn bản quy phạm pháp luật về quản lý nợ công.
(2) Xây dựng và tổ chức thực hiện chương trình, kế hoạch, giải pháp và chính sách về quản lý nợ công.
(3) Tổ chức thực hiện quản lý nợ công, bao gồm đề xuất, thẩm định, phê duyệt chủ trương vay, đàm phán, ký kết thỏa thuận vay và phát hành công cụ nợ, phân bổ và sử dụng vốn vay, trả nợ và các nghiệp vụ quản lý nợ công.
(4) Theo dõi, cung cấp thông tin và đánh giá hiệu quả công tác quản lý, sử dụng nợ công.
(5) Thanh tra, kiểm tra, kiểm toán việc thực hiện pháp luật về quản lý nợ công.
(6) Khen thưởng, xử lý vi phạm và giải quyết khiếu nại, tố cáo về quản lý nợ công.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];