Toàn văn Thông tư 136/2025/TT-BTC sửa hướng dẫn về quỹ đầu tư chứng khoán theo Thông tư 98/2020 ra sao?
Ngày 29/12/2025, Bộ Tài Chính đã ban hành Thông tư 136/2025/TT-BTC sửa đổi, bổ sung một số điều của Thông tư 98/2020/TT-BTC ngày 16 tháng 11 năm 2020 của Bộ trưởng Bộ Tài chính hướng dẫn hoạt động và quản lý quỹ đầu tư chứng khoán.
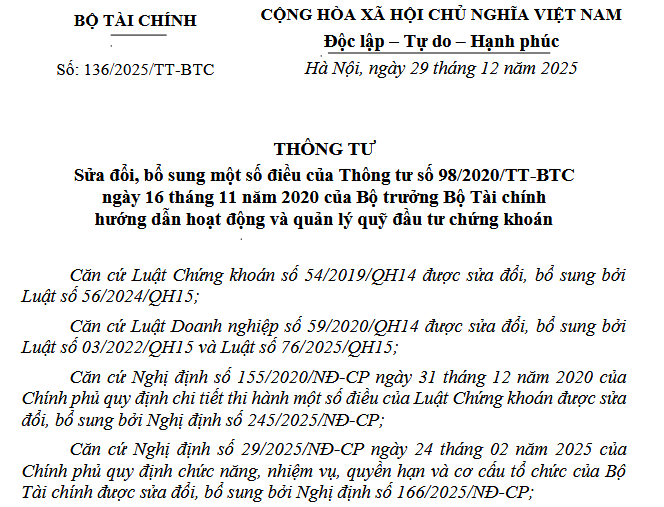
Tải về Thông tư 136/2025/TT-BTC
Đơn cử nội dung bổ sung khoản 30, khoản 31 vào sau khoản 29 Điều 2 Thông tư 98/2020/TT-BTC tại Điều 1 Thông tư 136/2025/TT-BTC như sau:
(30) Quỹ đầu tư công cụ thị trường tiền tệ là quỹ mở đầu tư vào tiền gửi, chứng chỉ tiền gửi, công cụ nợ của Chính phủ, trái phiếu được Chính phủ bảo lãnh, trái phiếu chính quyền địa phương, trái phiếu doanh nghiệp niêm yết và trái phiếu chào bán ra công chúng với tỷ trọng đầu tư vào các tài sản này chiếm từ 80% giá trị tài sản ròng trở lên.
(31) Quỹ đầu tư trái phiếu hạ tầng là quỹ đóng đầu tư vào các loại trái phiếu được phát hành để phát triển hạ tầng, công cụ nợ của Chính phủ, trái phiếu được Chính phủ bảo lãnh, trái phiếu chính quyền địa phương, tiền gửi và chứng chỉ tiền gửi với tỷ trọng đầu tư vào các tài sản này chiếm từ 65% giá trị tài sản ròng trở lên.
Xem chi tiết thêm tại Thông tư 136/2025/TT-BTC có hiệu lực thi hành từ ngày 12/2/2026.
Toàn văn Thông tư 136/2025/TT-BTC sửa hướng dẫn về quỹ đầu tư chứng khoán theo Thông tư 98/2020 ra sao? (Hình từ Internet)
Nguyên tắc hoạt động về chứng khoán và thị trường chứng khoán?
Căn cứ theo Điều 5 Luật Chứng khoán 2019 về nguyên tắc hoạt động về chứng khoán và thị trường chứng khoán gồm:
- Tôn trọng quyền sở hữu, quyền khác đối với tài sản trong hoạt động về chứng khoán và thị trường chứng khoán; quyền tự do giao dịch, đầu tư, kinh doanh và cung cấp dịch vụ về chứng khoán của tổ chức, cá nhân.
- Công bằng, công khai, minh bạch.
- Bảo vệ quyền và lợi ích hợp pháp của nhà đầu tư.
- Tự chịu trách nhiệm về rủi ro.
Quy định chung về niêm yết chứng khoán tại Việt Nam năm 2025
Căn cứ theo Điều 107 Nghị định 155/2020/NĐ-CP được sửa đổi bởi khoản 35 Điều 1 Nghị định 245/2025/NĐ-CP quy định chung về niêm yết chứng khoán tại Việt Nam năm 2025 như sau:
(1) Báo cáo tài chính của tổ chức đăng ký niêm yết phải tuân thủ các quy định sau:
- Báo cáo tài chính được lập theo pháp luật kế toán. Trường hợp tổ chức đăng ký niêm yết là công ty mẹ, tổ chức đăng ký niêm yết phải nộp báo cáo tài chính hợp nhất và báo cáo tài chính công ty mẹ. Trường hợp tổ chức đăng ký niêm yết là đơn vị kế toán cấp trên có các đơn vị trực thuộc không có tư cách pháp nhân, tổ chức đăng ký niêm yết phải nộp báo cáo tài chính tổng hợp;
- Báo cáo tài chính năm phải được kiểm toán bởi tổ chức kiểm toán được chấp thuận. Ý kiến kiểm toán đối với các báo cáo tài chính là ý kiến chấp nhận toàn phần; trường hợp ý kiến kiểm toán là ý kiến ngoại trừ thì khoản ngoại trừ không ảnh hưởng đến điều kiện niêm yết; tổ chức đăng ký niêm yết phải có tài liệu giải thích hợp lý và có xác nhận của tổ chức kiểm toán về các khoản ngoại trừ không ảnh hưởng đến các điều kiện niêm yết;
- Trường hợp hợp nhất, sáp nhập: báo cáo tài chính kỳ kế toán cuối cùng từ ngày bắt đầu năm tài chính đến thời điểm hợp nhất của các công ty tham gia hợp nhất và báo cáo tài chính kỳ kế toán đầu tiên từ thời điểm hợp nhất đến thời điểm kết thúc năm tài chính của công ty hợp nhất phải đáp ứng quy định tại điểm b khoản này; báo cáo tài chính năm của các công ty tham gia hợp nhất, sáp nhập phải được kiểm toán bởi tổ chức kiểm toán được chấp thuận;
- Trường hợp thời điểm gửi hồ sơ đăng ký niêm yết hợp lệ đến Sở giao dịch chứng khoán quá thời hạn công bố thông tin báo cáo tài chính quý theo quy định cho công ty niêm yết, tổ chức đăng ký niêm yết phải bổ sung báo cáo tài chính của quý đó.
Trường hợp đăng ký niêm yết sau ngày kết thúc của kỳ lập báo cáo tài chính bán niên, tổ chức đăng ký niêm yết phải bổ sung báo cáo tài chính bán niên được soát xét hoặc được kiểm toán bởi tổ chức kiểm toán được chấp thuận;
- Trường hợp sau kỳ kế toán gần nhất được kiểm toán, tổ chức đăng ký niêm yết cổ phiếu thực hiện phát hành tăng vốn điều lệ (trừ trường hợp phát hành cổ phiếu để trả cổ tức, phát hành cổ phiếu để tăng vốn cổ phần từ nguồn vốn chủ sở hữu, phát hành cổ phiếu thưởng cho người lao động, phát hành cổ phiếu để chuyển đổi trái phiếu), tổ chức đăng ký niêm yết phải bổ sung báo cáo về vốn điều lệ đã góp tăng thêm đã được kiểm toán bởi tổ chức kiểm toán được chấp thuận hoặc báo cáo tài chính đã được kiểm toán bởi tổ chức kiểm toán được chấp thuận.
(2) Báo cáo tổng hợp thông tin tài chính theo quy ước phải được đảm bảo bởi tổ chức kiểm toán được chấp thuận với ý kiến chấp nhận toàn phần.
(3) Tỷ lệ lợi nhuận sau thuế trên vốn chủ sở hữu (ROE) được tính bằng tỷ lệ phần trăm giữa lợi nhuận sau thuế so với vốn chủ sở hữu bình quân trong năm của doanh nghiệp, trong đó:
- Trường hợp tổ chức đăng ký niêm yết là công ty mẹ, ROE được xác định căn cứ vào báo cáo tài chính hợp nhất, trong đó chỉ tiêu lợi nhuận sau thuế là lợi nhuận sau thuế của cổ đông công ty mẹ và vốn chủ sở hữu được xác định sau khi đã loại trừ lợi ích của cổ đông không kiểm soát.
Trường hợp tổ chức đăng ký niêm yết là đơn vị kế toán cấp trên có các đơn vị trực thuộc không có tư cách pháp nhân, chỉ tiêu lợi nhuận sau thuế của tổ chức đăng ký niêm yết được xác định tại báo cáo tài chính tổng hợp;
- Trường hợp trong năm có hoạt động chuyển đổi loại hình doanh nghiệp, hợp nhất, sáp nhập, tách công ty, chỉ tiêu lợi nhuận sau thuế là tổng lợi nhuận sau thuế của các giai đoạn trong năm liền trước năm đăng ký niêm yết được xác định tại báo cáo tài chính kiểm toán trong từng giai đoạn hoạt động, chỉ tiêu vốn chủ sở hữu được tính bình quân vốn chủ sở hữu đầu kỳ, vốn chủ sở hữu cuối kỳ của các giai đoạn hoạt động;
- Trường hợp tổ chức đăng ký niêm yết là công ty đại chúng hình thành sau hợp nhất, sáp nhập, chia, tách và các trường hợp cơ cấu lại khác, tỷ lệ ROE dương được xác định dựa trên lợi nhuận sau thuế dương và vốn chủ sở hữu bình quân dương;
- Vốn chủ sở hữu bình quân là bình quân vốn chủ sở hữu đầu kỳ và cuối kỳ, không bao gồm nguồn kinh phí và quỹ khác được xác định trên cơ sở báo cáo tài chính đã được kiểm toán theo quy định tại (1).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];