Toàn văn dự thảo Thông tư sửa đổi Thông tư 51 về kiểm toán độc lập đối với các tổ chức tín dụng ra sao?
Dưới đây là "Toàn văn dự thảo Thông tư sửa đổi Thông tư 51 về kiểm toán độc lập đối với các tổ chức tín dụng ra sao?" như sau:
Ngân hàng Nhà nước Việt Nam đang xây dựng dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư 51/2024/TT-NHNN quy định về kiểm toán độc lập đối với ngân hàng thương mại, tổ chức tín dụng phi ngân hàng, tổ chức tài chính vi mô, chi nhánh ngân hàng nước ngoài.
>>> TẢI VỀ Toàn văn dự thảo Thông tư
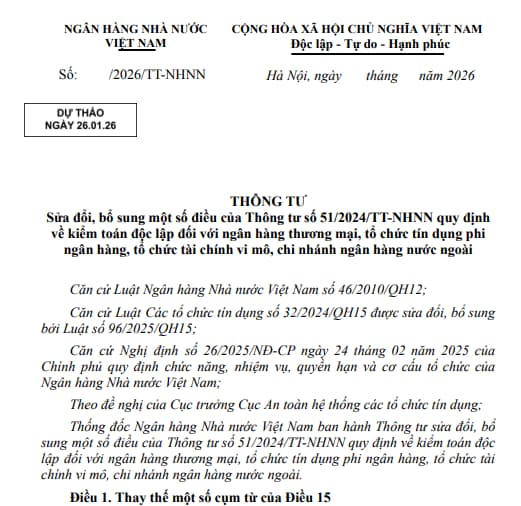
Theo đó, tại Điều 2 dự thảo Thông tư quy định thay thế một số cụm từ của Điều 16 Thông tư 51/2024/TT-NHNN như sau:
(1) Thay thế cụm từ “Ngân hàng Nhà nước tỉnh, thành phố” bằng cụm từ “Ngân hàng Nhà nước chi nhánh Khu vực” tại tên Điều 16, khoản 1 và khoản 4 Điều 16 Thông tư 51/2024/TT-NHNN.
(2) Thay thế cụm từ “qua Cơ quan Thanh tra, giám sát ngân hàng” thành cụm từ “qua Cục quản lý, giám sát tổ chức tín dụng” tại khoản 1, khoản 2 Điều 16 Thông tư 51/2024/TT-NHNN.
(3) Thay thế cụm từ “thông qua Cơ quan Thanh tra, giám sát ngân hàng” bằng cụm từ “thông qua Thanh tra Ngân hàng Nhà nước” tại khoản 3 Điều 16 Thông tư 51/2024/TT-NHNN.
Toàn văn dự thảo Thông tư sửa đổi Thông tư 51 về kiểm toán độc lập đối với các tổ chức tín dụng ra sao? (Hình từ Internet)
Thực hiện kiểm toán độc lập phục vụ yêu cầu thanh tra ngân hàng theo Nghị định 05 thế nào?
Theo Điều 11 Nghị định 05/2026/NĐ-CP quy định thực hiện kiểm toán độc lập phục vụ yêu cầu thanh tra ngân hàng như sau:
(1) Ngân hàng Nhà nước có quyền yêu cầu đối tượng thanh tra ngân hàng phải thực hiện kiểm toán một phần hoặc toàn bộ nội dung về tổ chức, hoạt động, tài chính nhằm phục vụ yêu cầu thanh tra ngân hàng trong các trường hợp sau đây:
- Khi cần đánh giá thực trạng tài chính hoặc khi số liệu, tài liệu do đối tượng thanh tra ngân hàng cung cấp có dấu hiệu sai lệch, không đáng tin cậy;
- Khi nội dung thanh tra vượt quá khả năng chuyên môn, kỹ thuật hoặc nguồn lực của đoàn thanh tra;
- Trường hợp khác theo quy định của pháp luật hoặc do Thống đốc Ngân hàng Nhà nước quyết định.
(2) Trong thời hạn 30 ngày kể từ ngày nhận được yêu cầu thực hiện kiểm toán của Ngân hàng Nhà nước, đối tượng thanh tra ngân hàng phải thuê tổ chức kiểm toán độc lập để kiểm toán; trong thời hạn 05 ngày kể từ ngày có kết quả kiểm toán, đối tượng thanh tra ngân hàng được yêu cầu thực hiện kiểm toán phải gửi báo cáo kết quả kiểm toán cho Ngân hàng Nhà nước.
(3) Đối tượng thanh tra ngân hàng phải thực hiện kiểm toán độc lập theo quy định tại khoản 1 Điều 11 Nghị định 05/2026/NĐ-CP phải thanh toán các chi phí kiểm toán độc lập.
Yêu cầu về kết quả kiểm toán độc lập đối với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài ra sao?
Căn cứ Điều 10 Thông tư 51/2024/TT-NHNN quy định về kết quả kiểm toán độc lập như sau:
(1) Kết quả kiểm toán độc lập đối với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài bao gồm:
- Báo cáo kiểm toán đối với báo cáo tài chính;
- Báo cáo thực hiện dịch vụ bảo đảm đối với hoạt động của hệ thống kiểm soát nội bộ trong việc lập và trình bày báo cáo tài chính;
- Thư quản lý và các tài liệu, bằng chứng liên quan.
(2) Báo cáo kiểm toán đối với báo cáo tài chính, báo cáo thực hiện dịch vụ bảo đảm đối với hoạt động của hệ thống kiểm soát nội bộ trong việc lập và trình bày báo cáo tài chính của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phải tuân thủ các quy định của pháp luật về kiểm toán độc lập, chuẩn mực kế toán, chuẩn mực kiểm toán Việt Nam và các quy định khác của pháp luật có liên quan.
(3) Thư quản lý phải phản ánh những vấn đề, sự kiện cụ thể trong quá trình kiểm toán, bao gồm: hiện trạng thực tế, khả năng rủi ro, kiến nghị của kiểm toán viên và ý kiến của người quản lý, điều hành của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài liên quan đến sự kiện đó. Thư quản lý tối thiểu phải có các nội dung sau:
- Phương pháp tiếp cận chung, phạm vi của cuộc kiểm toán và các yêu cầu cần bổ sung;
- Đánh giá những thay đổi về chính sách và thông lệ quan trọng ảnh hưởng đến báo cáo tài chính, hoạt động của hệ thống kiểm soát nội bộ trong việc lập và trình bày báo cáo tài chính của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài;
- Rủi ro có thể ảnh hưởng trọng yếu đến báo cáo tài chính, hoạt động của hệ thống kiểm soát nội bộ trong việc lập và trình bày báo cáo tài chính của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài;
- Đề xuất điều chỉnh của tổ chức kiểm toán độc lập và kiểm toán viên hành nghề đối với vụ việc, sự kiện đã ảnh hưởng hoặc có thể ảnh hưởng trọng yếu đến báo cáo tài chính, hoạt động của hệ thống kiểm soát nội bộ trong việc lập và trình bày báo cáo tài chính của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài;
- Ý kiến không thống nhất với người quản lý, điều hành tổ chức tín dụng, chi nhánh ngân hàng nước ngoài về các vấn đề có thể ảnh hưởng trọng yếu đến báo cáo tài chính, hoạt động của hệ thống kiểm soát nội bộ trong việc lập và trình bày báo cáo tài chính của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài hoặc đến ý kiến của kiểm toán viên hành nghề và tổ chức kiểm toán độc lập. Kiểm toán viên hành nghề và tổ chức kiểm toán độc lập phải nêu rõ tình trạng giải quyết những ý kiến không thống nhất đó và mức độ ảnh hưởng của vấn đề;
- Các vấn đề khác được thỏa thuận trong hợp đồng kiểm toán.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];