Toàn văn Công văn 2113/BGDĐT-KHTC về kinh phí thực hiện chính sách miễn giảm học phí theo Nghị định 238?
Ngày 22/4/2026, Bộ Giáo dục và Đào tạo đã có Công văn 2113/BGDĐT-KHTC năm 2026 về kinh phí thực hiện chính sách miễn giảm học phí theo Nghị định 238/2025/NĐ-CP.
>>> TẢI VỀ Toàn văn Công văn 2113/BGDĐT-KHTC năm 2026
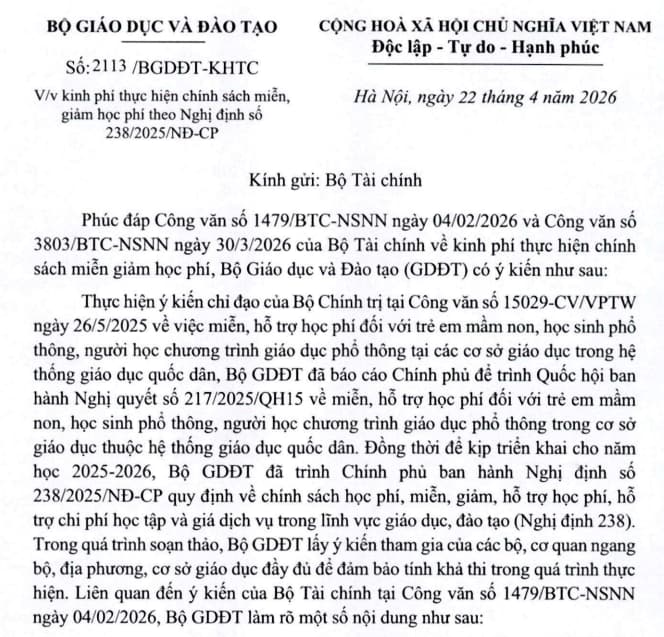
Theo đó, liên quan đến ý kiến của Bộ Tài chính tại Công văn 1479/BTC-NSNN ngày 04/02/2026, Bộ GDĐT làm rõ một số nội dung như sau:
(1) Về lộ trình học phí và mức thu học phí đối với giáo dục mầm non, phổ thôngHướng dẫn kinh phí thực hiện chính sách miễn giảm học phí
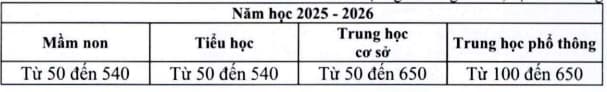
- Trên cơ sở báo cáo của các bộ, ngành, địa phương, cơ sở giáo dục và trên cơ sở kết quả khảo sát, Bộ GD&ĐT đề xuất khung học phí (mức sàn-trần) của năm học 2025-2026 quy định tại Nghị định 238 bằng mức trần - sàn học phí năm học 2022-2023 quy định tại Nghị định 81/2021/NĐ-CP, không phân biệt mức thu học phí theo địa bàn đô thị, nông thôn, miền núi để phù hợp với thực tiễn sau khi sắp xếp chính quyền địa phương 2 cấp theo kiến nghị của một số địa phương và quy định cụ thể tại Điều 8 Nghị định 238/2025/NĐ-CP như sau:
+ Khung học phí của cơ sở GDMN, GDPT chưa tự bảo đảm chi thường xuyên: Hướng dẫn kinh phí thực hiện chính sách miễn giảm học phí
*Đơn vị: Nghìn đồng/người học/tháng
+ Mức trần của khung học phí đối với cơ sở GDMN, GDPT công lập tự bảo đảm chi thường xuyên: Tối đa bằng 2 lần mức trần học phí của cơ sở chưa tự bảo đảm chi thường xuyên.
+ Mức trần của khung học phí đối với cơ sở GDMN, GDPT công lập tự bảo đảm chi thường xuyên và chi đầu tư: Tối đa bằng 2,5 lần mức trần học phí của cơ sở chưa tự bảo đảm chi thường xuyên.
- Lộ trình học phí: Từ năm học 2026-2027 đến năm học 2035-2036, mức trần học phí được điều chỉnh theo tỷ lệ phù hợp với điều kiện kinh tế - xã hội của địa phương, tốc độ tăng chỉ số giá tiêu dùng, tốc độ tăng trưởng kinh tế hàng năm nhưng không quá 7,5%/năm để tính đủ chi phí vào năm học 2035-2036. Hướng dẫn kinh phí thực hiện chính sách miễn giảm học phí
Từ năm học 2036-2037 trở đi, mức trần học phí được điều chỉnh phù hợp với điều kiện kinh tế xã hội của từng địa phương nhưng tối đa không vượt quá tốc độ tăng chỉ số giá tiêu dùng tại thời điểm xác định mức học phí so với cùng kỳ năm trước do cơ quan nhà nước có thẩm quyền công bố.
(2) Về cơ chế cấp kinh phí chi thường xuyên, kinh phí cấp bù tiền miễn học phí cho các cơ sở giáo dục mầm non, phổ thông công lập
Khoản 2 Điều 19 Nghị định 238/2025/NĐ-CP quy định ngân sách nhà nước có trách nhiệm cấp bù tiền miễn, giảm học phí đối với người học tại cơ sở giáo dục mầm non, giáo dục phổ thông công lập để thực hiện việc miễn học phí đối với người học thuộc các đối tượng miễn học phí theo mức do Hội đồng nhân dân tỉnh, thành phố trực thuộc trung ương quy định; khoản 4 Điều 20 Nghị định 238/2025/NĐ-CP quy định kinh phí ngân sách nhà nước cấp bù tiền miễn, giảm học phí cho cơ sở giáo dục công lập được chuyển và hạch toán vào tài khoản thu học phí của cơ sở giáo dục và được tự chủ sử dụng theo số lượng thực tế đối tượng được cấp bù và quy định hiện hành về chế độ tự chủ tài chính của đơn vị sự nghiệp công lập.
Căn cứ Điều 2 Phụ lục nguyên tắc, tiêu chí và định mức phân bổ dự toán chi thường xuyên ngân sách nhà nước năm 2022 (kèm theo Quyết định 30/2021/QĐ-TTg) quy định:
Thực hiện phân bổ chi thường xuyên ngân sách nhà nước năm 2022 cho các lĩnh vực sự nghiệp căn cứ chức năng, nhiệm vụ được giao, định hướng đổi mới khu vực sự nghiệp công lập theo Nghị định 60/2021/NĐ-CP quy định cơ chế tự chủ tài chính của đơn vị sự nghiệp công lập và các quy định của pháp luật về việc giao nhiệm vụ, đặt hàng, đấu thầu cung cấp sản phẩm dịch vụ sự nghiệp công.
Trong đó: Hướng dẫn kinh phí thực hiện chính sách miễn giảm học phí
(i) Đơn vị sự nghiệp công lập tự bảo đảm toàn bộ chi đầu tư và chi thường xuyên, đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên: Ngân sách nhà nước không hỗ trợ chi thường xuyên;
(ii) Đơn vị sự nghiệp công lập tự bảo đảm một phần chi thường xuyên: Ngân sách nhà nước hỗ trợ chi thường xuyên sau khi đơn vị đã sử dụng nguồn thu sự nghiệp và nguồn thu phí được để lại chi để thực hiện nhiệm vụ, cung ứng dịch vụ sự nghiệp công chưa tính đủ chi phí;
(iii) Đơn vị sự nghiệp công lập do Nhà nước bảo đảm chi thường xuyên: Được vận dụng nguyên tắc, tiêu chí, định mức phân bổ như đối với lĩnh vực chi quản lý nhà nước, Đảng, đoàn thể.
Như vậy, theo quy định của các văn bản trên thì ngân sách nhà nước có trách nhiệm hỗ trợ chi thường xuyên cho các cơ sở giáo dục mầm non, phổ thông công lập tự bảo đảm một phần chi thường xuyên sau khi trừ kinh phí cấp bù miễn, giảm học phí, bảo đảm toàn bộ kinh phí hoạt động đối với cơ sở giáo dục do Nhà nước bảo đảm chi thường xuyên.
Trên thực tế, khi chưa thực hiện miễn học phí đối với giáo dục phổ thông (trừ cấp tiểu học không thu học phí) thì các địa phương xác định mức học phí gần mức sàn để bảo đảm an sinh xã hội, không tạo gánh nặng cho người dân, phần còn thiếu sẽ do ngân sách nhà nước cấp thông qua cơ chế cấp hỗ trợ hoạt động chi thường xuyên của đơn vị sự nghiệp công lập.
Hiện nay, khi thực hiện việc miễn học phí đối với giáo dục mầm non, phổ thông, địa phương quy định mức cấp bù học phí có thể cao hơn trước, nhưng mức ngân sách cấp hỗ trợ chi thường xuyên sẽ giảm đi. Vì vậy, về cân đối chung, tổng ngân sách hỗ trợ cho cơ sở giáo dục mầm non, phổ thông công lập (gồm ngân sách hỗ trợ chi thường xuyên và ngân sách cấp bù học phí) sẽ không thay đổi.
(3) Đối với việc ngân sách cấp nào bảo đảm cho học sinh tiểu học và đề xuất nguyên tắc hỗ trợ từ ngân sách trung ương cho ngân sách địa phương
Trước đây, ở cấp tiểu học không thu học phí thì ngân sách bảo đảm toàn bộ chi thường xuyên cho cơ sở giáo dục tiểu học (do không có nguồn thu học phí). Khi thực hiện việc miễn học phí thì cơ sở giáo dục tiểu học sẽ được cấp bù phần kinh phí thực hiện miễn học phí và hỗ trợ chi thường xuyên theo nguyên tắc quy định tại Nghị định 60/2021/NĐ-CP, Quyết định 30/2021/QĐ-TTg đã nêu ở trên.
Đối với việc đề xuất cơ chế ngân sách trung ương hỗ trợ ngân sách địa phương:
Điều 25 Nghị định 238/2025/NĐ-CP quy định:
Nguồn kinh phí
1. Kinh phí thực hiện chính sách miễn, giảm, hỗ trợ học phí và chi phí học tập quy định tại Nghị định này do ngân sách nhà nước bảo đảm theo quy định của pháp luật về phân cấp quản lý ngân sách;
Ngân sách trung ương hỗ trợ đối với các địa phương chưa cân đối được ngân sách để thực hiện chính sách miễn, giảm, hỗ trợ học phí và chi phí học tập quy định tại Nghị định này theo quy định của pháp luật.
...
Tại các Tờ trình báo cáo Quốc hội và Chính phủ trong quá trình xây dựng Nghị quyết 217/2025/QH15 và Nghị định 238/2025/NĐ-CP, Bộ GDĐT đều báo cáo rõ về nguyên tắc hỗ trợ để thực hiện chính sách miễn, hỗ trợ học phí.
Về nội hàm, các địa phương sẽ chủ động cân đối trong tổng thể ngân sách hằng năm của địa phương để thực hiện chính sách miễn, hỗ trợ học phí; trường hợp địa phương không cân đối, bảo đảm được thì đề xuất ngân sách trung ương hỗ trợ phần còn thiếu.
Do vậy, Bộ GDĐT đề xuất Bộ Tài chính tiếp tục thực hiện theo nội hàm nguyên tắc trên và quan tâm hỗ trợ các địa phương không cân đối được.
Bộ, cơ quan trung ương và các địa phương đề nghị đánh giá tình hình thực hiện Nghị định 238/2025/NĐ-CP, đề xuất các nội dung sửa đổi, bổ sung. Bộ Tài chính đã có Văn bản số 8109/BTC-KTN ngày 15/6/2026 gửi Bộ Giáo dục và Đào tạo tham gia về vấn đề này.
(4) Từ tình hình trên, Bộ Tài chính đề nghị Ủy ban nhân dân các tỉnh, thành phố chỉ đạo các cơ quan chuyên môn (Sở Giáo dục và Đào tạo, Sở Tài chính,...) tổ chức triển khai thực hiện chính sách miễn, giảm, hỗ trợ học phí, hỗ trợ chi phí học tập và giá dịch vụ trong lĩnh vực giáo dục, đào tạo theo đúng quy định của pháp luật và hướng dẫn của Bộ Giáo dục và Đào tạo tại Văn bản số 2113/BGDĐT-KHTC ngày 22/4/2026.
Toàn văn Công văn 2113/BGDĐT-KHTC về kinh phí thực hiện chính sách miễn giảm học phí theo Nghị định 238? (Hình từ Internet)
Nguyên tắc xác định học phí trong các cơ sở giáo dục thế nào?
Nguyên tắc xác định học phí trong các cơ sở giáo dục được quy định tại Điều 7 Nghị định 238/2025/NĐ-CP như sau:
- Đối với cơ sở giáo dục công lập.
Mức học phí được xác định theo nguyên tắc bù đắp chi phí, có tích lũy theo quy định của Luật Giá và lộ trình tính đủ chi phí phù hợp với từng cấp học, điều kiện kinh tế xã hội của từng địa bàn dân cư, tốc độ tăng chỉ số giá tiêu dùng, tốc độ tăng trưởng kinh tế hàng năm.
Đối với chương trình đào tạo của cơ sở giáo dục đại học công lập đạt mức kiểm định chất lượng chương trình đào tạo theo tiêu chuẩn do Bộ Giáo dục và Đào tạo quy định hoặc đạt mức kiểm định chất lượng chương trình đào tạo theo tiêu chuẩn quốc tế hoặc tương đương, cơ sở giáo dục đại học được tự xác định mức thu học phí của chương trình đó trên cơ sở định mức kinh tế - kỹ thuật do cơ sở giáo dục ban hành, thực hiện công khai giải trình với người học, xã hội.
- Đối với cơ sở giáo dục dân lập, tư thục.
+ Cơ sở giáo dục dân lập, tư thục được quyền chủ động xây dựng mức thu học phí và giá các dịch vụ khác trong lĩnh vực giáo dục, đào tạo (trừ dịch vụ do Nhà nước định giá) bảo đảm bù đắp chi phí và có tích lũy theo quy định của Luật Giá.
+ Thực hiện công khai theo quy định của pháp luật và chịu trách nhiệm giải trình với người học, xã hội về mức thu học phí, giá các dịch vụ do mình quyết định; thuyết minh các yếu tố cấu thành giá, lộ trình, tỷ lệ tăng học phí các năm tiếp theo nhưng không quá 15% đối với giáo dục nghề nghiệp, giáo dục đại học và không quá 10% đối với giáo dục mầm non, giáo dục phổ thông.
Quyền và nghĩa vụ học tập của công dân được quy định ra sao?
Quyền và nghĩa vụ học tập của công dân được quy định tại Điều 13 Luật Giáo dục 2019 như sau:
- Học tập là quyền và nghĩa vụ của công dân. Mọi công dân không phân biệt dân tộc, tôn giáo, tín ngưỡng, giới tính, đặc điểm cá nhân, nguồn gốc gia đình, địa vị xã hội, hoàn cảnh kinh tế đều bình đẳng về cơ hội học tập.
- Nhà nước thực hiện công bằng xã hội trong giáo dục, tạo môi trường giáo dục an toàn, bảo đảm giáo dục hòa nhập, tạo điều kiện để người học phát huy tiềm năng, năng khiếu của mình.
- Nhà nước ưu tiên, tạo điều kiện cho người học là trẻ em có hoàn cảnh đặc biệt theo quy định của Luật Trẻ em 2016, người học là người khuyết tật theo quy định của Luật Người khuyết tật 2010, người học thuộc hộ nghèo và hộ cận nghèo thực hiện quyền và nghĩa vụ học tập.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];