- Kế toán giao nhận, điều chuyển, phát hành, thu hồi và tiêu hủy tiền mặt sử dụng các chứng từ kế toán nào?
- Trách nhiệm lập chứng từ kế toán được quy định như thế nào?
- Mẫu báo cáo kiểm kê Quỹ dự trữ phát hành của Ngân hàng nhà nước được quy định như thế nào?
- Mẫu Báo cáo kiểm kê Quỹ nghiệp vụ phát hành của Ngân hàng nhà nước được quy định như thế nào?
- Mẫu Báo cáo kiểm kê các loại tiền hạch toán ngoại bảng của Ngân hàng nhà nước được quy định như thế nào?
Kế toán giao nhận, điều chuyển, phát hành, thu hồi và tiêu hủy tiền mặt sử dụng các chứng từ kế toán nào?
Căn cứ vào khoản 1 Điều 6 Thông tư 25/2022/TT-NHNN quy định Kế toán giao nhận, điều chuyển, phát hành, thu hồi và tiêu hủy tiền mặt sử dụng các chứng từ kế toán sau:
- Chứng từ sử dụng khi nhập tiền, xuất tiền thuộc Quỹ dự trữ phát hành, gồm: Lệnh điều chuyển hoặc Lệnh xuất - nhập Quỹ dự trữ phát hành; phiếu nhập kho, phiếu xuất kho và biên bản giao nhận tiền;
- Chứng từ sử dụng trong thu tiền, chi tiền thuộc Quỹ nghiệp vụ phát hành, gồm: Giấy nộp tiền, séc, lệnh chuyển Có, giấy lĩnh tiền, phiếu thu, phiếu chi và bảng kê các loại tiền thu, bảng kê các loại tiền chi;
- Chứng từ sử dụng khi nhập tiền tiêu hủy, gồm: Lệnh điều chuyển, phiếu nhập kho và biên bản giao nhận tiền;
- Chứng từ sử dụng khi xuất tiền tiêu hủy, gồm: Lệnh điều chuyển, phiếu xuất kho, biên bản giao nhận tiền;
- Chứng từ sử dụng khi nhập tiền mới in, đúc nhận từ đơn vị sản xuất, gồm: phiếu nhập kho, biên bản giao nhận tiền;
- Các chứng từ khác: Biên bản chi tiết kết quả kiểm đếm và biên bản tổng hợp kết quả kiểm đếm của Hội đồng kiểm đếm, biên bản tạm thu giữ tiền, biên bản thu giữ tiền, biên bản phát hiện tiền có lỗi kỹ thuật, và giấy ủy quyền vận chuyển.
- Phiếu nhập kho/phiếu xuất kho, giấy nộp tiền, phiếu hạch toán Nợ/Có tài khoản ngoại bảng “tiền đang vận chuyển” được thực hiện theo mẫu tại Phụ lục số IXA đến Phụ lục số IXĐ ban hành kèm theo Thông tư 25/2022/TT-NHNN.
Mẫu báo cáo kiểm kê Quỹ dự trữ phát hành của Ngân hàng Nhà nước mới nhất được quy định như thế nào?
Trách nhiệm lập chứng từ kế toán được quy định như thế nào?
Căn cứ vào khoản 2 Điều 6 Thông tư 25/2022/TT-NHNN quy định trách nhiệm lập chứng từ kế toán như sau:
- Vụ Tài chính - Kế toán lập phiếu nhập kho/phiếu xuất kho đối với việc nhập tiền, xuất tiền tại kho tiền 1
- Phòng Kế toán - Tài vụ của Chi cục Phát hành và Kho quỹ lập phiếu nhập kho/phiếu xuất kho đối với việc nhập tiền, xuất tiền tại kho tiền 2;
- Phòng Kế toán - Thanh toán của các NHNN chi nhánh lập phiếu nhập kho/phiếu xuất kho, phiếu thu/phiếu chi đối với việc nhập tiền, xuất tiền tại kho tiền NHNN chi nhánh, Phòng Kế toán của Sở Giao dịch lập phiếu thu/phiếu chi đối với việc nhập tiền, xuất tiền tại kho tiền Sở Giao dịch;
- Bộ phận kế toán Hội đồng tiêu hủy lập phiếu nhập kho/phiếu xuất kho đối với việc nhập tiền, xuất tiền tiêu hủy tại các Cụm tiêu hủy.
Mẫu báo cáo kiểm kê Quỹ dự trữ phát hành của Ngân hàng nhà nước được quy định như thế nào?
Căn cứ theo Phụ lục 1 ban hành kèm theo Thông tư 25/2022/TT-NHNN quy định mẫu báo cáo kiểm kê Quỹ dự trữ phát hành của Ngân hàng nhà nước như sau:
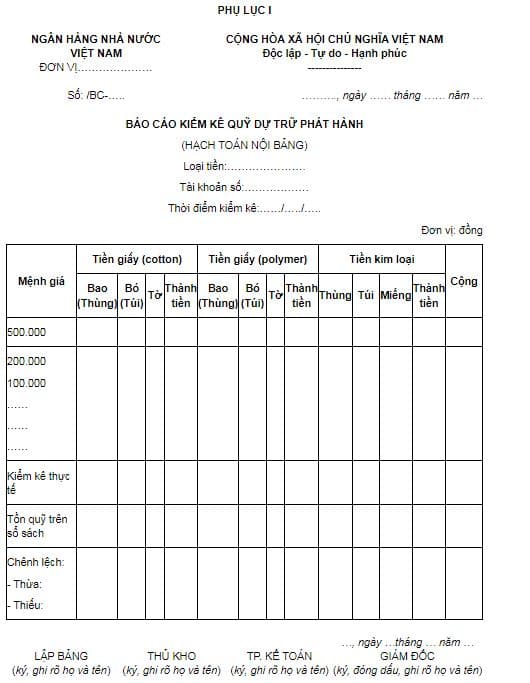
Tải mẫu báo cáo kiểm kê Quỹ dự trữ phát hành của Ngân hàng nhà nước: Tại đây
Mẫu Báo cáo kiểm kê Quỹ nghiệp vụ phát hành của Ngân hàng nhà nước được quy định như thế nào?
Căn cứ theo Phụ lục 2 ban hành kèm theo Thông tư 25/2022/TT-NHNN quy định mẫu Báo cáo kiểm kê Quỹ nghiệp vụ phát hành của Ngân hàng nhà nước như sau:
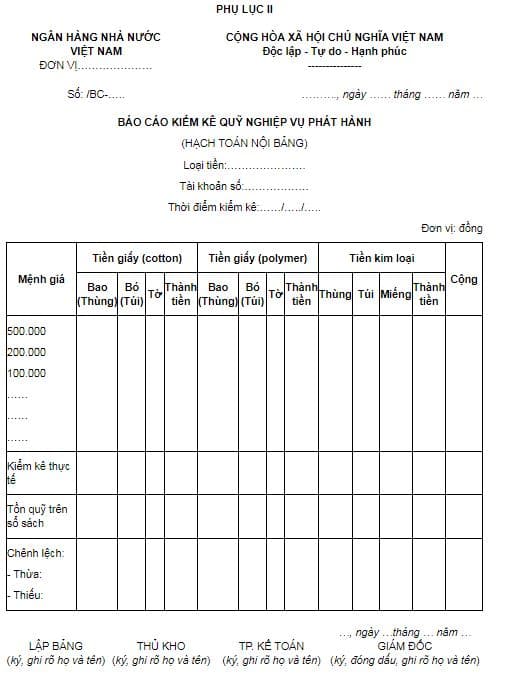
Tải Mẫu Báo cáo kiểm kê Quỹ nghiệp vụ phát hành của Ngân hàng nhà nước: Tại đây
Mẫu Báo cáo kiểm kê các loại tiền hạch toán ngoại bảng của Ngân hàng nhà nước được quy định như thế nào?
Căn cứ theo Phụ lục 4 ban hành kèm theo Thông tư 25/2022/TT-NHNN quy định mẫu báo cáo kiểm kê các loại tiền hạch toán ngoại bảng của Ngân hàng nhà nước như sau:
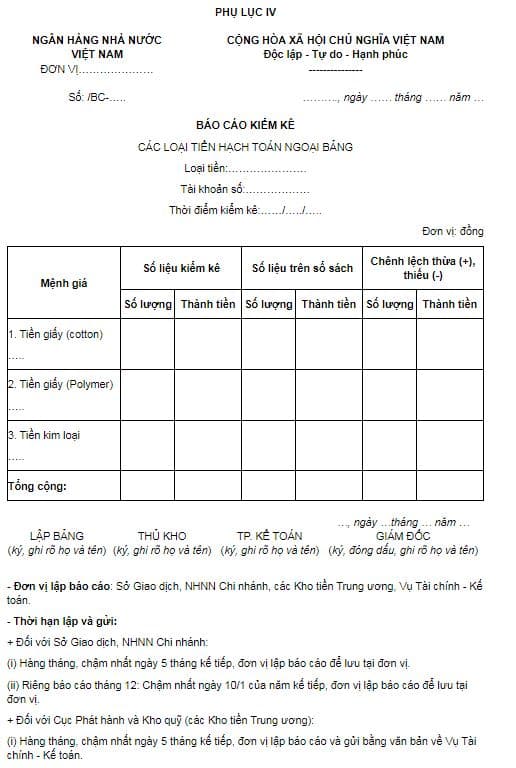
Tải Mẫu Báo cáo kiểm kê các loại tiền hạch toán ngoại bảng của Ngân hàng nhà nước: Tại đây
Thông tư 25/2022/TT-NHNH sẽ có hiệu lực từ ngày 15/02/2023.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];