Mẫu bảng phân bổ chi phí quản lý dự án đề nghị thanh toán hoàn tạm ứng chi phí quản lý dự án theo Nghị định 154 ra sao? Tải về?
Mẫu số 09/QLDA - Bảng phân bổ chi phí quản lý dự án đề nghị thanh toán hoàn tạm ứng chi phí quản lý dự án được quy định tại Phụ lục ban hành kèm theo Nghị định 254/2025/NĐ-CP, mẫu có dạng như sau:
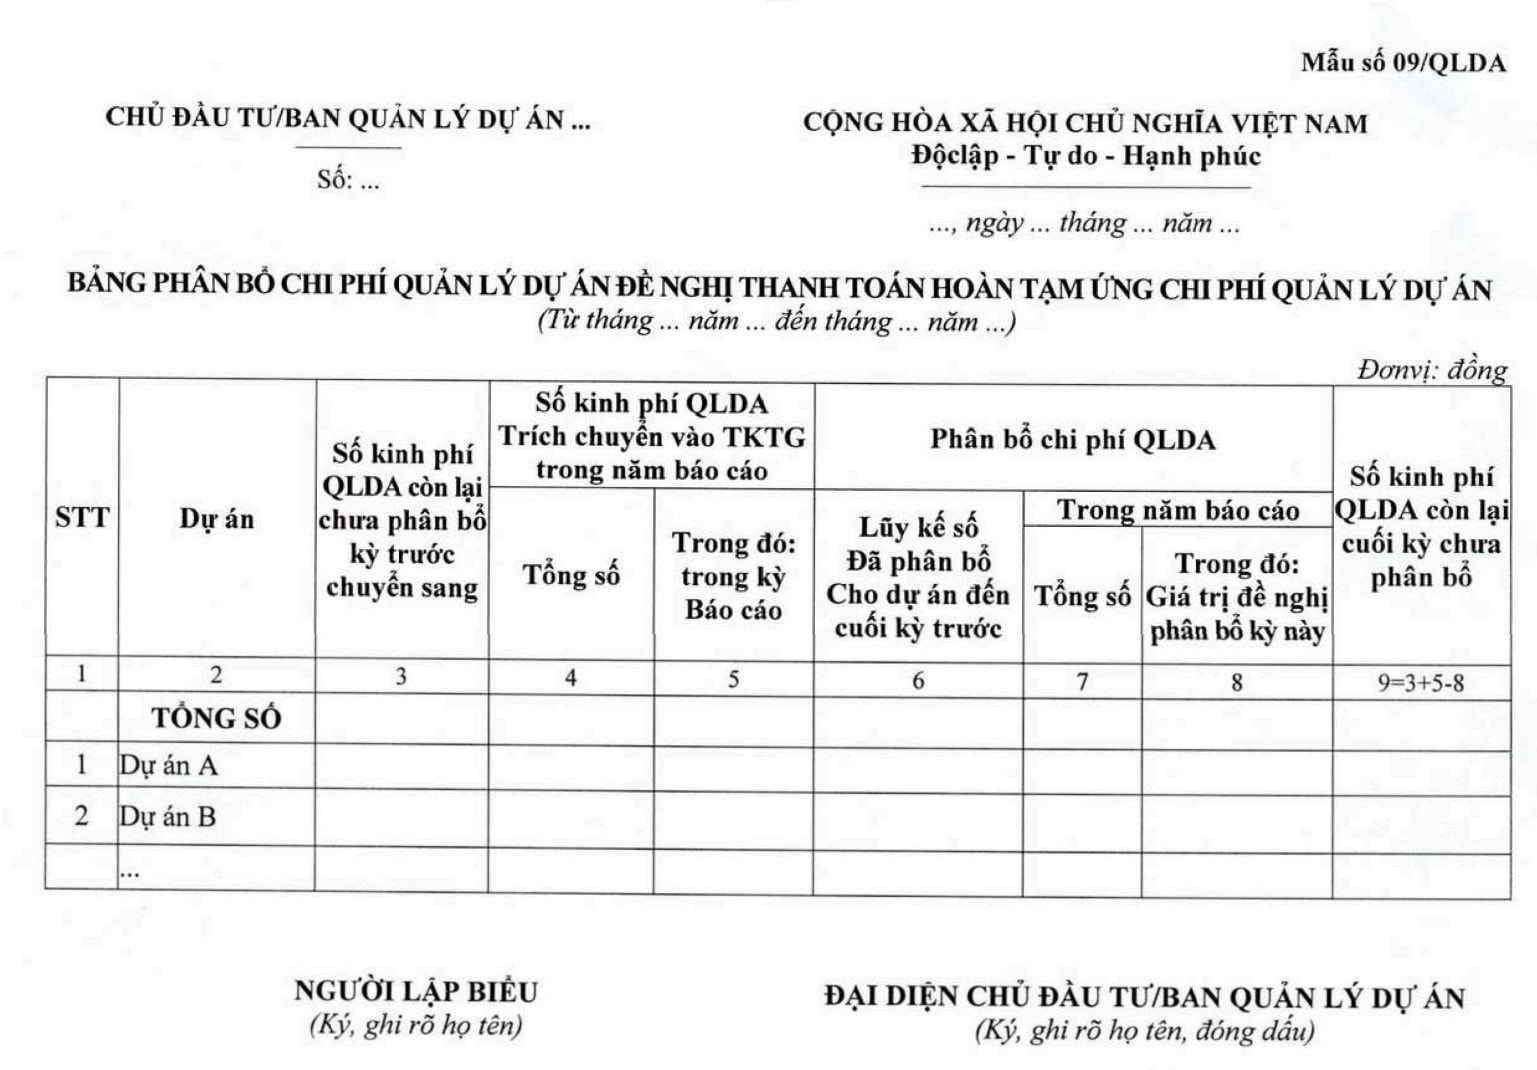
>>> Tải về Mẫu bảng phân bổ chi phí quản lý dự án đề nghị thanh toán hoàn tạm ứng chi phí quản lý dự án
Tải phụ lục biểu mẫu Nghị định 254/2025/NĐ-CP file pdf
Tải phụ lục biểu mẫu Nghị định 254/2025/NĐ-CP file word

Mẫu bảng phân bổ chi phí quản lý dự án đề nghị thanh toán hoàn tạm ứng chi phí quản lý dự án theo Nghị định 254 ra sao? Tải về? (Hình từ Internet)
Quy định về kiểm tra tình hình quản lý, thanh toán, quyết toán dự án sử dụng vốn đầu tư công ra sao?
Căn cứ theo Điều 48 Nghị định 254/2025/NĐ-CP quy định kiểm tra tình hình quản lý, thanh toán, quyết toán dự án sử dụng vốn đầu tư công như sau:
(1) Chủ đầu tư, ban quản lý dự án, đơn vị, tổ chức thực hiện nhiệm vụ bồi thường, hỗ trợ, tái định cư tự kiểm tra việc thực hiện nhiệm vụ, dự án theo các nội dung được giao quản lý.
(2) Cơ quan chủ quản, cơ quan cấp trên của chủ đầu tư, cơ quan tài chính các cấp định kỳ hoặc đột xuất kiểm tra các chủ đầu tư, ban quản lý dự án, đơn vị, tổ chức thực hiện nhiệm vụ bồi thường, hỗ trợ, tái định cư, nhà thầu thực hiện dự án về tình hình sử dụng vốn tạm ứng, vốn thanh toán khối lượng hoàn thành, tình hình thực hiện công tác quyết toán theo niên độ, quyết toán vốn đầu tư dự án hoàn thành do đơn vị mình quản lý và việc chấp hành chính sách, chế độ tài chính đầu tư công và ngân sách nhà nước hiện hành.
Trường hợp trong quá trình kiểm tra phát hiện có sai sót, vi phạm, cơ quan kiểm tra xử lý theo thẩm quyền, đồng thời tổng hợp, báo cáo Bộ Tài chính để phối hợp xử lý theo thẩm quyền hoặc kiến nghị cơ quan có thẩm quyền xử lý theo quy định của pháp luật hiện hành.
(3) Cơ quan tài chính các cấp định kỳ hoặc đột xuất kiểm tra cơ quan thanh toán về việc chấp hành chế độ thanh toán vốn đầu tư công. Trường hợp trong quá trình kiểm tra phát hiện có sai sót, vi phạm, cơ quan kiểm tra xử lý theo thẩm quyền hoặc báo cáo cơ quan tài chính cấp trên để xử lý theo thẩm quyền.
(4) Bộ Tài chính định kỳ hoặc đột xuất kiểm tra việc quản lý, thanh toán và sử dụng vốn đầu tư công, tình hình thực hiện công tác quyết toán theo niên độ, quyết toán vốn đầu tư dự án hoàn thành của các bộ, cơ quan trung ương và địa phương. Trường hợp phát hiện có sai sót, vi phạm, Bộ Tài chính có ý kiến yêu cầu các bộ, cơ quan trung ương và địa phương xử lý theo thẩm quyền hoặc tổng hợp, kiến nghị cơ quan có thẩm quyền xử lý theo quy định của pháp luật hiện hành.
Cơ quan thanh toán dự án sử dụng vốn đầu tư công có nhiệm vụ gì?
Căn cứ theo Điều 51 Nghị định 254/2025/NĐ-CP quy định nhiệm vụ của cơ quan thanh toán như sau:
(1) Chịu trách nhiệm thanh toán vốn kịp thời, đầy đủ cho nhiệm vụ, dự án theo đề nghị của chủ đầu tư trên cơ sở hồ sơ pháp lý, tạm ứng, thanh toán đảm bảo đầy đủ theo quy định tại Nghị định này. Có ý kiến bằng văn bản cho chủ đầu tư đối với những khoản giảm thanh toán hoặc từ chối thanh toán, trả lời các vướng mắc của chủ đầu tư trong việc thanh toán vốn.
Trường hợp phát hiện tài liệu tại hồ sơ do chủ đầu tư cung cấp trái với quy định hiện hành, cơ quan thanh toán có văn bản đề nghị xem xét lại và nêu rõ ý kiến đề xuất; quá thời hạn quy định mà không được trả lời hoặc được trả lời mà thấy chưa phù hợp với quy định hiện hành, cơ quan thanh toán báo cáo lên cơ quan có thẩm quyền cao hơn và báo cáo cơ quan tài chính để xem xét, xử lý.
(2) Đôn đốc chủ đầu tư, đơn vị, tổ chức thực hiện bồi thường, hỗ trợ tái định cư thực hiện đúng quy định về tạm ứng, thu hồi vốn tạm ứng, công nợ, phối hợp với chủ đầu tư thực hiện theo dõi số vốn đã tạm ứng để đôn đốc chủ đầu tư, đơn vị, tổ chức thực hiện nhiệm vụ bồi thường, hỗ trợ, tái định cư thu hồi ngay những khoản tồn đọng chưa sử dụng hoặc sử dụng không đúng mục đích, tất toán tài khoản của các nhiệm vụ, dự án đã phê duyệt quyết toán theo quy định. Được phép tạm ngừng thanh toán vốn hoặc phối hợp với chủ đầu tư thu hồi số vốn sử dụng sai mục đích, sai đối tượng hoặc trái với quy định quản lý tài chính của nhà nước hiện hành.
(3) Thực hiện chế độ thông tin báo cáo theo quy định tại Nghị định 254/2025/NĐ-CP và các quy định hiện hành.
(4) Xác nhận số giải ngân trong năm, lũy kế số thanh toán từ khởi công đến hết niên độ ngân sách nhà nước cho từng nhiệm vụ, dự án hoặc xác nhận số vốn đã thanh toán theo yêu cầu quản lý; đối với vốn ngoài nước, cơ quan thanh toán xác nhận theo số liệu đề nghị tạm ứng, thanh toán của chủ đầu tư (chủ dự án) đã được cơ quan thanh toán chấp nhận.
(5) Hướng dẫn cụ thể quy trình thanh toán trong hệ thống.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];