Hướng dẫn xác định tiền sử dụng đất khi chuyển mục đích sử dụng đất thực hiện dự án theo Công văn 1286/CT-CS ra sao?
Ngày 4/3/2026, Cục Thuế đã có Công văn 1286/CT-CS năm 2026 về việc hướng dẫn xác định tiền sử dụng đất khi chuyển mục đích sử dụng đất thực hiện dự án
>>> TẢI VỀ Công văn 1286/CT-CS năm 2026
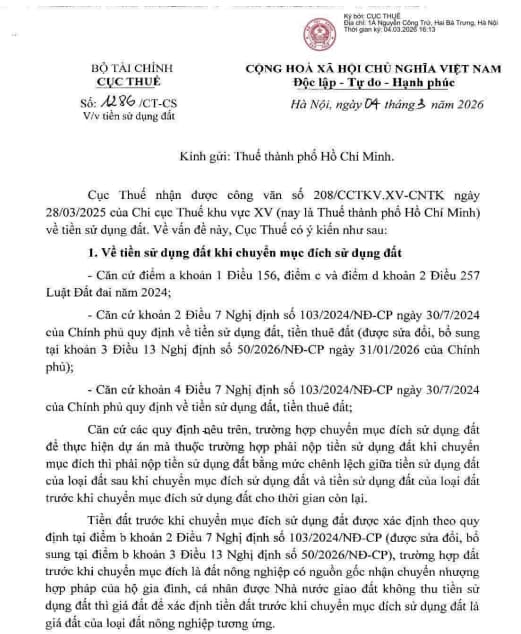
Cục Thuế nhận được Công văn 208/CCTKV.XV-CNTK năm 2025 của Chi cục Thuế khu vực XV (nay là Thuế thành phố Hồ Chí Minh) về tiền sử dụng đất.
Về vấn đề này, Cục Thuế có ý kiến như sau:
(1) Về tiền sử dụng đất khi chuyển mục đích sử dụng đất
- Căn cứ điểm a khoản 1 Điều 156, điểm c và điểm d khoản 2 Điều 257 Luật Đất đai 2024; Căn cứ khoản 2 Điểu 7 Nghị định 103/2024/NĐ-CP của Chính phủ quy định về tiền sử dụng đất, tiền thuê đất (được sửa đổi, bổ sung tại khoản 3 Điều 13 Nghị định 50/2026/NĐ-CP);
- Căn cứ khoản 4 Điều 7 Nghị định 103/2024/NĐ-CPcủa Chính phủ quy định về tiền sử dụng đất, tiền thuê đất;
Căn cứ các quy định nêu trên, trường hợp chuyển mục đích sử dụng đất đề thực hiện dự án mà thuộc trường hợp phải nộp tiền sử dụng đất khi chuyển mục đích thì phải nộp tiền sử dụng đất bằng mức chênh lệch giữa tiền sử dụng đất của loại đất sau khi chuyển mục đích sử dụng đất và tiền sử dụng đất của loại đất trước khi chuyển mục đích sử dụng đất cho thời gian còn lại.
Tiền đất trước khi chuyển mục đích sử dụng đất được xác định theo quy định tại điểm b khoản 2 Điều 7 Nghị định 103/2024/NĐ-CP (được sửa đổi, bồ sung tại điểm b khoản 3 Điều 13 Nghị định 50/2026/NĐ-CP), trường hợp đất trước khi chuyển mục đích là đất nông nghiệp có nguồn gốc nhận chuyển nhượng hợp pháp của hộ gia đình, cá nhân được Nhà nước giao đất không thu tiền sử dụng đất thì giá đất để xác định tiền đất trước khi chuyển mục đích sử dụng đất là giá đất của loại đất nông nghiệp tương ứng.
Trường hợp dự án sau khi chuyển mục đích vừa có hình thức Nhà nước giao đất có thu tiền sử dụng đất, vừa có hình thức Nhà nước cho thuê đất, vừa có hình thức Nhà nước giao đất không thu tiền sử dụng đất hoặc dự án vừa có hình thức Nhà nước giao đất có thu tiền sử dụng đất, vừa có hình thức Nhà nước cho 2 thuê đất thì toàn bộ tiền đất trước khi chuyển mục đích sử dụng đất được trừ vào tiền sử dụng đất, tiền thuê đất của dự án theo nguyên tắc phân bồ vào các phần diện tích đất tính tiền sử dụng đất, tiền thuê đất theo tỷ lệ diện tích của từng phần trong tổng diện tích phải thực hiện nộp tiền sử dụng đất, tiền thuê đất.
(2) Về giá đất
Tại Điều 114 Luật Đất đai năm 2013 đã có quy định về các trường hợp áp dụng Bảng giá đất và giá đất cụ thể; trong đó tại điểm b khoản 4 quy định giá đất cụ thể được sử dụng để làm căn cứ tính tiền sử dụng đất khi Nhà nước cho phép chuyển mục đích sử dụng đất đối với tổ chức mà phải nộp tiền sử dụng đất.
(3) Về đất có nguồn gốc nhận góp vốn
- Căn cứ điểm a khoản 1 Điều 156 Luật Đất đai 2024;
- Căn cứ Điều 7 Nghị định 103/2024/NĐ-CP của Chính phủ quy định về tiền sử dụng đất, tiền thuê đất (được sửa đổi, bổ sung tại khoản 3 Điều 13 Nghị định 50/2026/NĐ-CP);
Tại Điều 7 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung tại khoản 3 Điều 13 Nghị định 50/2026/NĐ-CP) quy định về việc tính tiền sử dụng đất khi chuyển mục đích sử dụng đất để thực hiện dự án áp dụng đối với tổ chức kinh tế, người gốc Việt Nam định cư ở nước ngoài, tổ chức có vốn đầu tư nước ngoài, không có quy định về việc xác định số tiền khấu trừ đối với trường hợp tổ chức kinh tế nhận góp vốn bằng quyền sử dụng đất hợp pháp của hộ gia đình, cá nhân để thực hiện dự án.
Trường hợp khi hộ gia đình, cá nhân góp vốn bằng giá trị quyền sử dụng đất vào doanh nghiệp theo pháp luật có liên quan có phải làm thủ tục chuyển quyền sử dụng đất cho doanh nghiệp và có được coi là nhận chuyển nhượng quyền sử dụng đất hay không để áp dụng khấu trừ vào tiền sử dụng đất phải nộp không thuộc phạm vi điều chỉnh của pháp luật về tiền sử dụng đất, tiền thuê đất mà thuộc phạm vi điều chỉnh của pháp luật đất đai, thuộc chức năng hướng dẫn của cơ quan nông nghiệp và môi trường.
(4) Về xử lý chuyển tiếp
Xử lý chuyển tiếp về việc tính tiền sử dụng đất thực hiện theo quy định tại khoản 2 Điều 50, khoản 9 Điều 51, khoản 2 Điều 52 Nghị định 103/2024/NĐ-CP quy định về tiền sử dụng đất, tiền thuê đất (được sửa đổi, bổ sung tại điểm b khoản 18 Điều 1, điểm đ khoản 19 Điều 1, điểm a khoản 20 Điều 1 Nghị định 291/2025/NĐ-CP);
Đề nghị Thuế thành phố Hồ Chí Minh căn cứ hồ sơ thực tế của dự án và quy định của pháp luật để thực hiện.
Hướng dẫn xác định tiền sử dụng đất khi chuyển mục đích sử dụng đất thực hiện dự án theo Công văn 1286/CT-CS ra sao? (Hình từ Internet)
Quy định cụ thể về căn cứ tính tiền cho thuê đất tại Nghị quyết 254/2025/QH15 ra sao?
Theo Điều 4 Nghị định 50/2026/NĐ-CP quy định cụ thể về căn cứ tính tiền cho thuê đất tại khoản 2 Điều 5 Nghị quyết 254/2025/QH15 bao gồm:
(1) Diện tích tính tiền thuê đất theo quy định tại Điều 24 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP).
(2) Thời hạn cho thuê đất, thời hạn gia hạn sử dụng đất theo quy định tại Điều 25 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP).
(3) Đơn giá thuê đất theo quy định tại Điều 26 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung tại khoản 14 Điều 13 Nghị định 50/2026/NĐ-CP).
(4) Hình thức Nhà nước cho thuê đất trả tiền thuê đất hằng năm hoặc cho thuê đất trả tiền thuê đất một lần cho cả thời gian thuê.
(5) Chính sách miễn, giảm tiền thuê đất của Nhà nước.
(6) Chi phí xây dựng hạ tầng theo quy định tại điểm a, điểm b khoản 4 Điều 3 Nghị định 50/2026/NĐ-CP.
Trường hợp giá đất tính tiền thuê đất là giá đất cụ thể hoặc trường hợp hệ số điều chỉnh giá đất hoặc bảng giá đất được xác định chưa bao gồm chi phí xây dựng hạ tầng thì căn cứ tính tiền thuê đất không bao gồm chi phí xây dựng hạ tầng của dự án.
Việc định giá đất phải bảo đảm các nguyên tắc nào theo Nghị quyết 254?
Căn cứ khoản 1 Điều 6 Nghị quyết 254/2025/QH15, quy định về nguyên tắc định giá đất như sau:
* Việc định giá đất phải bảo đảm các nguyên tắc sau đây:
- Phương pháp định giá đất theo nguyên tắc thị trường;
- Tuân thủ đúng phương pháp, trình tự, thủ tục định giá đất;
- Bảo đảm trung thực, khách quan, công khai, minh bạch;
- Bảo đảm tính độc lập giữa tổ chức tư vấn xác định giá đất, Hội đồng thẩm định bảng giá đất, thẩm định hệ số điều chỉnh giá đất và cơ quan hoặc người có thẩm quyền quyết định giá đất;
- Bảo đảm hài hòa lợi ích giữa Nhà nước, người sử dụng đất và nhà đầu tư.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];