Công văn 7713/BTC-QLCS hướng dẫn tiền sử dụng đất khi chuyển đổi mục đích sử dụng đất vườn sang đất ở?
Ngày 08/6/2026, Bộ Tài chính đã có Công văn 7713/BTC-QLCS năm 2026 về việc tính tiền sử dụng đất đối với hộ gia đình, cá nhân khi chuyển mục đích sử dụng đất từ đất vườn, ao, đất nông nghiệp sang đất ở.
>>> TẢI VỀ Công văn 7713/BTC-QLCS năm 2026
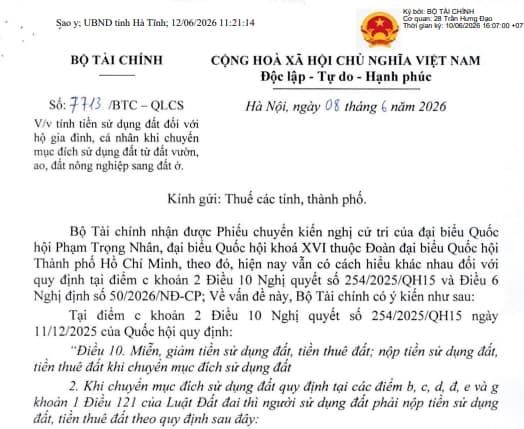
Theo đó, Bộ Tài chính nhận được Phiếu chuyển kiến nghị cử tri của đại biểu Quốc hội Phạm Trọng Nhân, đại biểu Quốc hội khoá XVI thuộc Đoàn đại biểu Quốc hội Thành phố Hồ Chí Minh, theo đó, hiện nay vẫn có cách hiểu khác nhau đối với quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 và Điều 6 Nghị định 50/2026/NĐ-CP.
Bộ Tài chính có ý kiến như sau:
- Tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 quy định:
Miễn, giảm tiền sử dụng đất, tiền thuê đất; nộp tiền sử dụng đất, tiền thuê đất khi chuyển mục đích sử dụng đất
...
2. Khi chuyển mục đích sử dụng đất quy định tại các điểm b, c, d, đ, e và g khoản 1 Điều 121 của Luật Đất đai thì người sử dụng đất phải nộp tiền sử dụng đất, tiền thuê đất theo quy định sau đây:
c) Trường hợp đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở được xác định khi công nhận quyền sử dụng đất mà chuyển mục đích sử dụng đất sang đất ở, chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở những người sử dụng đất tách ra để chuyển quyền sử dụng đất hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01 tháng 7 năm 2014 đã tự đo đạc tách thành các thửa riêng sang đất ở thì tính tiền sử dụng đất theo mức thu bằng: 30% chênh lệch giữa tiền sử dụng đất tính theo giả đất ở và tiền sử dụng đất tính theo giả đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất (sau đây gọi tắt là chênh lệch) đối với diện tích đất chuyên mục đích sử dụng trong hạn mức giao đất ở tại địa phương: 50% chênh lệch đổi với diện tích đất vượt hạn mức nhưng không quá 01 lần hạn mức giao đất ở tại địa phương: 100% chênh lệch đối với diện tích đất vượt hạn mức mà vượt quả 01 lần hạn mức giao đất ở tại địa phương. Mức thu tiền sử dụng đất nêu trên chỉ được tính một lần cho một hộ gia đình, cá nhân (tính trên 01 thửa đất).
Căn cứ quy định nêu trên, các trường hợp được áp dụng quy định về mức thu tiền sử dụng đất theo quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 bao gồm: Công văn 7713 hướng dẫn tiền sử dụng đất
(i) Đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở được xác định khi công nhận quyền sử dụng đất;
(ii) Đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất;
(iii) Đất có nguồn gốc là đất vườn, ao gắn liền đất ở do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01/7/2014 đã tự đo đạc tách thành các thửa riêng. Công văn 7713 hướng dẫn tiền sử dụng đất
- Quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 và Điều 6 Nghị định 50/2026/NĐ-CP được áp dụng đối với các trường hợp đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở đã được xác định khi công nhận quyền sử dụng đất mà nay chuyển mục đích sử dụng đất sang đất ở. Công văn 7713 hướng dẫn tiền sử dụng đất
Từ ngày 01/8/2024, trường hợp hộ gia đình, cá nhân được cơ quan nhà nước có thẩm quyền cho phép chuyển mục đích sử dụng đất từ đất vườn, ao, đất nông nghiệp sang đất ở thuộc trường hợp quy định quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 của Quốc hội thì việc tính thu tiền sử dụng đất đối với phần diện tích đất chuyển mục đích sử dụng đất thực hiện theo quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 (tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 không quy định về việc cộng dồn diện tích đất ở hiện có), khoản 1, khoản 2, điểm c khoản 5 Điều 6 Nghị định 50/2026/NĐ-CP, được áp dụng một lần cho một hộ gia đình, cả nhân và được tính trên 01 thửa đất do hộ gia đình, cá nhân lựa chọn.
- Tại Điều 6 Nghị định 50/2026/NĐ-CP quy định dẫn chiếu việc xác định tiền sử dụng đất đối với các trường hợp thực hiện theo quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15, không quy định về trường hợp được áp dụng quy định về mức thu tiền sử dụng đất khác; đồng thời, quy định hướng dẫn về số lần, việc lựa chọn thửa đất áp dụng..., hướng dẫn về việc xác định hạn mức giao đất ở để tính tiền sử dụng đất khi chuyển mục đích sử dụng đất và việc xử lý trong trường hợp cơ quan, người có thẩm quyền phát hiện hộ gia đình, cá nhân đã được áp dụng việc tính tiền sử dụng đất theo quy định tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 nhưng vẫn đề nghị lựa chọn thửa đất để tiếp tục được hưởng chính sách này. Công văn 7713 của Bộ tài chính
Như vậy, nội dung tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 và Điều 6 Nghị định 50/2026/NĐ-CP đã quy định cụ thể việc xác định tiền sử dụng đất đối với hộ gia đình, cá nhân khi chuyển mục đích sử dụng đất từ đất vườn, ao, đất nông nghiệp sang đất ở.
Đề nghị Thuế các tỉnh, thành phố phối hợp với các cơ quan có liên quan của địa phương căn cứ các quy định nêu trên và hồ sơ thực tế của hộ gia đình, cá nhân để xác định và thu, nộp nghĩa vụ tài chính về đất đai, đảm bảo đúng theo quy định của pháp luật hiện hành.
Bộ Tài chính có ý kiến để Thuế các tỉnh, thành phố được biết.
Xem thêm:
Công văn 7713/BTC-QLCS hướng dẫn tiền sử dụng đất khi chuyển đổi mục đích sử dụng đất vườn sang đất ở?
Việc sử dụng đất được thực hiện theo nguyên tắc nào?
Căn cứ theo quy định tại Điều 5 Luật Đất đai 2024 thì việc sử dụng đất được thực hiện theo nguyên tắc sau:Công văn 7713 của Bộ tài chính
- Đúng mục đích sử dụng đất. Công văn 7713 của Bộ tài chính
- Bền vững, tiết kiệm, có hiệu quả đối với đất đai và tài nguyên trên bề mặt, trong lòng đất. Công văn 7713 của Bộ tài chính
- Bảo vệ đất, bảo vệ môi trường, thích ứng với biến đổi khí hậu, không được lạm dụng thuốc bảo vệ thực vật, phân hóa học làm ô nhiễm, thoái hóa đất. Công văn 7713 của Bộ tài chính
- Thực hiện quyền và nghĩa vụ của người sử dụng đất trong thời hạn sử dụng đất theo quy định của Luật Đất đai 2024 và quy định khác của pháp luật có liên quan; không xâm phạm quyền, lợi ích hợp pháp của người sử dụng đất liền kề và xung quanh.
Căn cứ tính tiền bồi thường khi Nhà nước thu hồi đất, quy định về Bảng giá đất 2026 ra sao?
(1) Căn cứ tính tiền bồi thường khi Nhà nước thu hồi đất 2026
Căn cứ tính tiền bồi thường khi Nhà nước thu hồi đất 2026 quy định tại khoản 3 Điều 5 Nghị quyết 254/2025/QH15 bao gồm:
+ Diện tích đất thu hồi;
+ Thời hạn sử dụng đất;
+ Giá đất theo bảng giá đất và hệ số điều chỉnh giá đất;
+ Mục đích, hình thức sử dụng đất.
(2) Quy định về Bảng giá đất 2026
Quy định về Bảng giá đất 2026 theo Điều 7 Nghị quyết 254/2025/QH15 như sau:
- Bảng giá đất là một trong các căn cứ để tính tiền sử dụng đất, tiền thuê đất khi Nhà nước giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất, công nhận quyền sử dụng đất; xác định giá khởi điểm để đấu giá quyền sử dụng đất; tính thuế, phí, lệ phí liên quan đến việc sử dụng đất;
Tính tiền xử phạt vi phạm hành chính trong lĩnh vực đất đai; tính giá trị quyền sử dụng đất khi cổ phần hóa doanh nghiệp nhà nước theo quy định của pháp luật về cổ phần hóa; thực hiện quyền và nghĩa vụ của người sử dụng đất đối với Nhà nước; bồi thường khi Nhà nước thu hồi đất.
Trường hợp giao đất, cho thuê đất để thực hiện dự án đầu tư lấn biển hoặc dự án đầu tư có hạng mục lấn biển và các trường hợp không áp dụng được bảng giá đất thì thực hiện xác định giá đất cụ thể theo quy định của Luật Đất đai 2024.
- Bảng giá đất được xây dựng theo loại đất, khu vực, vị trí. Đối với khu vực có bản đồ địa chính số và cơ sở dữ liệu giá đất thì được xây dựng bảng giá đất đến từng thửa đất.
- Hội đồng nhân dân cấp tỉnh quyết định bảng giá đất, công bố và áp dụng từ ngày 01 tháng 01 năm 2026; sửa đổi, bổ sung bảng giá đất khi cần thiết.
- Đối với các trường hợp áp dụng giá đất cụ thể quy định tại Điều 160 Luật Đất đai 2024 nhưng đến ngày Nghị quyết thi hành Luật Đất đai có hiệu lực thi hành, cơ quan, người có thẩm quyền chưa ban hành quyết định về giá đất cụ thể thì Ủy ban nhân dân cấp tỉnh quyết định việc áp dụng xác định giá đất theo quy định của Nghị quyết này hoặc tiếp tục xác định giá đất cụ thể theo quy định của Luật Đất đai 2024.
Trường hợp quyết định việc áp dụng xác định giá đất theo quy định của Nghị quyết thi hành Luật Đất đai thì thời điểm tính tiền sử dụng đất, tiền thuê đất là thời điểm cơ quan, người có thẩm quyền ban hành đầy đủ căn cứ để tính tiền sử dụng đất, tiền thuê đất theo quy định tại Nghị quyết thi hành Luật Đất đai.
- Cơ quan, người có thẩm quyền phải ban hành đầy đủ căn cứ để tính tiền sử dụng đất, tiền thuê đất, tiền bồi thường theo quy định của Nghị quyết thi hành Luật Đất đai chậm nhất đến ngày 01 tháng 7 năm 2026;
Trong thời gian chưa đủ các căn cứ để tính tiền sử dụng đất, tiền thuê đất, tiền bồi thường về đất quy định tại các khoản 1, 2 và 3 Điều 5 của Nghị quyết thi hành Luật Đất đai thì việc tính tiền sử dụng đất, tiền thuê đất, tiền bồi thường thực hiện theo quy định của Luật Đất đai 2024.
- Việc xác định giá đất đối với các trường hợp quy định tại khoản 2 Điều 257 Luật Đất đai 2024 thì thực hiện theo quy định của Luật Đất đai 2024 và không thực hiện theo quy định tại Nghị quyết thi hành Luật Đất đai.
- Đối với các trường hợp quy định tại điểm b khoản 3 Điều 33 Luật Đất đai 2024 mà phải tính tiền sử dụng đất, tiền thuê đất đã được miễn, giảm thì giá đất tính theo bảng giá đất, hệ số điều chỉnh giá đất (nếu có) tại thời điểm ban hành quyết định giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];