Hướng dẫn nộp phí Hải quan, phí xuất khẩu cà phê, hồ tiêu và các khoản tạm thu khác theo Thông báo 5274/TB-HQKV3 2026?
Ngày 22/5/2026, Chi cục Hải quan khu vực III có Thông báo 5274/TB-HQKV3 năm 2026 về việc thông tin để nộp tiền thuế, phí và các khoản thu khác khi thành lập Đội Thông quan trực thuộc Chi cục Hải quan khu vực III (từ ngày 01/6/2026).
TẢI VỀ Thông báo 5274/TB-HQKV3 năm 2026
Theo đó, Chi cục Hải quan khu vực III có hướng dẫn nộp phí Hải quan, phí xuất khẩu cà phê, hồ tiêu và các khoản tạm thu khác theo Thông báo 5274/TB-HQKV3 năm 2026 dưới đây:
Căn cứ Phụ lục I Thông báo 5274/TB-HQKV3 năm 2026, hướng dẫn nộp phí Hải quan, phí xuất khẩu cà phê, hồ tiêu và các khoản tạm thu khác như sau:
Hướng dẫn nộp phí Hải quan, phí xuất khẩu cà phê, hồ tiêu và các khoản tạm thu khác theo Thông báo 5274/TB-HQKV3 năm 2026
Các nội dung cơ bản Người nộp thuế (NNT) cần lưu ý khi thiết lập thông tin Chứng từ nộp tiền như sau:
- NNT cần xác định chính xác thông tin tên Kho bạc Nhà nước (KBNN), tên cơ quan Hải quan thụ hưởng, số tài khoản Kho bạc, tiểu mục, Mã số thuế và tên Người nộp thuế, mã chương đúng (theo quy định mới), mã Địa bàn hành chính (ĐBHC) để hạn chế sai sót, tránh mất thời gian tra soát, điều chỉnh của NTT, cơ quan Hải quan, Ngân hàng thương mại (NHTM), KBNN. Người nộp thuế nợ tiền thuế, phí,.. ở đơn vị Hải quan nào thì nộp về mã Quan hệ ngân sách (QHNS) và tên của đơn vị Hải quan đó, không nộp gộp về 01 nơi;
(Thông tin các đơn vị trực thuộc Chi cục Hải quan khu vực III tại Bảng kê số 1 đính kèm Thông báo 5274/TB-HQKV3 năm 2026; Thông tin các tiểu mục nộp tiền tại Bảng kê số 2 đính kèm Thông báo 5274/TB-HQKV3 năm 2026).
- Về mã Địa bàn hành chính (ĐBHC): Tất cả tiền thuế, phí, lệ phí và các khoản thu khác nộp cho cơ quan Hải quan (trên địa bàn thành phố Hải Phòng) đều ghi mã ĐBHC là 31TTT;
- Khi nộp thuế, tiền chậm nộp thuế vào NSNN (Tài khoản 7111), mỗi tờ khai phải lập riêng một Chứng từ nộp tiền (Tờ khai chỉ ghi 11 số), có thể nộp cả thuế và tiền chậm nộp thuế của 01 tờ khai trong 01 Chứng từ nộp tiền nhưng phải ghi tách riêng số tiền theo từng tiểu mục.
- Khi nộp tiền Phí Hải quan vào Tài khoản tiền gửi của cơ quan Hải quan (Tài khoản 3511, tiểu mục 2663) chia thành 02 trường hợp. (1) Trường hợp nộp số tiền 20.000 đồng cho 01 tờ khai thì NNT có thể ghi chính xác số tờ khai còn nợ (ghi Tờ khai 11 số) hoặc ghi tờ khai 10 số 9 (Tờ khai 9999999999). (2) Trường hợp nộp số tiền từ 40.000 đồng trở lên cho nhiều tờ khai, NNT ghi tờ khai 10 số 9 (Tờ khai 9999999999), ngày đăng ký là ngày nộp tiền, loại hình A11 hoặc NA, không ghi 01 số tờ khai cụ thể. Vì nếu NNT ghi 01 số tờ khai cụ thể (Tờ khai 11 số), hệ thống Kế toán thuế sẽ hạch toán tự động toàn bộ số tiền nộp vào 01 tờ khai đó, các tờ khai khác còn lại vẫn treo nợ.
- Khi NNT nộp đồng thời tiền thuế và tiền phí hải quan, phải lập 02 chứng từ nộp tiền riêng biệt: tiền thuế nộp vào tài khoản 7111 (tiểu mục tuỳ theo sắc thuế cụ thể), tiền phí hải quan nộp vào tài khoản 3511, tiểu mục 2663;
- Khi nộp tiền Lệ phí quá cảnh, NNT nộp tiền vào NSNN (Tài khoản 7111), tiểu mục 3003, số tờ khai 500…. (Tờ khai 11 số) (Theo quy định tại điểm 2a Điều 5 Thông tư số 86/2025/TT-BTC ngày 28/8/2025 của Bộ Tài chính quy định mức thu, chế độ thu, nộp, quản lý và sử dụng phí Hải quan và Lệ phí hàng hóa, phương tiện vận tải quá cảnh).
- Khi nộp phạt Vi phạm hành chính vào NSNN (Tài khoản 7111) thì NNT ghi số Quyết định phạt và ngày của Quyết định (không nộp theo số tờ khai bị phạt), có thể nộp cả tiền phạt VPHC và tiền chậm nộp phạt VPHC trong 01 Chứng từ nộp tiền nhưng tách riêng số tiền theo từng tiểu mục.
- Khi nộp tiền đặt cọc hàng kinh doanh Tạm nhập tái xuất, NNT nộp tiền vào tài khoản tạm thu (Tài khoản 3591) của đơn vị Hải quan nơi đăng ký tờ khai, số tờ khai 10.../G11, nội dung ghi “Tiền đặt cọc hàng kinh doanh TNTX”.
- Khi nộp tiền mua tem rượu, thuốc lá, NNT nộp tiền vào tài khoản 3751.0.1056988 của Chi cục Hải quan khu vực III (mã QHNS: 1056988), mở tại KBNN Khu vực III - Phòng kế toán Nhà nước (mã ĐBHC: 31TTT). Nội dung nộp tiền cần thể hiện được tên và Mã số thuế của NTT, số lượng tem, tên loại tem, số tờ khai/loại hình, ngày đăng ký, đơn vị Hải quan nơi đăng ký tờ khai (Ví dụ: Công ty cổ phần ABC (MST: 01..) mua 6.500 tem rượu < 30 độ thuộc Tờ khai 100…./A11 ngày 12/7/2025 tại .....).
- Khi nộp tiền mua hàng hoá tồn đọng, hàng tịch thu Người mua nộp tiền vào tài khoản 3942 của Chi cục Hải quan khu vực III (mã QHNS: 1056988), mở tại KBNN khu vực III - Phòng kế toán Nhà nước (mã ĐBHC: 31TTT). Nội dung nộp tiền cần thể hiện được tên Người mua hàng, tên hàng, số lượng hàng, số và ngày hợp đồng mua bán).
- Khi nộp tiền phí xuất khẩu cà phê, hồ tiêu, NNT nộp tiền phí vào Tài khoản tạm thu 3591 của đơn vị Hải quan nơi đăng ký tờ khai, lưu ý mục số tờ khai: ghi đích danh số tờ khai (nếu nộp cho 01 tờ) hoặc đại diện 01 số tờ khai cuối cùng trong danh sách (nếu nộp cho nhiều tờ khai), nội dung nộp tiền ghi rõ: “Nộp phí XK cà phê/hồ tiêu cho tờ khai ....” hoặc “Nộp phí XK cà phê/hồ tiêu cho các tờ khai trong giai đoạn từ ngày ... đến ngày ...”.
Trong quá trình nộp tiền thuế, phí, lệ phí về các đơn vị Hải quan trực thuộc Chi cục Hải quan khu vực III, trường hợp có vướng mắc hoặc cần cung cấp thông tin, đề nghị NNT liên hệ với đầu mối công chức làm công tác kế toán của các đơn vị Hải quan tại Bảng kê số 1 đính kèm Thông báo 5274/TB-HQKV3 năm 2026.
Thông tin cơ bản khi đi nộp tiền các trường hợp nêu trên được cụ thể hóa tại các mẫu Chứng từ nộp tiền nộp tiền, tùy theo phương thức nộp tiền (tiền mặt, chuyển khoản, Ủy nhiệm chi, cổng thanh toán điện tử 24/7,…) mỗi Ngân hàng có thể có mẫu biểu riêng, nhưng các nội dung cơ bản của chứng từ nộp tiền là không thể thiếu.
*Trên đây là thông tin hướng dẫn nộp phí Hải quan, phí xuất khẩu cà phê, hồ tiêu và các khoản tạm thu khác theo Thông báo 5274/TB-HQKV3 2026!
>> Danh mục mã đơn vị hải quan cập nhật thay đổi theo Công văn 489/CNTT-QLVH năm 2026 chi tiết
Hướng dẫn nộp phí Hải quan, phí xuất khẩu cà phê, hồ tiêu và các khoản tạm thu khác theo Thông báo 5274/TB-HQKV3 2026? (Hình ảnh Internet)
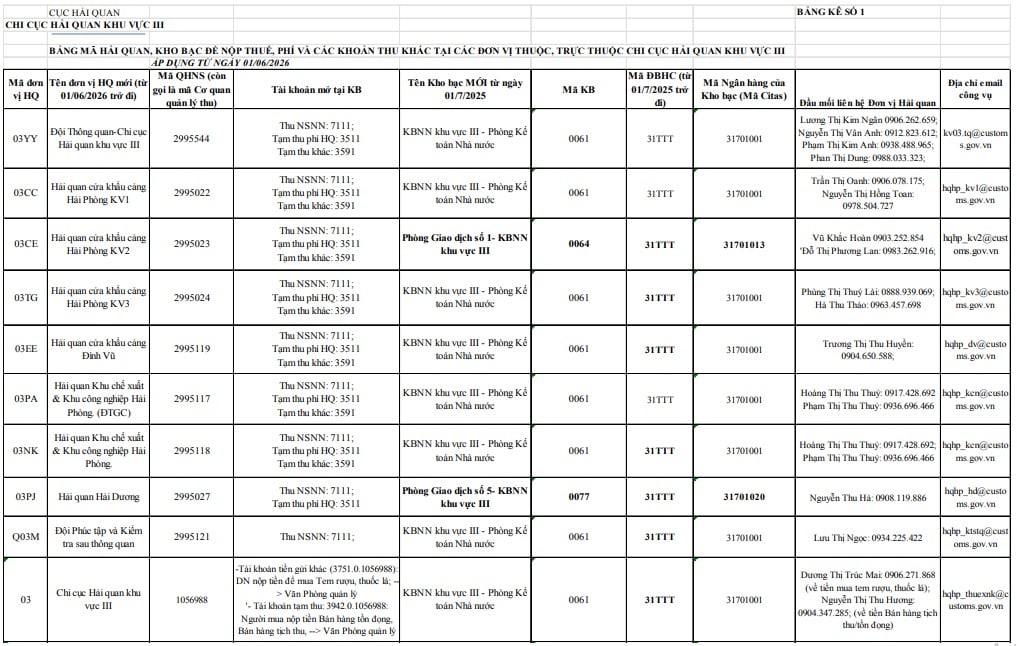
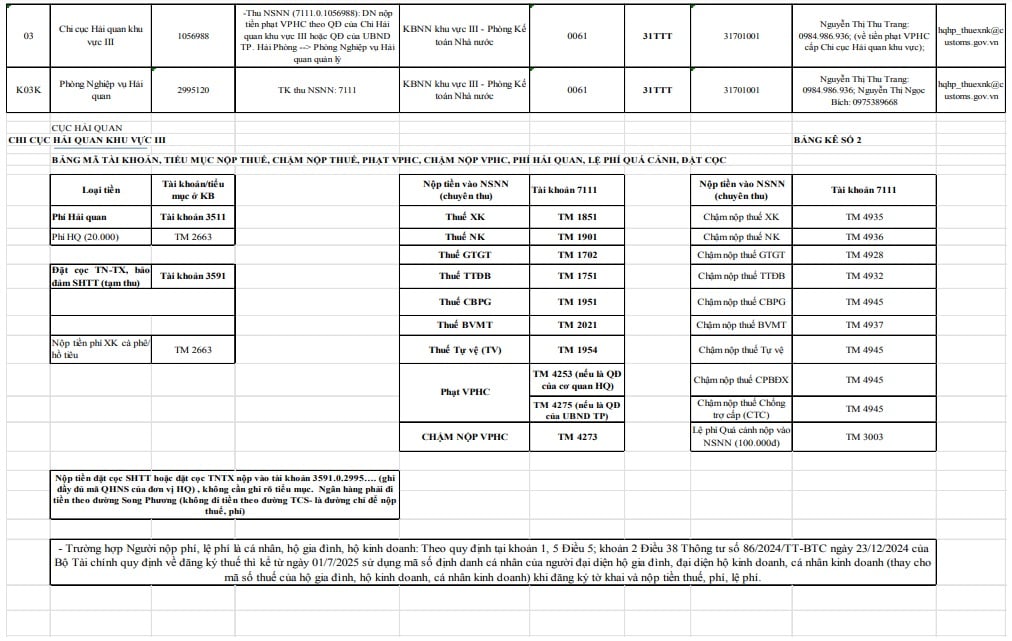
Bảng mã hải quan, kho bạc để nộp thuế, phí tại các đơn vị thuộc Chi cục Hải quan khu vực 3 từ ngày 01/6/2026?
Căn cứ Bảng kê số 1, Bảng kê số 2 đính kèm Thông báo 5274/TB-HQKV3 năm 2026 có nêu về bảng mã hải quan, kho bạc để nộp thuế, phí tại các đơn vị thuộc Chi cục Hải quan khu vực 3 từ ngày 01/6/2026 như sau:
Những hành vi bị nghiêm cấm trong lĩnh vực hải quan là gì?
Căn cứ Điều 10 Luật Hải quan 2014 quy định hành vi bị nghiêm cấm trong lĩnh vực hải quan như sau:
- Đối với công chức hải quan:
+ Gây phiền hà, khó khăn trong việc làm thủ tục hải quan;
+ Bao che, thông đồng để buôn lậu, vận chuyển trái phép hàng hóa qua biên giới, gian lận thương mại, gian lận thuế;
+ Nhận hối lộ, chiếm dụng, biển thủ hàng hóa tạm giữ hoặc thực hiện hành vi khác nhằm mục đích vụ lợi;
+ Hành vi khác vi phạm pháp luật về hải quan.
- Đối với người khai hải quan, tổ chức, cá nhân có quyền và nghĩa vụ liên quan đến hoạt động xuất khẩu, nhập khẩu, quá cảnh hàng hóa, xuất cảnh, nhập cảnh, quá cảnh phương tiện vận tải:
+ Thực hiện hành vi gian dối trong việc làm thủ tục hải quan;
+ Buôn lậu, vận chuyển trái phép hàng hóa qua biên giới;
+ Gian lận thương mại, gian lận thuế;
+ Đưa hối lộ hoặc thực hiện hành vi khác nhằm mưu lợi bất chính;
+ Cản trở công chức hải quan thi hành công vụ;
+ Truy cập trái phép, làm sai lệch, phá hủy hệ thống thông tin hải quan;
+ Hành vi khác vi phạm pháp luật về hải quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];