Hướng dẫn cách kê khai thuế trên eTax Mobile bằng điện thoại các bước đầy đủ, chi tiết thế nào?
Dưới đây hướng dẫn cách kê khai thuế trên eTax Mobile bằng điện thoại các bước đầy đủ, chi tiết như sau:
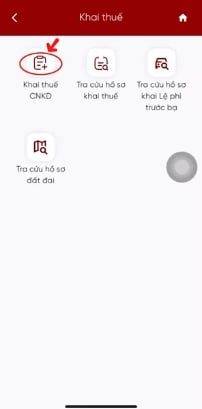
Bước 1: Tại màn hình Trang chủ (NNT đã đăng nhập eTax Mobile) chọn nhóm dịch vụ "Khai thuế", chọn chức năng "Khai thuế CNKD"
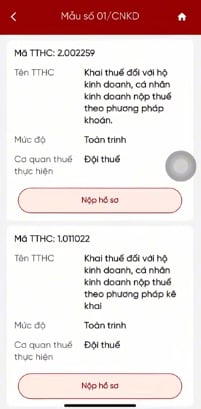
Bước 2: Màn hình hiển thị các thủ tục hành chính:
- Mã TTHC 1.007673: Tương ứng với tờ khai 01/CNKD kê khai theo kỳ lần phát sinh.
- Mã TTHC 2.002259: Tương ứng với tờ khai 01/CNKD kê khai theo kỳ năm.
- Mã TTHC 1.011022: Tương ứng với tờ khai 01/CNKD kê khai theo kỳ tháng/quý.
Chọn một TTHC và nhấn "Nộp hồ sơ"
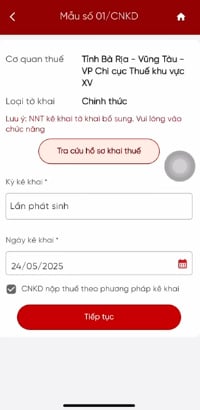
Hệ thống hiển thị màn hình chọn thông tin chung tờ khai:
- Cơ quan thuế: Hiển thị tên cơ quan thuế quản lý NNT.
- Loại tờ khai: Chính thức
- Nút Tra cứu hồ sơ khai thuế: Điều hướng sang chức năng Tra cứu hồ sơ khai thuế để NNT kê khai tờ khai bổ sung.
- Kỳ kê khai: Hiển thị kỳ kê khai tương ứng với TTHC NNT đã chọn.
Bước 3: Nhấn "Tiếp tục", hiển thị màn hình thông báo: Địa chỉ kinh doanh có giống Địa chỉ cư trú không?
- Chọn Không: Ứng dụng hiển thị trống địa chỉ kinh doanh trên tờ khai giống địa chỉ cư trú.
- Chọn Có: Ứng dụng hiển thị địa chỉ kinh doanh trên tờ khai giống địa chỉ cư trú.
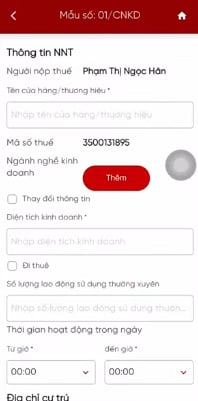
Người nộp thuế thực hiện kê khai các thông tin chung tờ khai
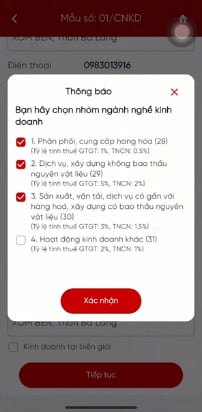
Bước 4: Người nộp thuế thực hiện tích chọn nhóm ngành nghề kinh doanh kê khai và nhấn Xác nhận:
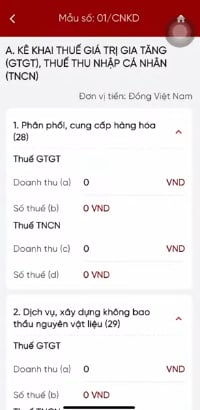
- 1. Phân phối, cung cấp hàng hóa (28)
- 2. Dịch vụ, xây dựng không bao thầu nguyên vật liệu (29)
- 3. Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu (30)
- 4. Hoạt động kinh doanh khác (31)
Bước 5: Màn hình hiển thị thông tin kê khai mục A. KÊ KHAI THUẾ GIÁ TRỊ GIA TĂNG (GTGT), THUẾ THU NHẬP CÁ NHÂN (TNCN) NNT thực hiện nhập doanh thu thuế GTGT, TNCN tương ứng với nhóm ngành kê kinh doanh đã chọn
Bước 6: Màn hình hiển thị câu hỏi:
(1) Bạn có phát sinh kinh doanh "Thuế tiêu thụ đặc biệt không?"
(2) Bạn có phát sinh kinh doanh "Thuế phí bảo vệ môi trường hoặc thuế tài nguyên không?"
Tích chọn Có: Màn hình tiếp theo bắt buộc NNT kê khai mục B.THUẾ TIÊU THỤ ĐẶC BIỆT, hoặc mục C.KÊ KHAI THUẾ PHÍ BẢO VỆ MÔI TRƯỜNG HOẶC THUẾ TÀI NGUYÊN
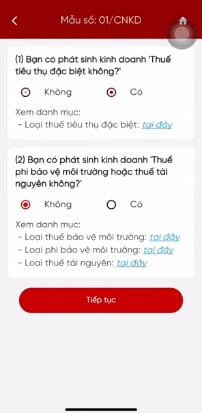
Tích Không: NNT không phải kê khai mục B. THUẾ TIÊU THỤ ĐẶC BIỆT, hoặc mục C.KÊ KHAI THUẾ PHÍ BẢO VỆ MÔI TRƯỜNG HOẶC THUẾ TÀI NGUYÊN
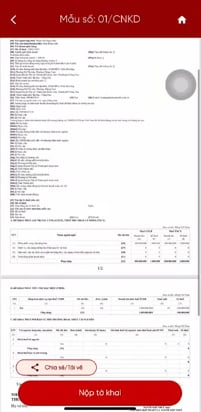
Tiếp theo, hiển thị màn hình hoàn thành kê khai:
- Nút Tải về: Tải về máy tờ khai định dạng PDF
- Nút chia sẻ: Cho phép chia sẻ tờ khai định dạng PDF nên các nền tảng mạng xã hội.
- Nút Nộp tờ khai:
Người nộp thuế nộp chính xác thông tin mã OTP được cung cấp.
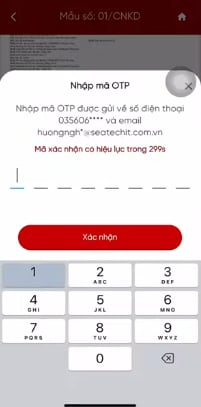
Hiển thị màn hình thông báo Nộp tờ khai thành công.
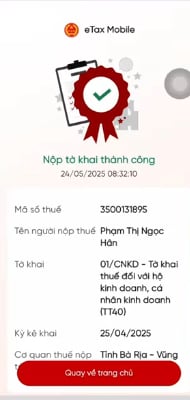
*Trên đây là thông tin "Hướng dẫn cách kê khai thuế trên eTax Mobile bằng điện thoại các bước đầy đủ, chi tiết thế nào?"

Hướng dẫn cách kê khai thuế trên eTax Mobile bằng điện thoại các bước đầy đủ, chi tiết thế nào? (Hình từ Internet)
Phân cấp phân quyền trong lĩnh vực quản lý thuế theo nguyên tắc nào?
Căn cứ Điều 2 Nghị định 122/2025/NĐ-CP quy định phân cấp phân quyền trong lĩnh vực quản lý thuế thực hiện theo những nguyên tắc sau:
(1) Bảo đảm phù hợp với quy định của Hiến pháp; phù hợp với các nguyên tắc, quy định về phân quyền, phân cấp của Luật Tổ chức Chính phủ 2025, Luật Tổ chức chính quyền địa phương 2025.
(2) Bảo đảm phân cấp triệt để các nhiệm vụ giữa cơ quan nhà nước ở trung ương với chính quyền địa phương, bảo đảm thẩm quyền quản lý thống nhất của Chính phủ, quyền điều hành của người đứng đầu Chính phủ đối với lĩnh vực quản lý nhà nước về quản lý thuế và phát huy tính chủ động, sáng tạo, tự chịu trách nhiệm của chính quyền địa phương trong thực hiện nhiệm vụ quản lý nhà nước trong lĩnh vực quản lý thuế.
(3) Bảo đảm Chính phủ, Thủ tướng Chính phủ, các bộ, cơ quan ngang bộ tập trung thực hiện nhiệm vụ quản lý nhà nước ở tầm vĩ mô;
Xây dựng thể chế, chiến lược, quy hoạch, kế hoạch đồng bộ, thống nhất, giữ vai trò kiến tạo và tăng cường thanh tra, kiểm tra, giám sát.
(4) Đẩy mạnh phân quyền, phân cấp và phân định rõ thẩm quyền của Hội đồng nhân dân, Ủy ban nhân dân, Chủ tịch Ủy ban nhân dân;
Phân định rõ thẩm quyền chung của Ủy ban nhân dân và thẩm quyền riêng của Chủ tịch Ủy ban nhân dân;
Bảo đảm phù hợp với nhiệm vụ, quyền hạn và năng lực của cơ quan, người có thẩm quyền thực hiện nhiệm vụ, quyền hạn được phân định.
(5) Thực hiện phân quyền, phân cấp giữa các ngành, lĩnh vực có liên quan bảo đảm đồng bộ, tổng thể, liên thông, không bỏ sót hoặc chồng lấn, giao thoa nhiệm vụ;
Bảo đảm cơ sở pháp lý cho hoạt động bình thường, liên tục, thông suốt của các cơ quan;
Không để gián đoạn công việc, không để chồng chéo, trùng lặp, bỏ sót chức năng, nhiệm vụ, lĩnh vực, địa bàn.
(6) Bảo đảm quyền con người, quyền công dân;
Bảo đảm công khai, minh bạch, tạo điều kiện thuận lợi cho cá nhân, tổ chức trong việc tiếp cận thông tin, thực hiện các quyền, nghĩa vụ và các thủ tục theo quy định của pháp luật;
Không làm ảnh hưởng đến hoạt động bình thường của xã hội, người dân, doanh nghiệp.
(7) Bảo đảm không làm ảnh hưởng đến việc thực hiện các điều ước quốc tế, thỏa thuận quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
(8) Nguồn lực thực hiện nhiệm vụ được phân quyền, phân cấp do ngân sách nhà nước bảo đảm theo quy định.
Nguyên tắc quản lý thuế từ ngày 1/7/2026 ra sao?
Căn cứ theo Điều 6 Luật Quản lý thuế 2025 quy định về nguyên tắc quản lý thuế như sau:
(1) Quản lý thuế phải bảo đảm nguyên tắc công khai, minh bạch, bình đẳng, lấy người nộp thuế làm trung tâm phục vụ, bảo đảm quyền và lợi ích hợp pháp của người nộp thuế, nâng cao hiệu lực, hiệu quả quản lý thu ngân sách nhà nước.
(2) Người nộp thuế có nghĩa vụ nộp thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của luật thuế và quy định của pháp luật. Người nộp thuế tự xác định nghĩa vụ thuế, các khoản thu khác thuộc ngân sách nhà nước phải nộp, tự kê khai thuế, các khoản thu khác thuộc ngân sách nhà nước và tự nộp thuế, các khoản thu khác thuộc ngân sách nhà nước vào ngân sách nhà nước theo quy định của pháp luật về thuế, pháp luật về quản lý thuế và các quy định khác của pháp luật có liên quan, trừ trường hợp do cơ quan quản lý thuế tính thuế, khoản thu khác, thông báo thuế, khoản thu khác theo quy định của pháp luật.
(3) Cơ quan quản lý thuế, cơ quan nhà nước, tổ chức khác của nhà nước được giao nhiệm vụ quản lý thu ngân sách nhà nước thực hiện việc quản lý thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của Luật Quản lý thuế 2025 và quy định khác của pháp luật có liên quan.
(4) Các nguyên tắc áp dụng trong quản lý thuế:
- Nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế trong quản lý thuế để xác định bản chất của các giao dịch, hoạt động sản xuất, kinh doanh của người nộp thuế làm cơ sở xác định nghĩa vụ thuế, khoản thu khác, đảm bảo các giao dịch của người nộp thuế thể hiện đúng bản chất thương mại, kinh tế, tài chính, không phụ thuộc hình thức của giao dịch được thể hiện trong hợp đồng, văn bản giữa người nộp thuế với bên liên quan;
- Nguyên tắc giao dịch độc lập;
- Nguyên tắc quản lý rủi ro dựa trên mức độ rủi ro để sử dụng hiệu quả nguồn lực và nâng cao hiệu quả quản lý;
- Nguyên tắc quản lý tuân thủ theo mức độ tuân thủ của người nộp thuế để có biện pháp khuyến khích tự giác, tự nguyện thực hiện nghĩa vụ nộp thuế;
- Nguyên tắc quản lý thuế theo thông lệ quốc tế phù hợp với điều kiện của Việt Nam.
*Lưu ý: Luật Quản lý thuế 2025 có hiệu lực thi hành từ ngày 1/7/2016.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];