Quang cảnh cuộc họp tổ 8
Luật Kinh doanh bảo hiểm (sửa đổi): Siết trách nhiệm đại lý, tăng hậu kiểm; tranh luận về bảo hiểm bắt buộc xe máy
Phát biểu về Luật Kinh doanh bảo hiểm (sửa đổi), đại biểu Đinh Ngọc Minh (Cà Mau) cho rằng bảo hiểm là hoạt động kinh doanh theo cơ chế thị trường, song hiện luật vẫn duy trì bảo hiểm bắt buộc – một sản phẩm mang tính áp đặt, không còn “thuận mua vừa bán”. Nêu từ thực tế, với hàng chục triệu xe máy, người dân vẫn phải mua bảo hiểm dù hiệu quả chi trả gần như không có. Đại biểu chỉ rõ, khi xảy ra tai nạn, mức bồi thường quá thấp – chỉ vài trăm nghìn đến một triệu đồng, không đủ chi phí đi lại, sửa chữa, khiến người dân không còn mặn mà, dẫn đến tình trạng trốn mua bảo hiểm xe máy. Đại biểu cũng cho rằng các doanh nghiệp bảo hiểm đang thu khống của người dân, trong khi người bị tai nạn rất khó được đền bù.
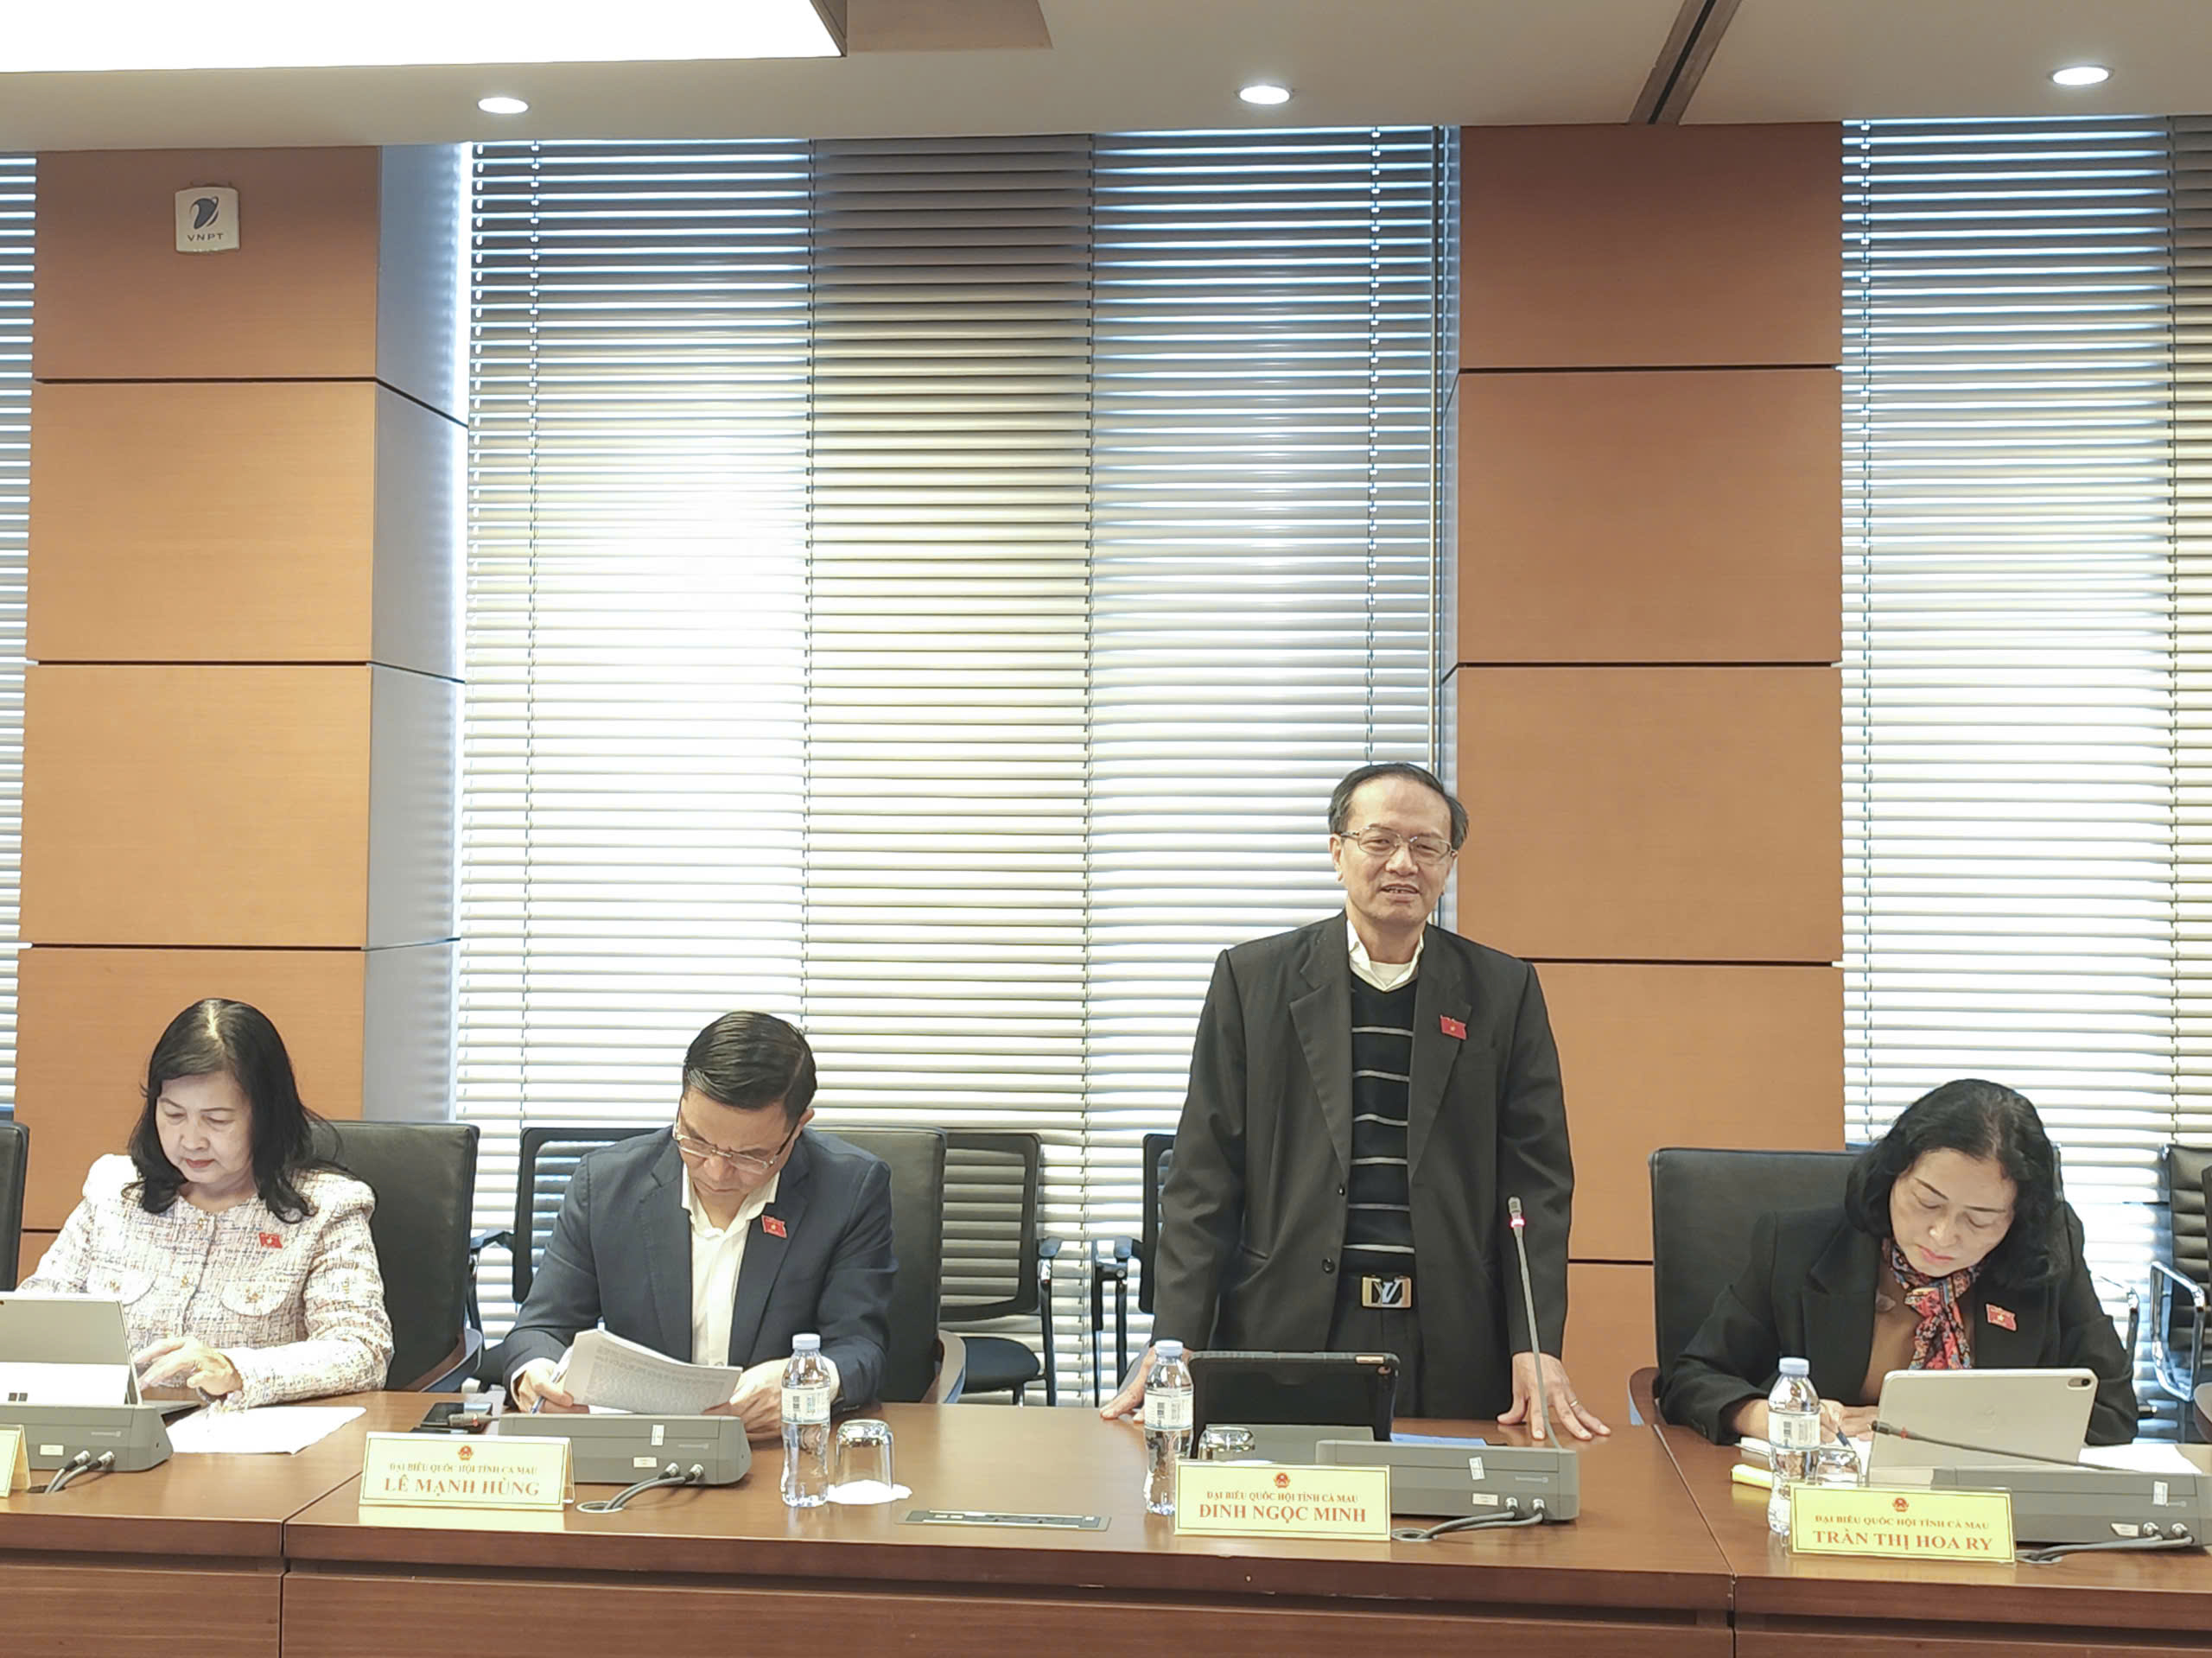
Đại biểu Đinh Ngọc Minh – Đoàn ĐBQH tỉnh Cà Mau đề nghị bỏ bảo hiểm bắt buộc đối với xe máy
Đồng tình với ý kiến của đại biểu Đinh Ngọc Minh (Cà Mau), đại biểu Trần Thị Vân (Bắc Ninh) cho biết thêm qua tiếp xúc cử tri, đa số người dân mua bảo hiểm xe máy chỉ để tránh bị xử phạt hành chính, chứ không thấy hiệu quả thực tế. Theo đại biểu, thủ tục bồi thường phức tạp, rườm rà, đòi hỏi 7 loại hồ sơ, trong đó nhiều giấy tờ khó có thể đáp ứng được với các vụ tai nạn nhẹ. Trong khi đó, mức chi trả lại quá thấp, khiến người dân “mua cho có, chứ không kỳ vọng quyền lợi”.
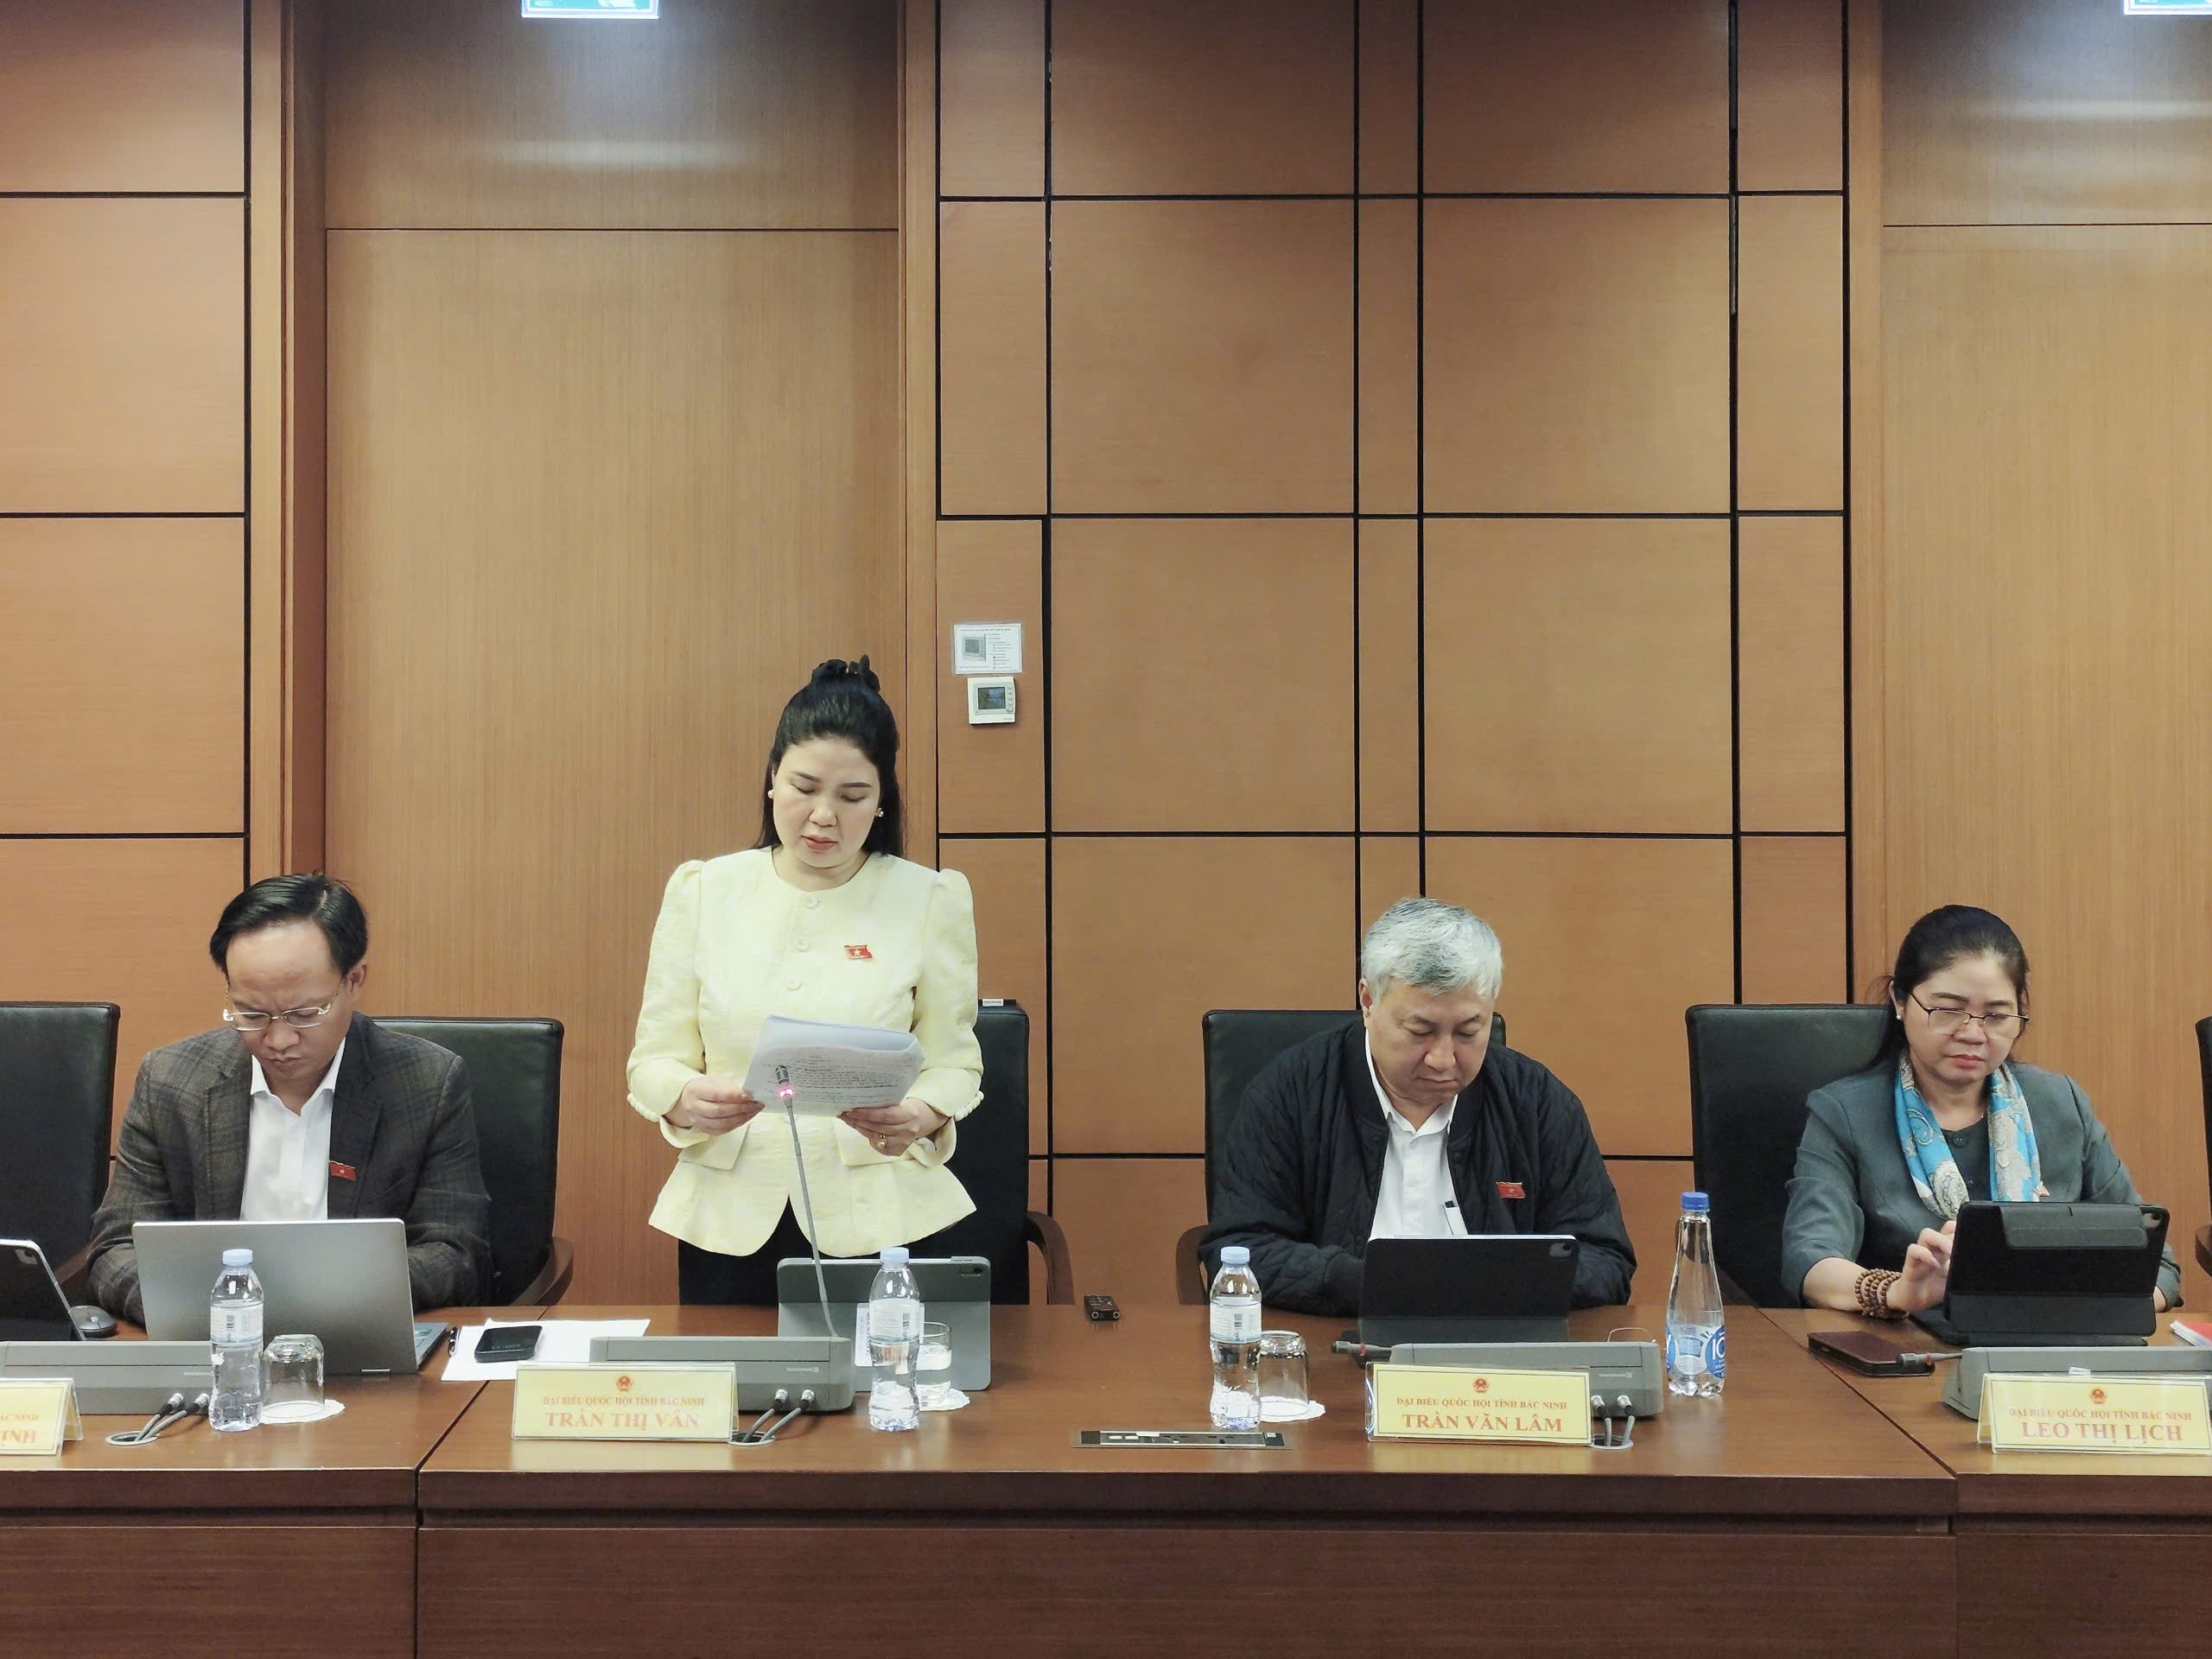
Đại biểu Trần Thị Vân – Đoàn ĐBQH tỉnh Bắc Ninh phát biểu tại cuộc thảo luận
Do vậy, cả hai đại biểu Đinh Ngọc Minh (Cà Mau) và đại biểu Trần Thị Vân (Bắc Ninh) đề nghị bỏ bảo hiểm bắt buộc đối với xe máy; nếu vẫn duy trì, Bộ Tài chính và các doanh nghiệp bảo hiểm phải công khai số liệu thu – chi, đánh giá khó khăn, vướng mắc, đồng thời có giải pháp đảm bảo quyền lợi của người mua bảo hiểm.
Tuy nhiên, đại biểu Nguyễn Huy Thái (Cà Mau) cho rằng bảo hiểm bắt buộc là công cụ kinh tế góp phần nâng ý thức khi tham gia giao thông. Dẫn chứng từ thực tế, ý thức chấp hành pháp luật giao thông của người dân vẫn còn nhiều hạn chế, vì vậy, việc duy trì các quy định về bảo hiểm bắt buộc là cần thiết và mang tính đồng bộ với hệ thống pháp luật giao thông.
Lý giải điều này, đại biểu Nguyễn Huy Thái (Cà Mau) nhấn mạnh bảo hiểm bắt buộc không chỉ là chính sách kinh tế – xã hội mà còn là công cụ góp phần nâng cao ý thức của người dân trong việc sử dụng phương tiện giao thông. Khi người tham gia giao thông thấy rõ lợi ích kinh tế gắn liền với nghĩa vụ pháp lý, họ sẽ chủ động hơn trong việc tuân thủ các quy định an toàn. Việc duy trì bảo hiểm bắt buộc là bước đi phù hợp trong giai đoạn hiện nay, song cần rà soát, đánh giá định kỳ để điều chỉnh cho phù hợp với tình hình thực tế và các luật liên quan trong thời gian tới.
Các đại biểu tham gia tại Tổ
Một trong những vấn đề được nhiều đại biểu quan tâm về bán bảo hiểm qua đại lý, ngân hàng, đại biểu Nguyễn Thị Vân (Bắc Ninh) đề nghị quy định rõ trách nhiệm pháp lý của đại lý và tư vấn viên, kiểm soát chiết khấu – liên kết tín dụng để phòng ngừa ép buộc, trục lợi. Cũng có ý kiến đề xuất ghi âm quá trình tư vấn như chứng cứ bắt buộc, giúp giải quyết tranh chấp minh bạch và bảo vệ người mua.
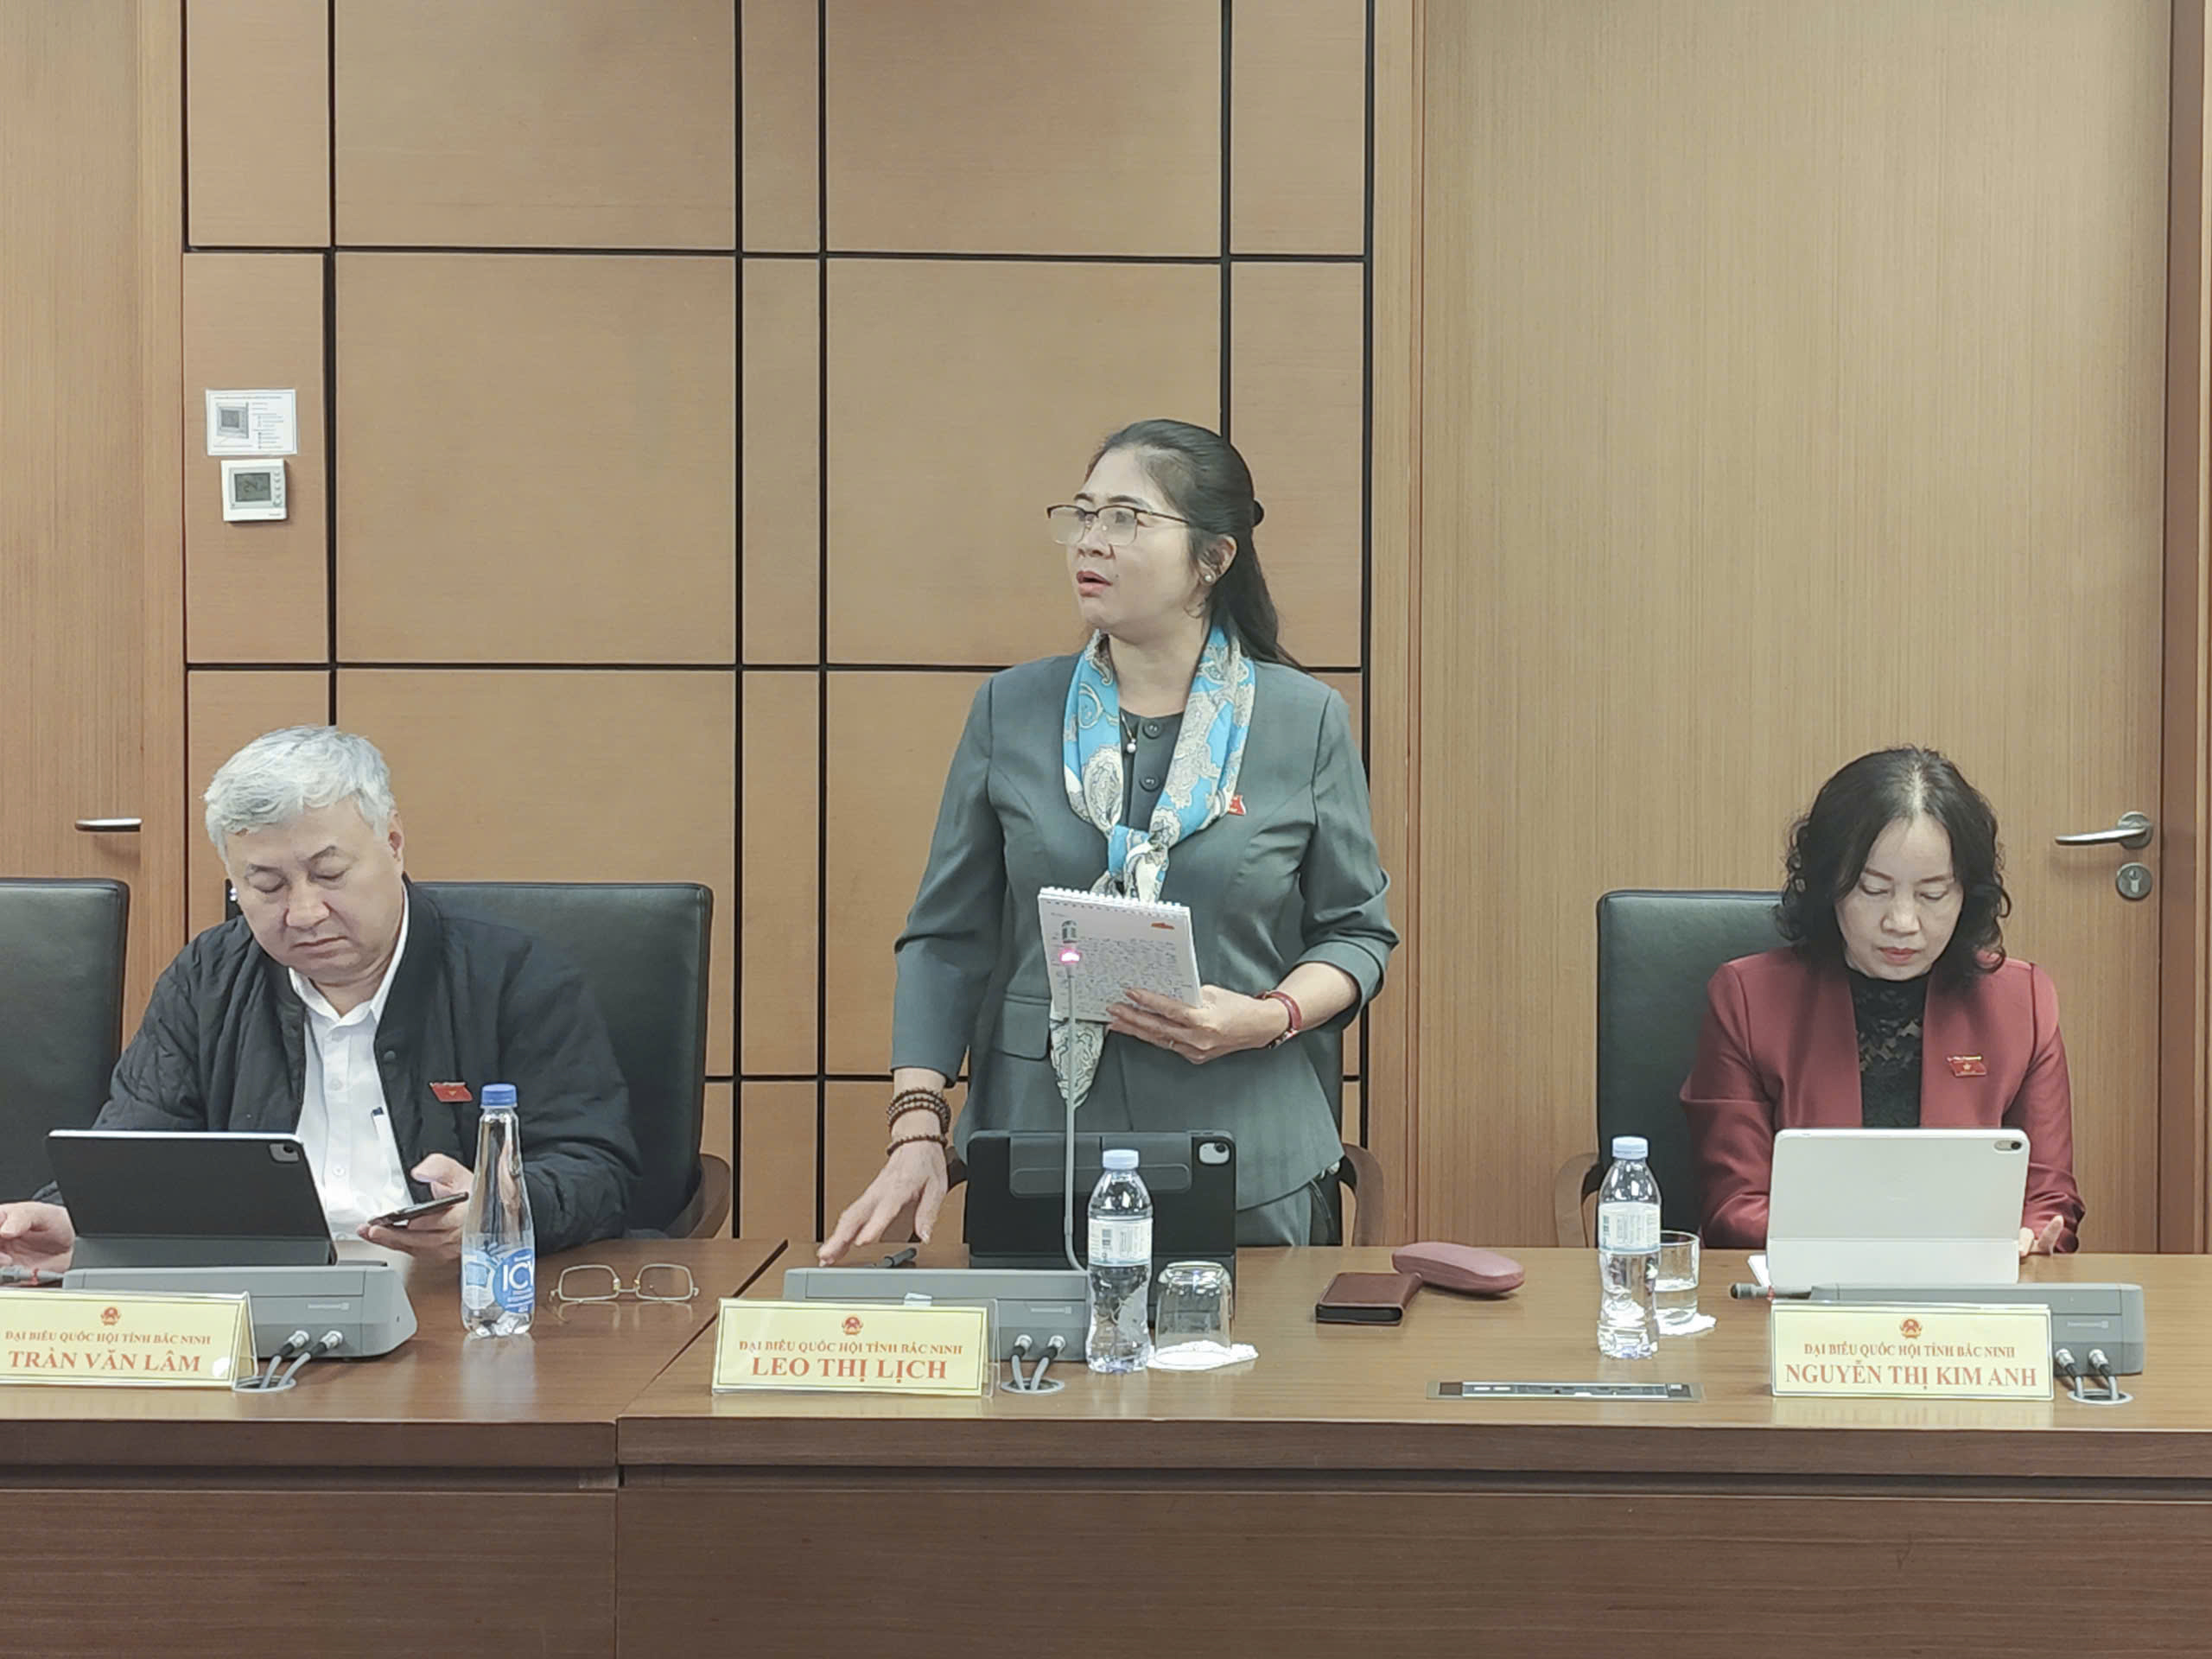
Đại biểu Leo Thị Lịch – Đoàn ĐBQH tỉnh Bắc Ninh phát biểu tại tổ
Luật Quản lý nợ công (sửa đổi): Minh bạch dữ liệu số, siết bảo lãnh, phân cấp đi đôi kỷ luật tài khóa
Siết chặt cơ chế bảo lãnh của Chính phủ là ý kiến tham gia của đại biểu Nguyễn Quốc Hận (Cà Mau) vào dự án Luật Quản lý nợ công (sửa đổi). Đại biểu cho rằng quy định ‘xác định hạn mức bảo lãnh hằng năm dựa trên nhu cầu và khả năng huy động vốn của đối tượng được bảo lãnh’ có thể dẫn tới nguy cơ cấp bảo lãnh vượt quá khả năng kiểm soát nếu thiếu quy trình thẩm định, giám sát chặt chẽ, từ đó gây áp lực lớn cho ngân sách nhà nước trong việc trả nợ.
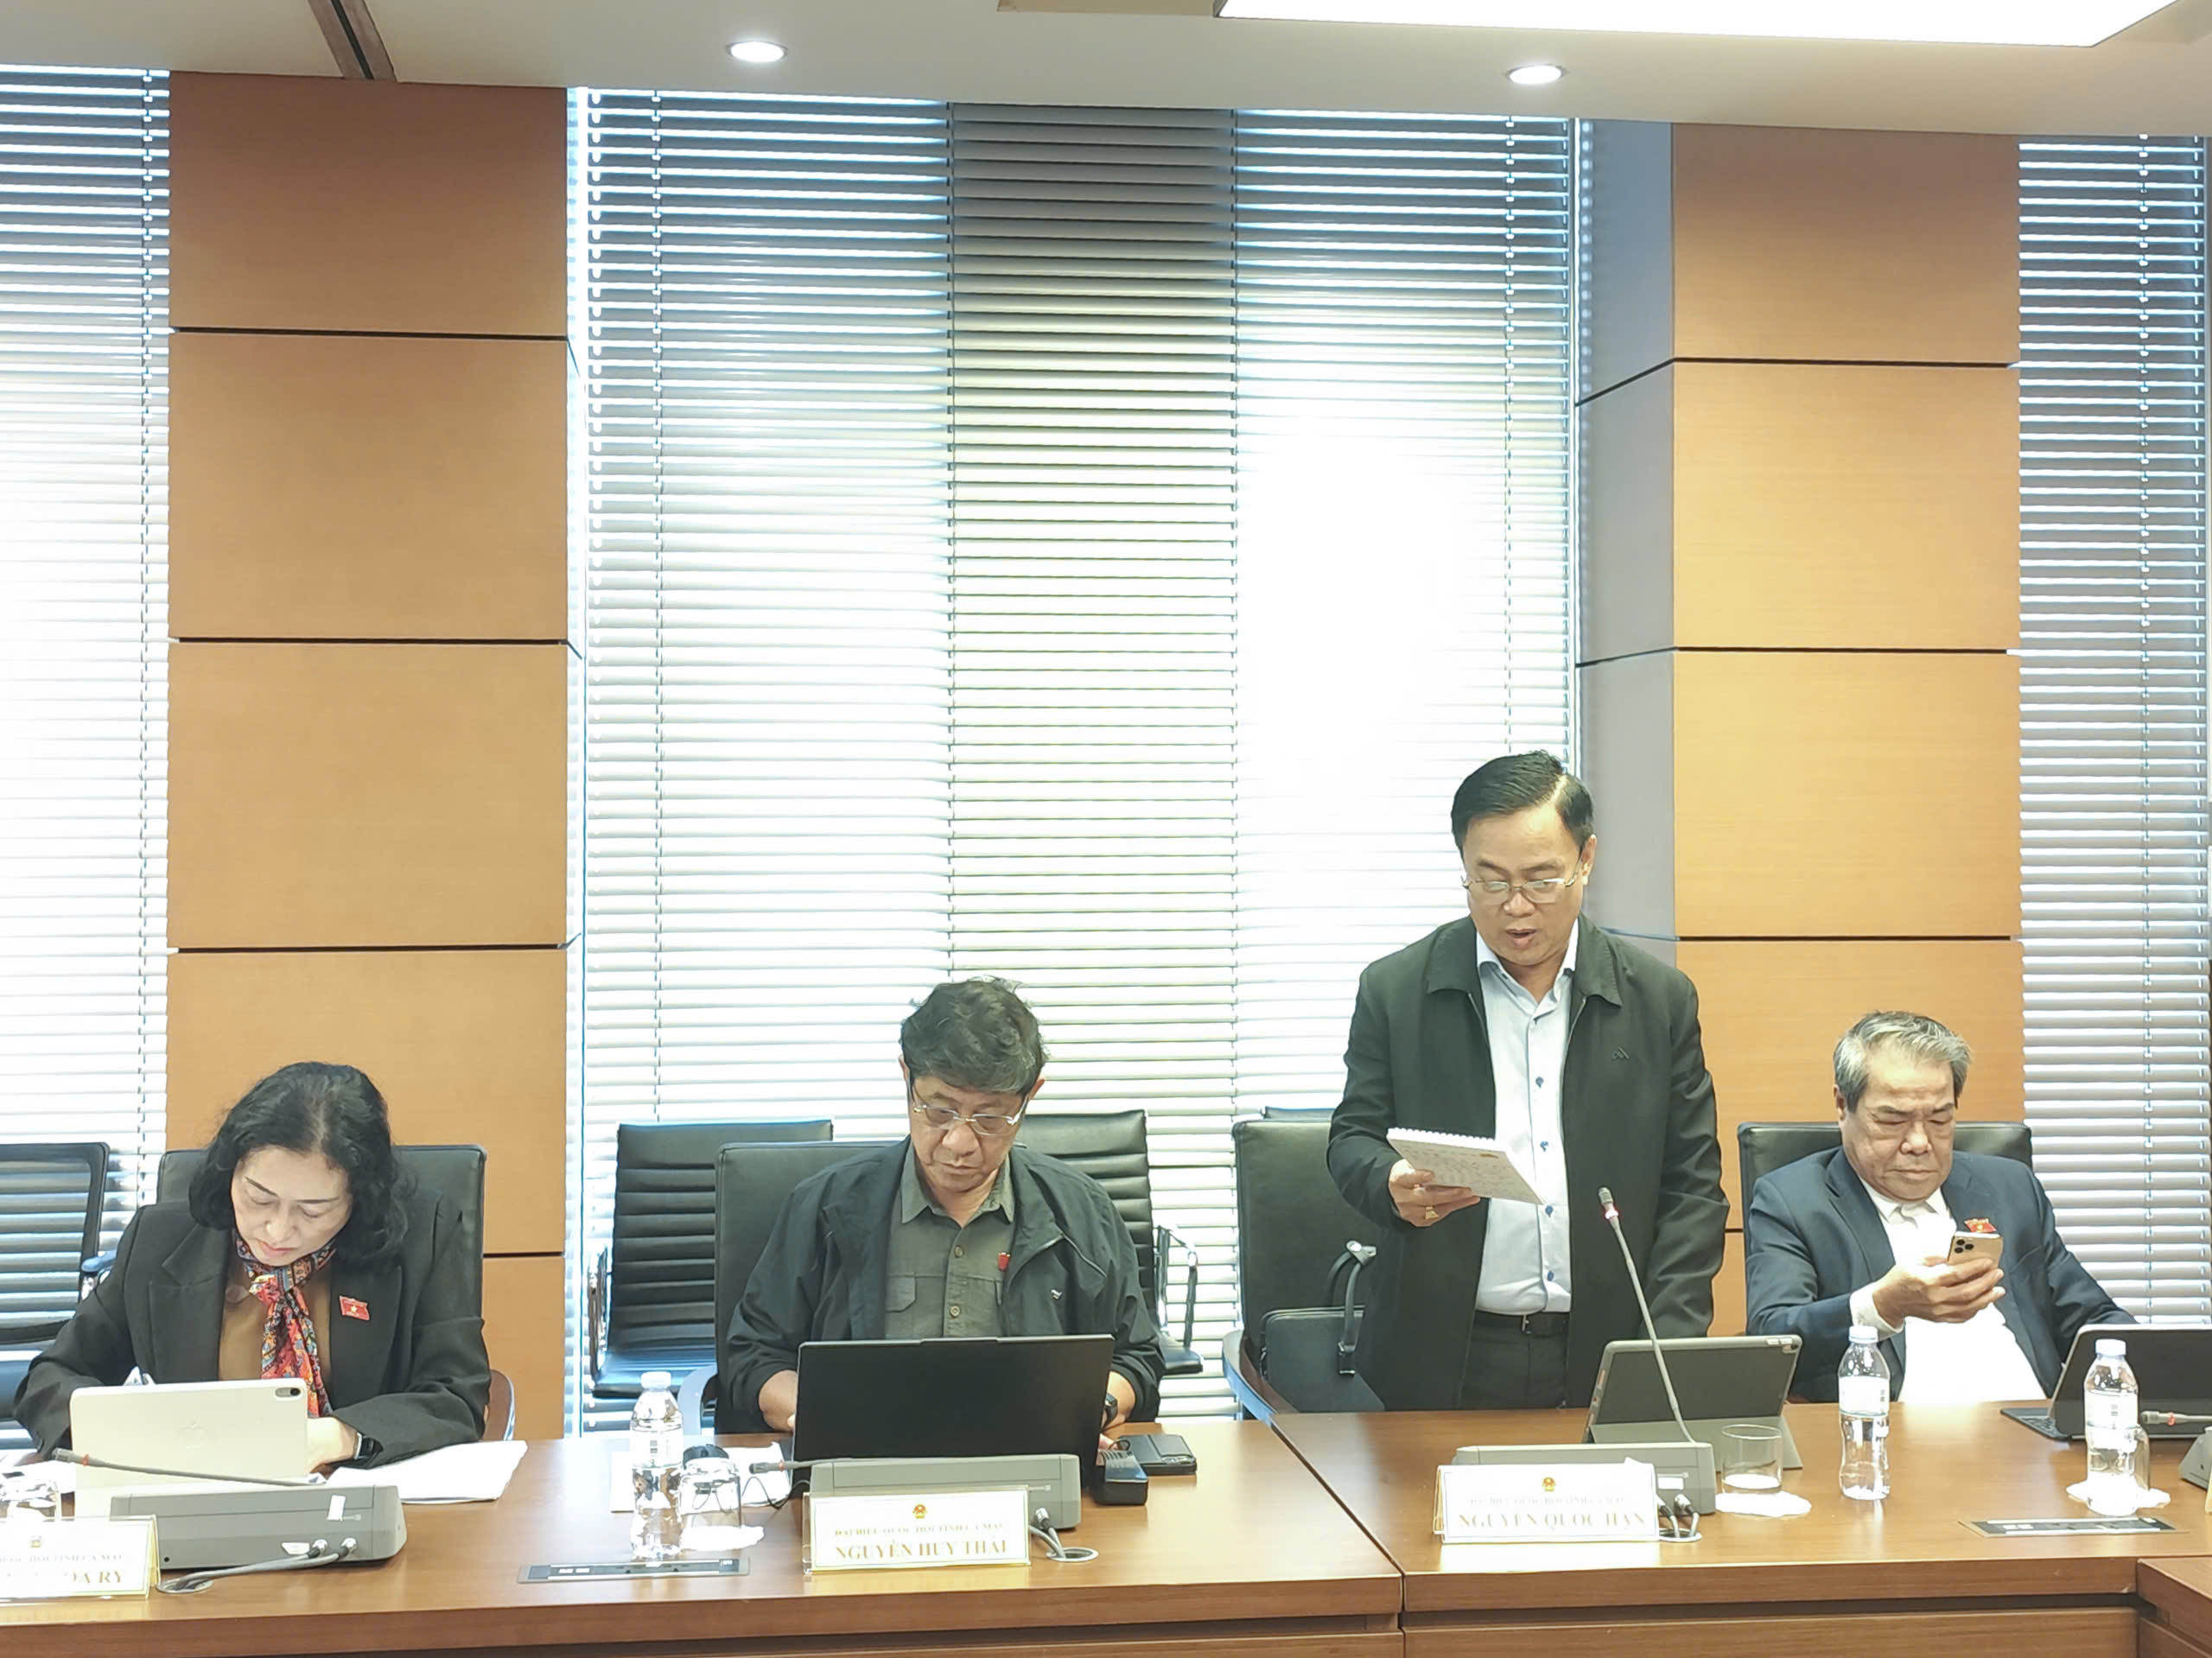
Đại biểu Nguyễn Quốc Hận – Đoàn ĐBQH tỉnh Cà Mau phát biểu ý kiến tại tổ 8
Đại biểu đồng tình việc ủy quyền cho vay lại qua ngân hàng chính sách hoặc thương mại để nâng hiệu quả vốn ODA, nhưng yêu cầu tiêu chí lựa chọn tổ chức được ủy quyền rõ ràng và kiểm tra độc lập sau cho vay để bảo đảm vốn sử dụng đúng mục đích. Với đề xuất bãi bỏ một số điều (như khoản 1 Điều 14, Điều 23), đại biểu nhấn mạnh phải đánh giá tác động đầy đủ và có lộ trình chuyển tiếp nhằm tránh khoảng trống pháp lý, nhất là các quy trình liên quan quản lý, sử dụng ODA.
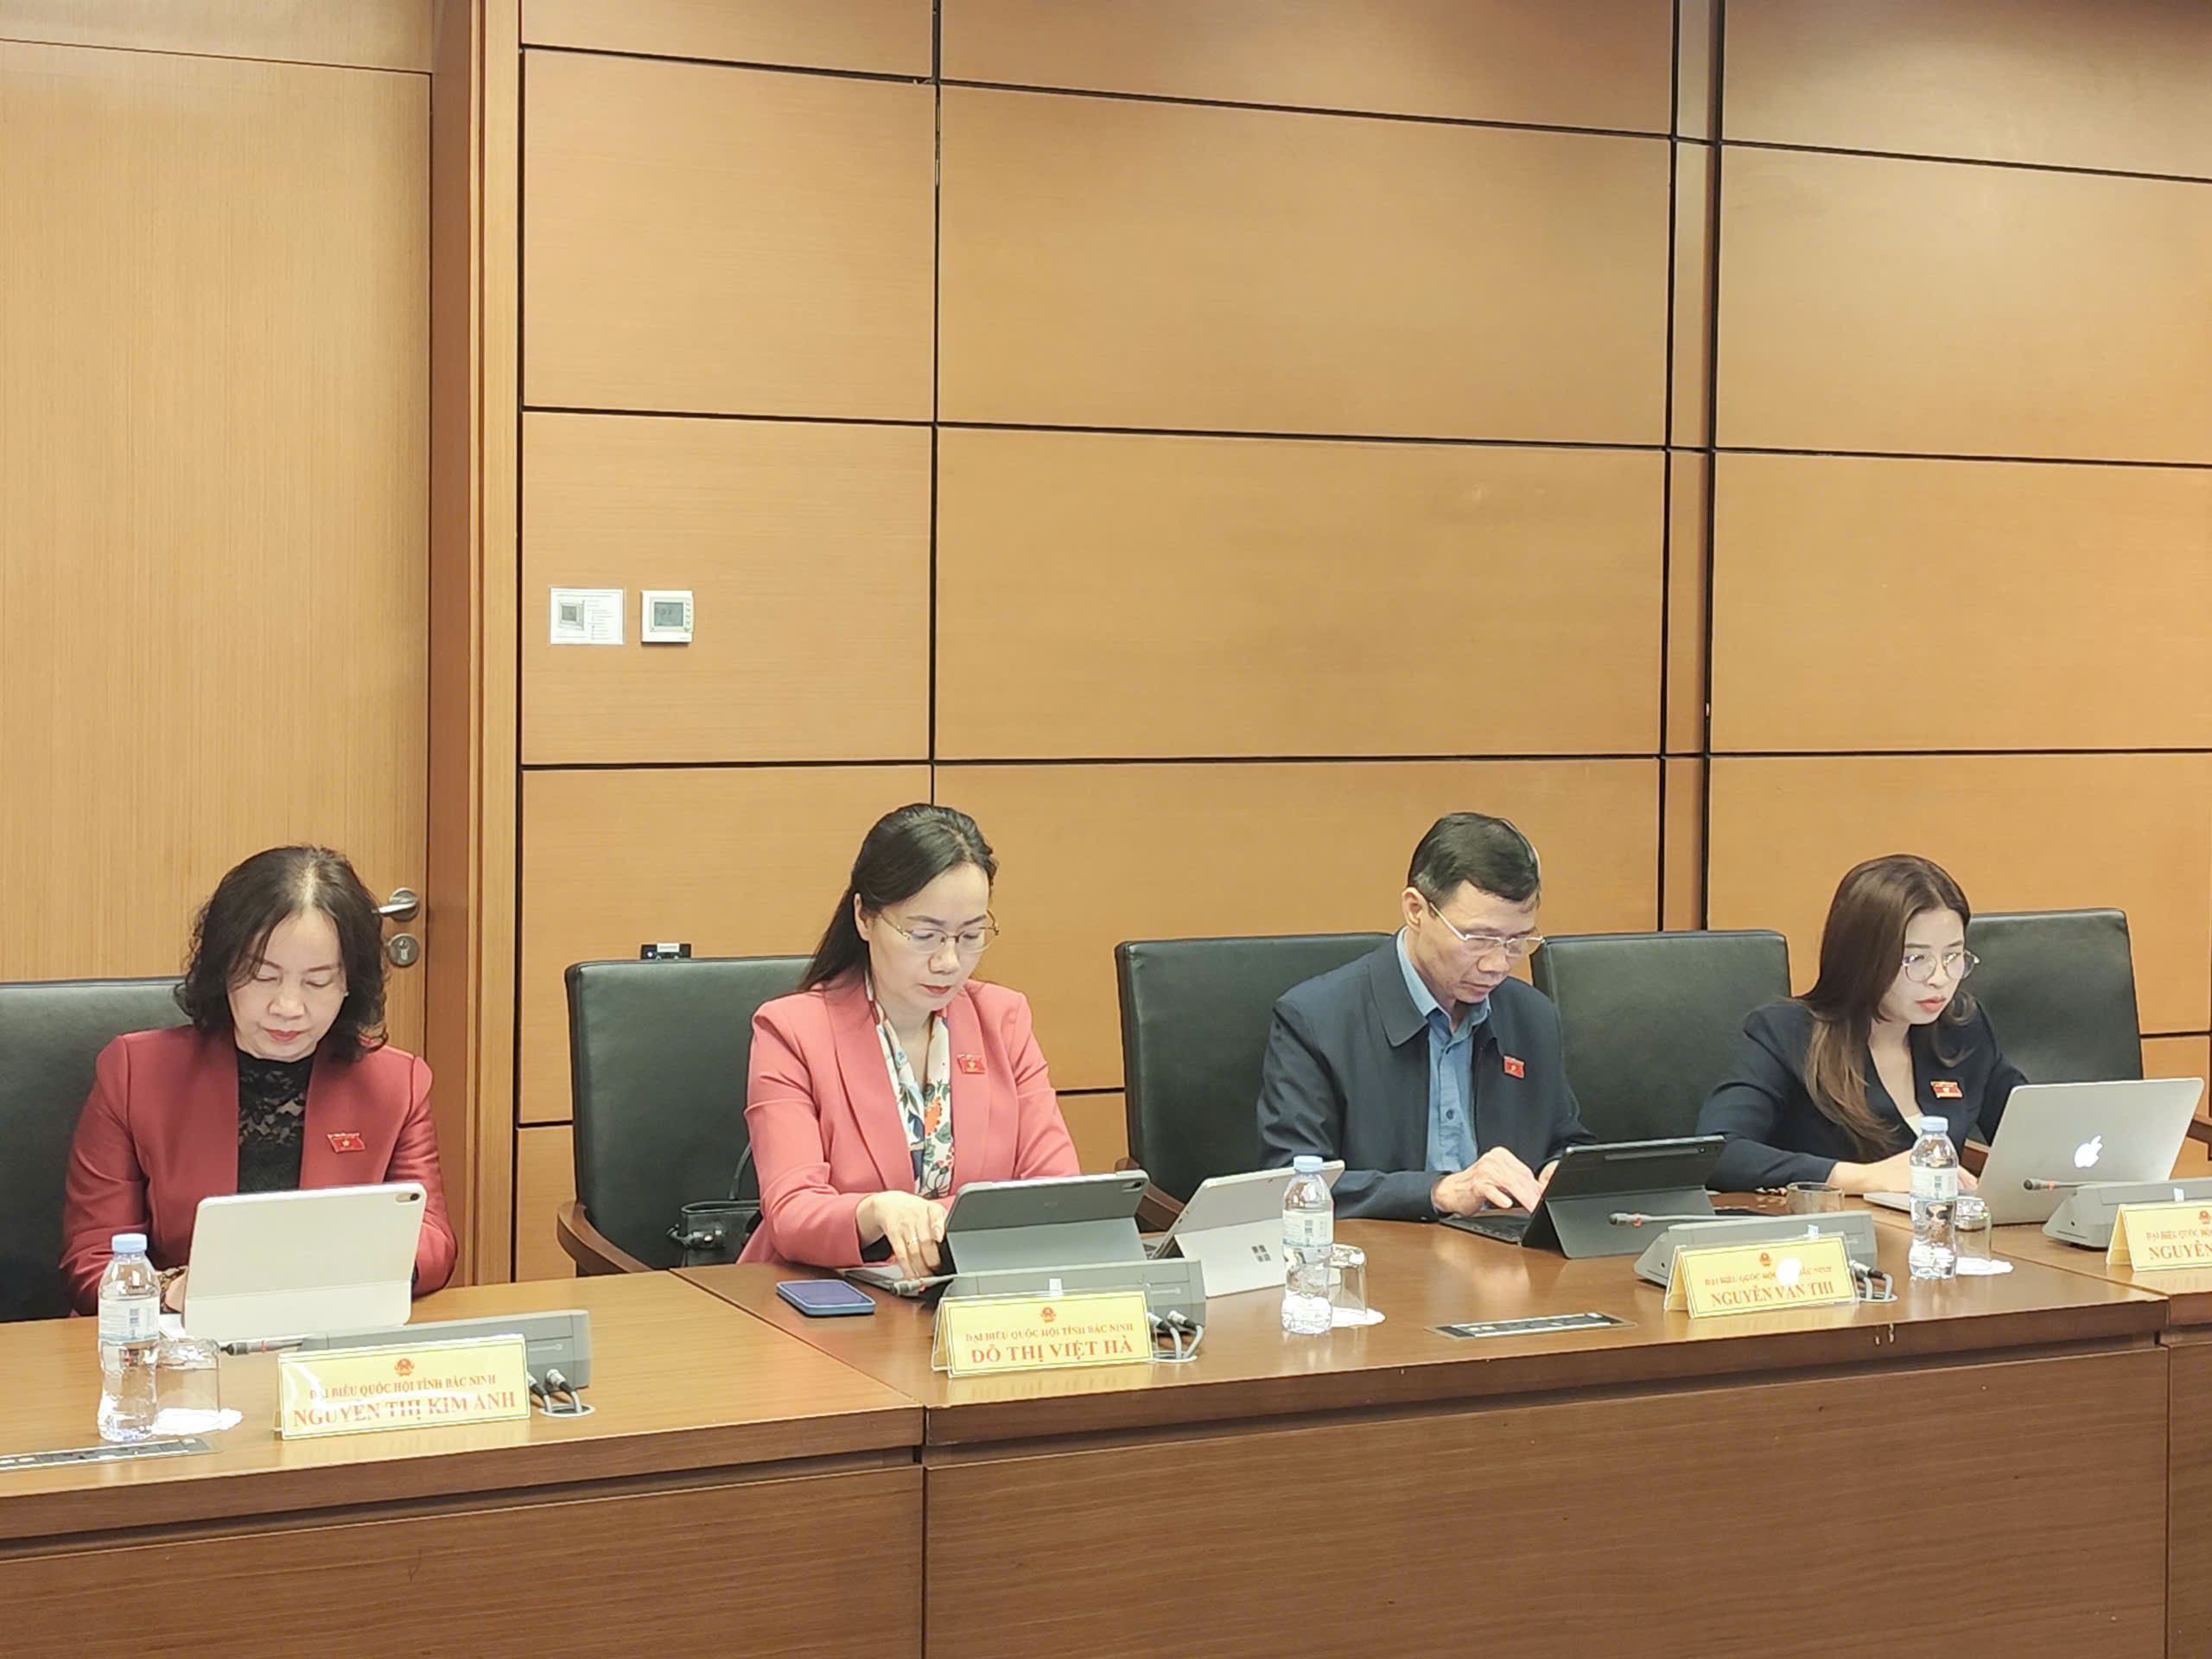
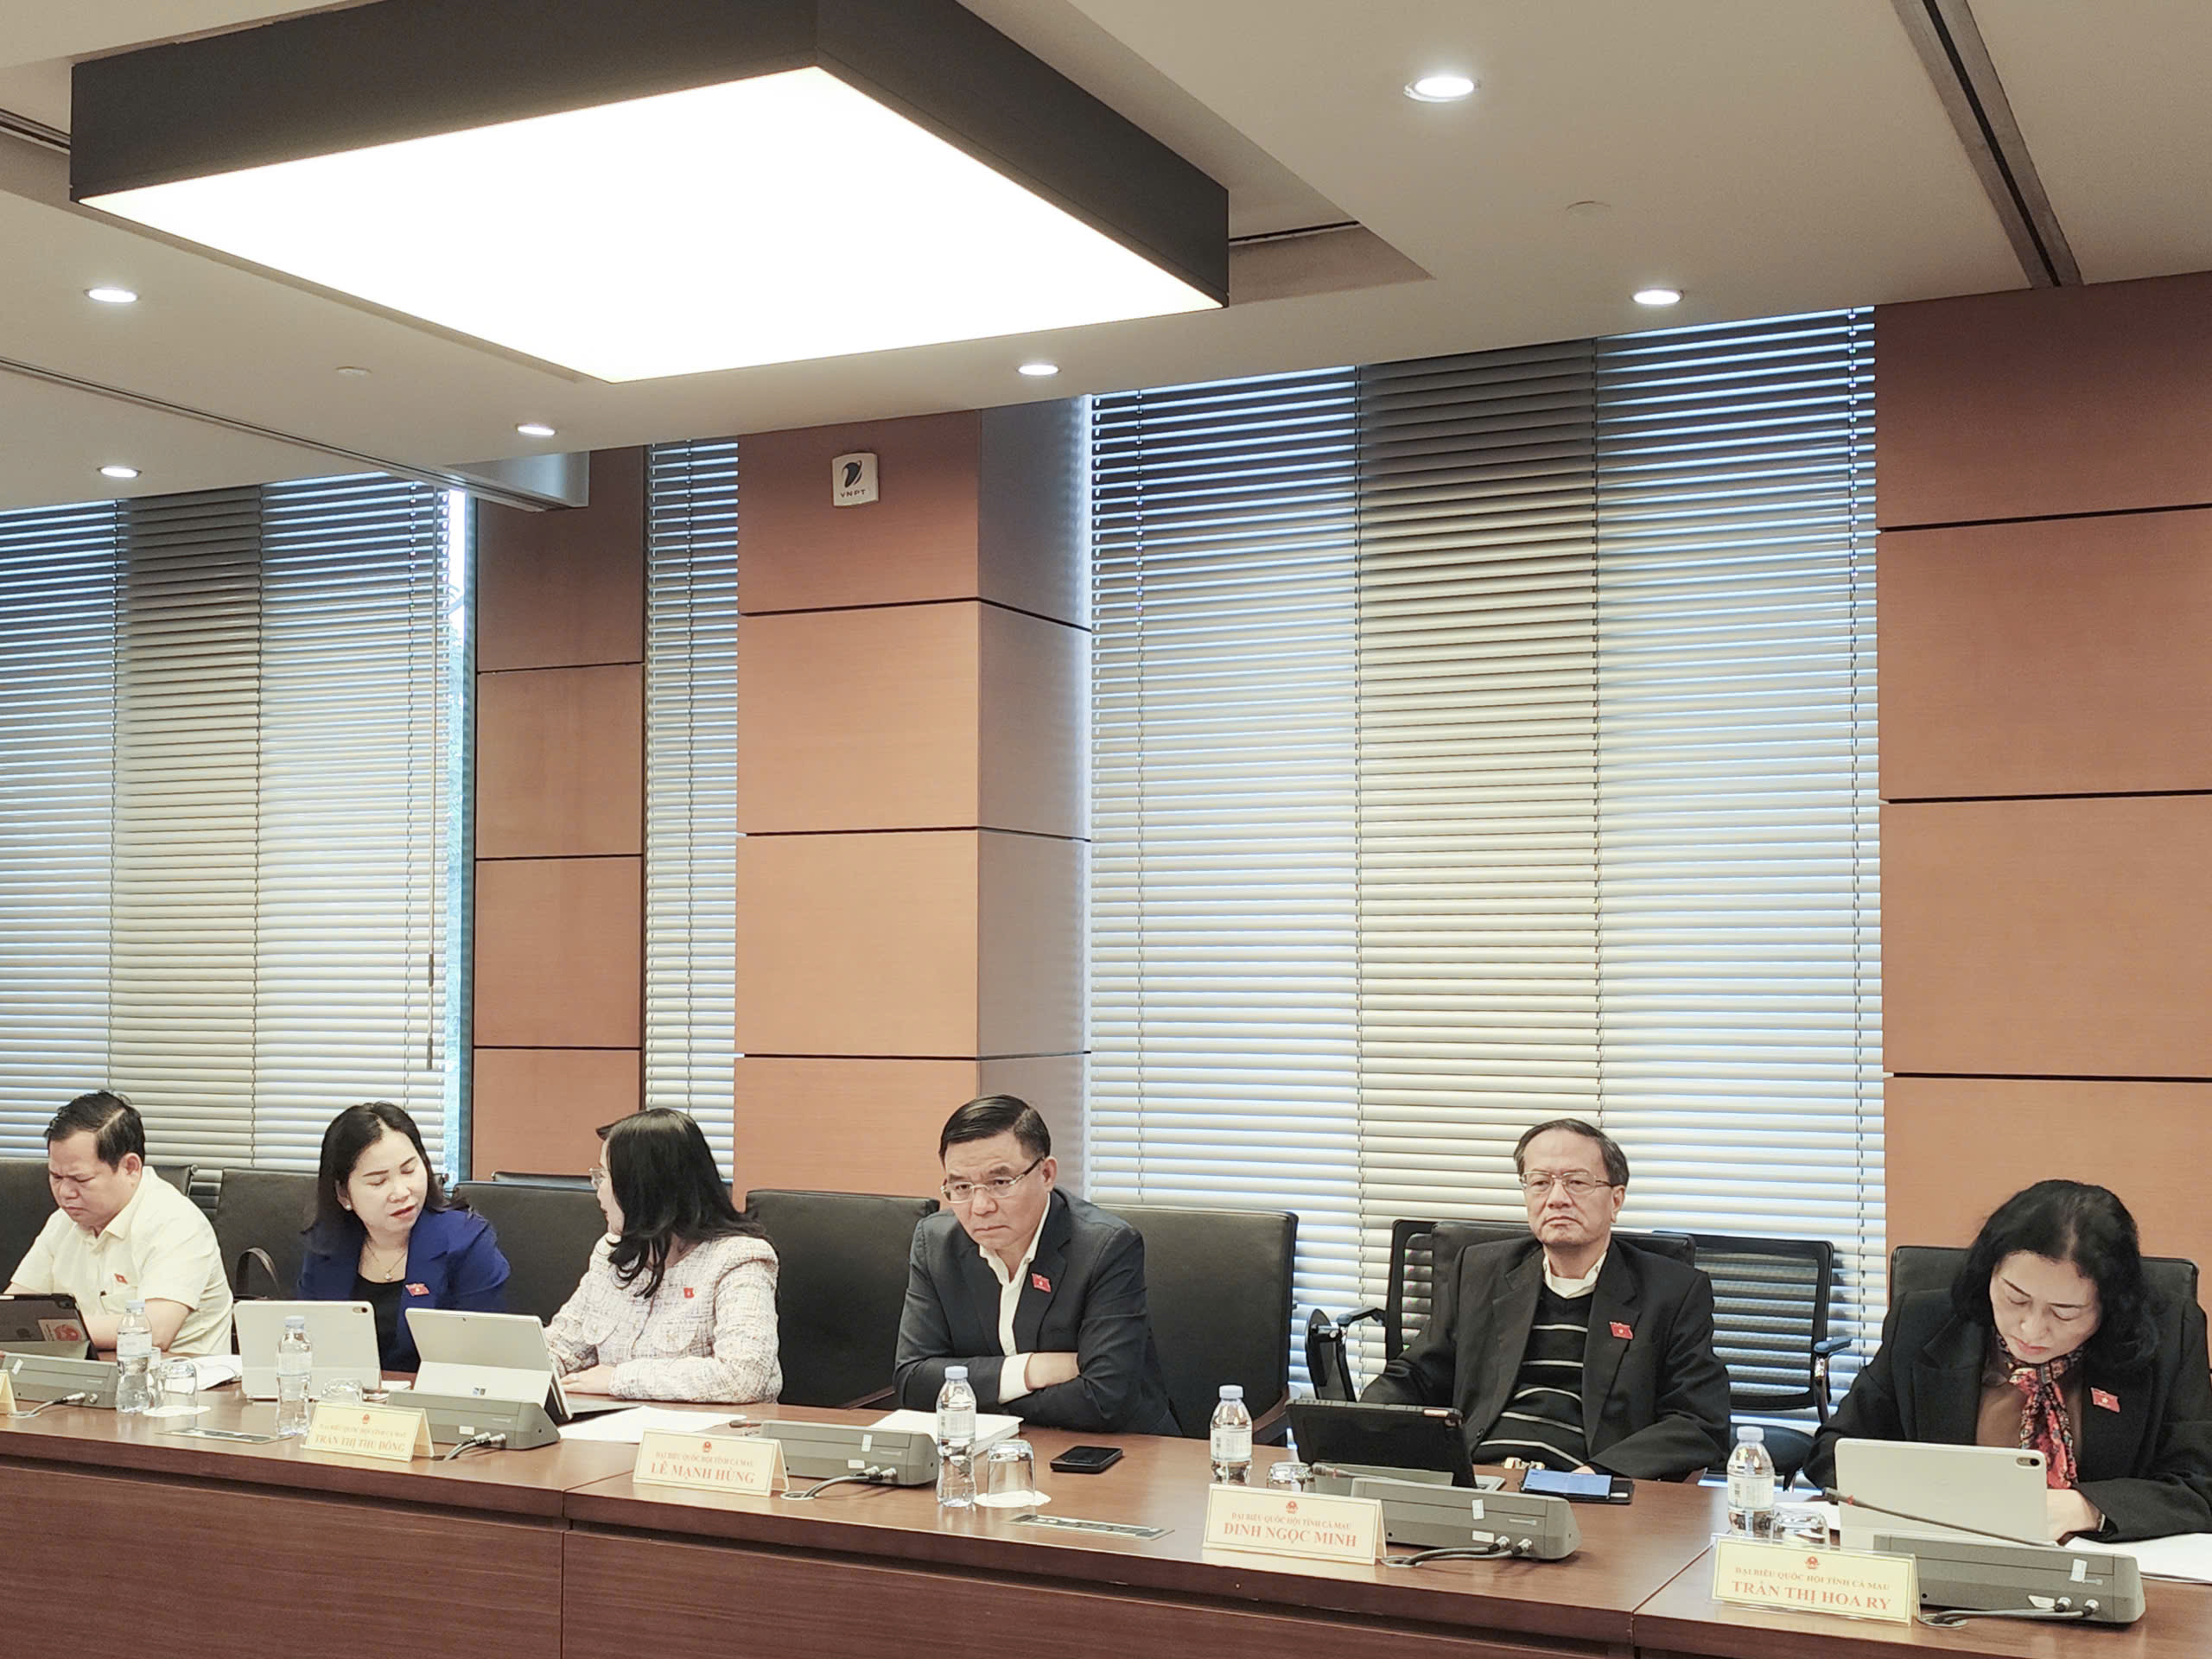
Các đại biểu tham gia thảo luận tổ
Đại biểu Trần Thị Hoa Ry (Cà Mau) thống nhất cần sửa luật để bảo đảm quản lý nợ an toàn, hiệu quả, minh bạch, đồng thời kiến nghị bổ sung nguyên tắc công khai, minh bạch dựa trên dữ liệu số và tăng trách nhiệm giải trình tại Điều 5. Đại biểu đề xuất chỉnh lại nguyên tắc “đối xử bình đẳng” đối với mọi nghĩa vụ nợ của Chính phủ theo hướng “bảo đảm thực hiện bình đẳng, đầy đủ, đúng hạn, minh bạch”.
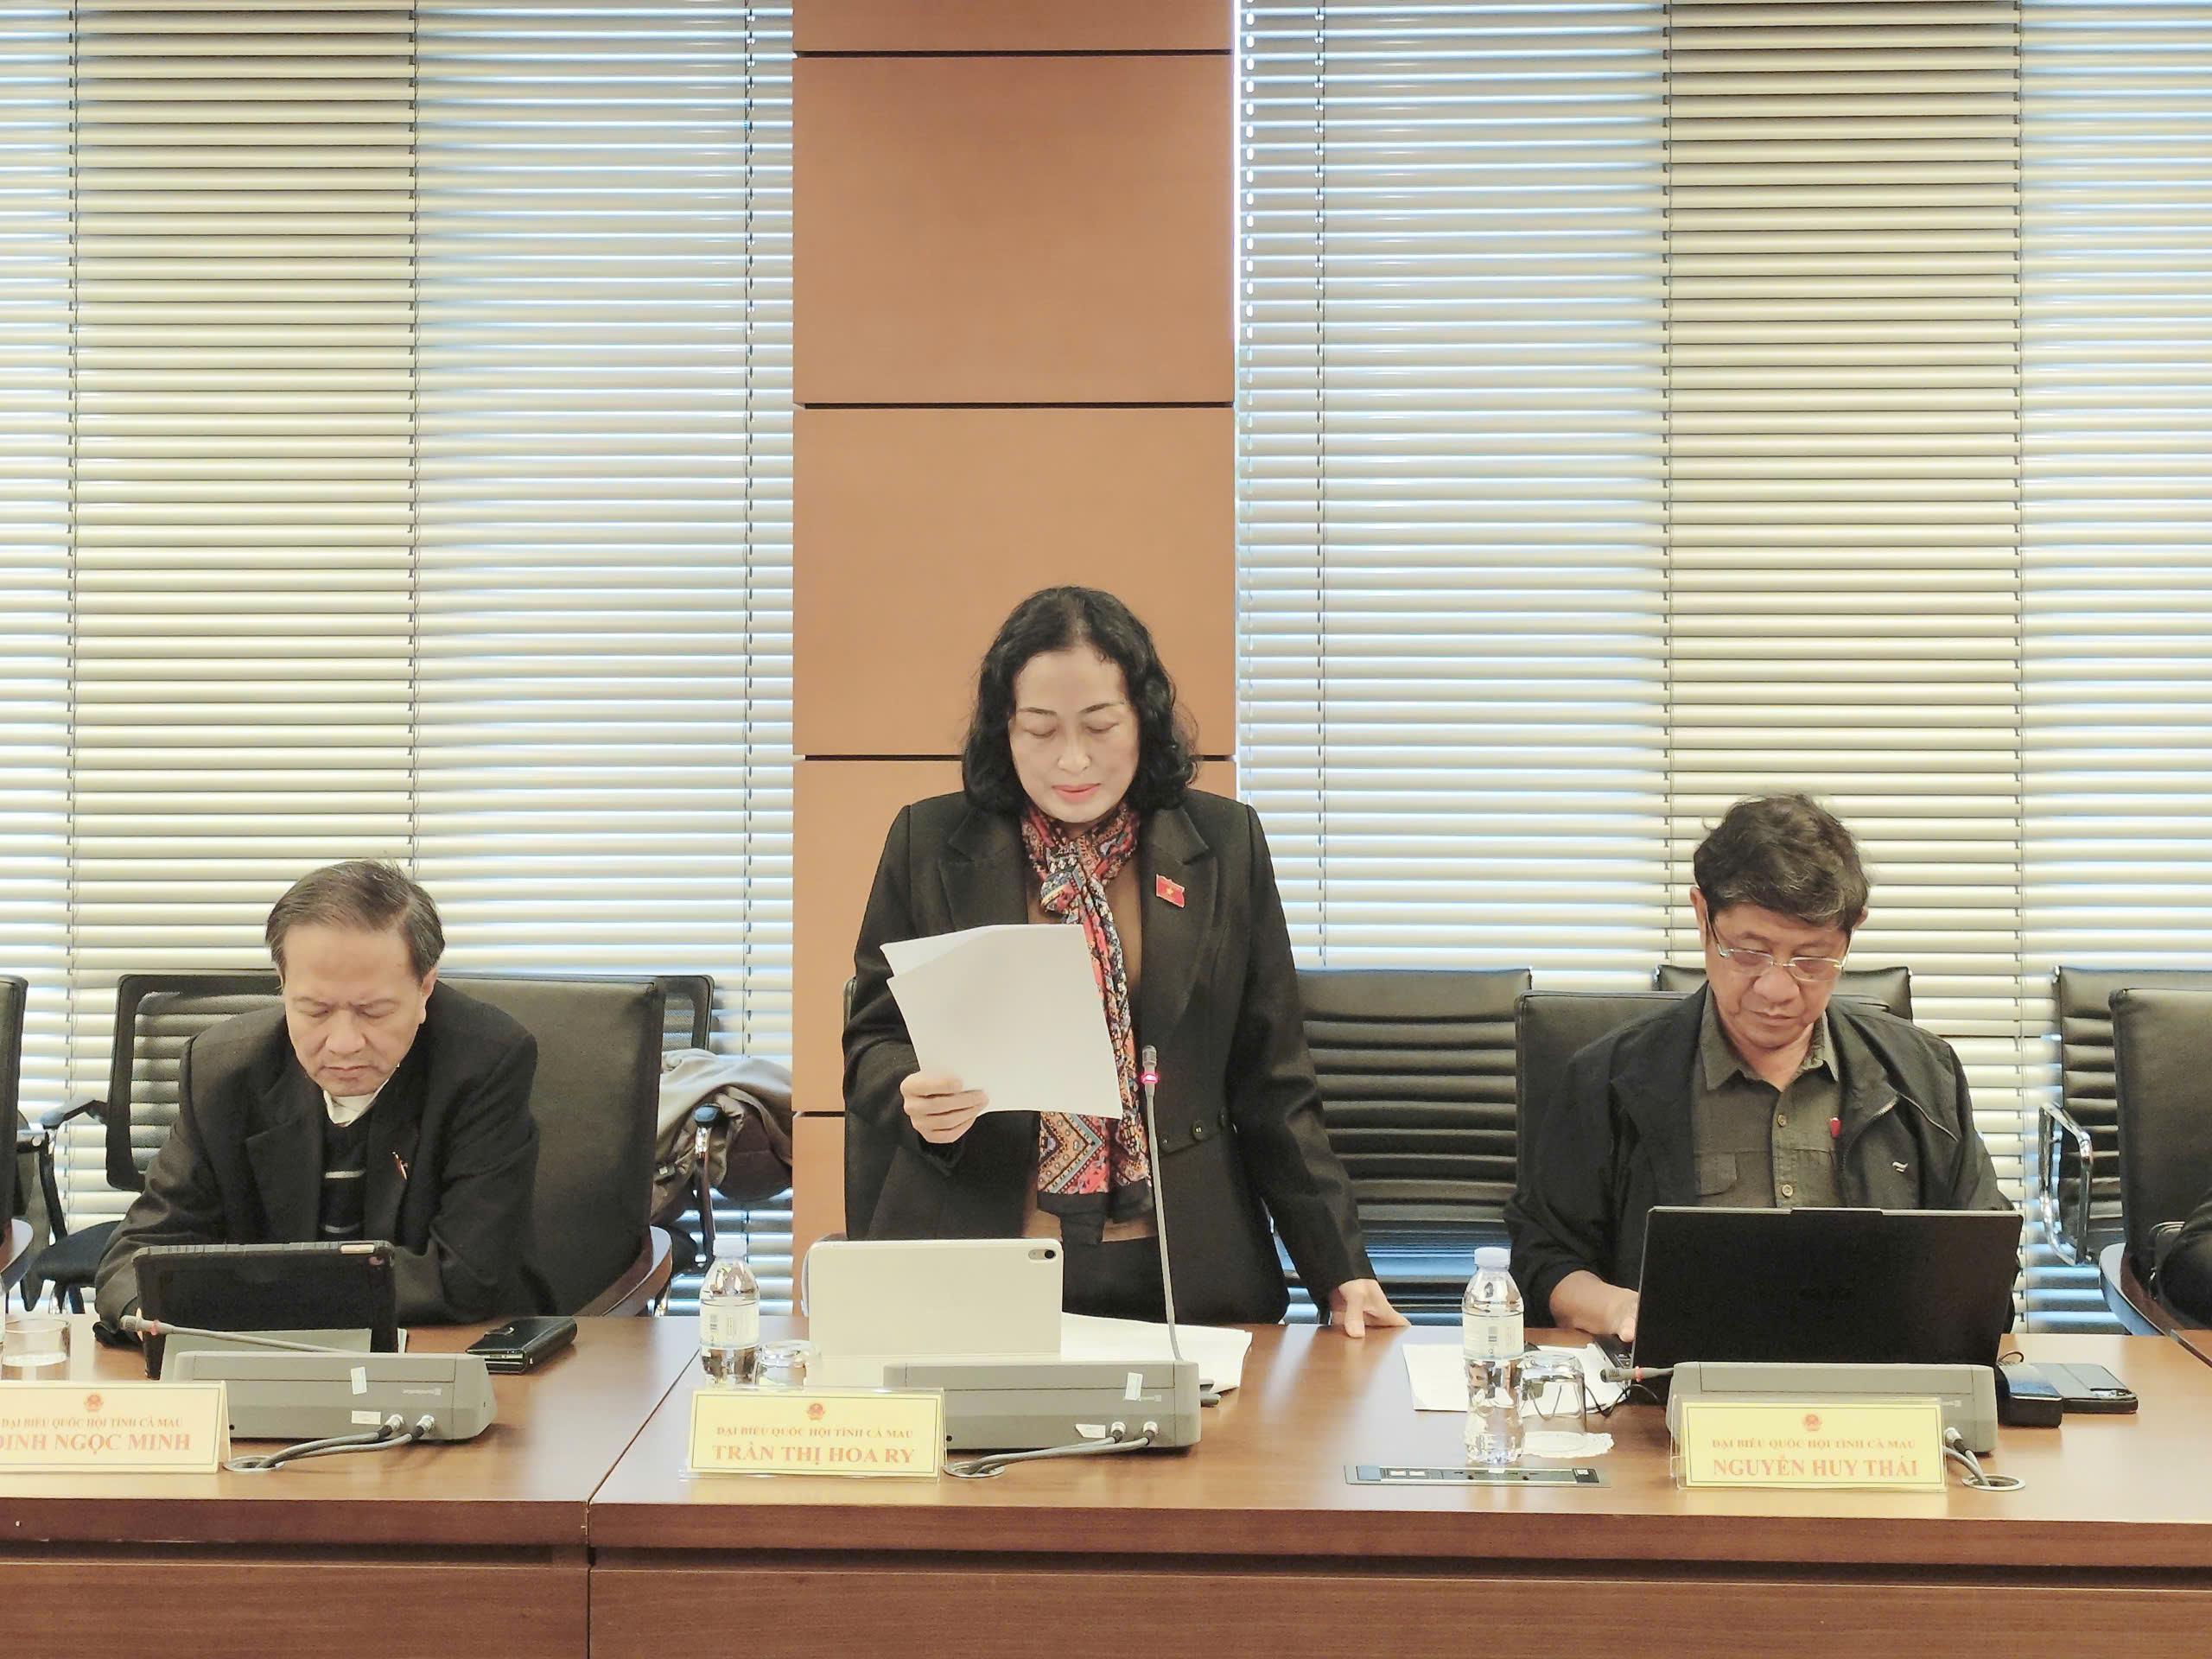
Đại biểu Trần Thị Hoa Ry Đoàn ĐBQH tỉnh Cà Mau phát biểu ý kiến tại tổ 8
Về phân cấp vay – trả nợ địa phương, đại biểu tán thành mở rộng thẩm quyền cho UBND tỉnh trình HĐND quyết định phương án vay, song nhấn mạnh phải quản lý chặt mục tiêu sử dụng vốn, tuân thủ trần bội chi Quốc hội cho phép, tránh để “nhiệm kỳ sau chỉ lo trả nợ”.
Ngô Trang - Trung Hiếu
Nguồn: Cổng Thông tin điện tử Quốc hội
Ngày đăng: 03/11/2025
https://quochoi.vn/hoatdongdbqh/Pages/tin-hoat-dong-dai-bieu.aspx?ItemID=96565
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];