File danh sách 3322 người nợ thuế đến T3/2026 tại Thuế cơ sở 25 TP HCM ra sao? Tải về file danh sách?
Ngày 14/4/2026, Thuế cơ sở 25 TPHCM đã có Thông báo 8301/TB-TCS25 năm 2026 TẢI VỀ về danh sách 3322 người nợ thuế đến T3/2026 tại Thuế cơ sở 25 TP HCM.
Thuế Thành phố Hồ Chí Minh thực hiện công khai thông tin 3.322 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước đến thời điểm tháng 3 năm 2026 với số tiền là 125.594.354.670 đồng (Một trăm hai mươi lăm tỉ năm trăm chín mươi bốn triệu ba trăm năm mươi bốn ngàn sáu trăm bảy mươi đồng)
Lý do công khai: vi phạm quy định tại điểm a khoản 1 Điều 100 Luật Quản lý thuế 2019 và điểm g khoản 1 Điều 29 Nghị định 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ.
TẢI VỀ File danh sách 3322 người nợ thuế đến T3/2026 tại Thuế cơ sở 25 TP HCM
File danh sách 3322 người nợ thuế đến T3/2026 tại Thuế cơ sở 25 TP HCM ra sao? Tải về file danh sách? (Hình từ Internet)
Tổng hợp điểm mới Luật sửa đổi bổ sung 4 Luật Thuế TNCN GTGT TNDN TTĐB 2026 (Luật số 09/2026/QH16)?
Ngày 24/4/2026, Quốc hội nước Cộng hoà xã hội chủ nghĩa Việt Nam khóa XVI, Kỳ họp thứ Nhất thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt.
Dưới đây là tổng hợp điểm mới Luật sửa đổi bổ sung 4 Luật Thuế TNCN GTGT TNDN TTĐB 2026 Tải về (Luật số 09/2026/QH16):
(1) Không quy định cụ thể ngưỡng doanh thu không phải nộp thuế thu nhập cá nhân, thuế giá trị gia tăng
Điều 1 Luật sửa đổi bổ sung 4 Luật Thuế TNCN GTGT TNDN TTĐB 2026 sửa đổi, bổ sung khoản 1 Điều 7 Luật Thuế thu nhập cá nhân 2025 theo hướng không quy định cụ thể ngưỡng doanh thu không phải nộp thuế thu nhập cá nhân, cụ thể như sau:
Cá nhân cư trú có hoạt động sản xuất, kinh doanh có doanh thu năm từ mức quy định của Chính phủ trở xuống không phải nộp thuế thu nhập cá nhân. Căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách, Chính phủ quy định mức doanh thu năm phù hợp với bối cảnh kinh tế - xã hội trong từng thời kỳ.
Đồng thời, tại Điều 2 Luật sửa đổi bổ sung 4 Luật Thuế TNCN GTGT TNDN TTĐB 2026 sửa đổi, bổ sung khoản 25 Điều 5 Luật Thuế Giá trị gia tăng 2024 theo hướng không quy định cụ thể ngưỡng doanh thu không phải nộp thuế giá trị gia tăng, cụ thể là:
Hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có doanh thu năm từ mức quy định của Chính phủ trở xuống; tài sản của tổ chức, cá nhân không kinh doanh, không phải là người nộp thuế giá trị gia tăng bán ra; hàng dự trữ quốc gia do cơ quan dự trữ quốc gia bán ra; các khoản thu phí, lệ phí theo quy định của pháp luật về phí và lệ phí. Căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách; Chính phủ quy định mức doanh thu năm tại khoản này phù hợp với bối cảnh kinh tế - xã hội trong từng thời kỳ.
Trước đây, Luật Thuế thu nhập cá nhân 2025 và Luật Thuế giá trị giá tăng 2024 được sửa đổi bổ sung năm 2025 quy định cá nhân cư trú có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế thu nhập cá nhân, thuế giá trị gia tăng |
(2) Bổ sung mức doanh thu miễn thuế thu nhập doanh nghiệp
Tại Điều 3 Luật sửa đổi bổ sung 4 Luật Thuế TNCN GTGT TNDN TTĐB 2026 bổ sung khoản 14a vào sau khoản 14 Điều 4 Luật Thu nhập của doanh nghiệp 2025 rằng tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ mức quy định của Chính phủ trở xuống được miễn thuế thu nhập doanh nghiệp. Căn cứ các chỉ số kinh tế vĩ mô, khả năng cân đối ngân sách, Chính phủ quy định mức tổng doanh thu năm phù hợp với bối cảnh kinh tế - xã hội trong từng thời kỳ.
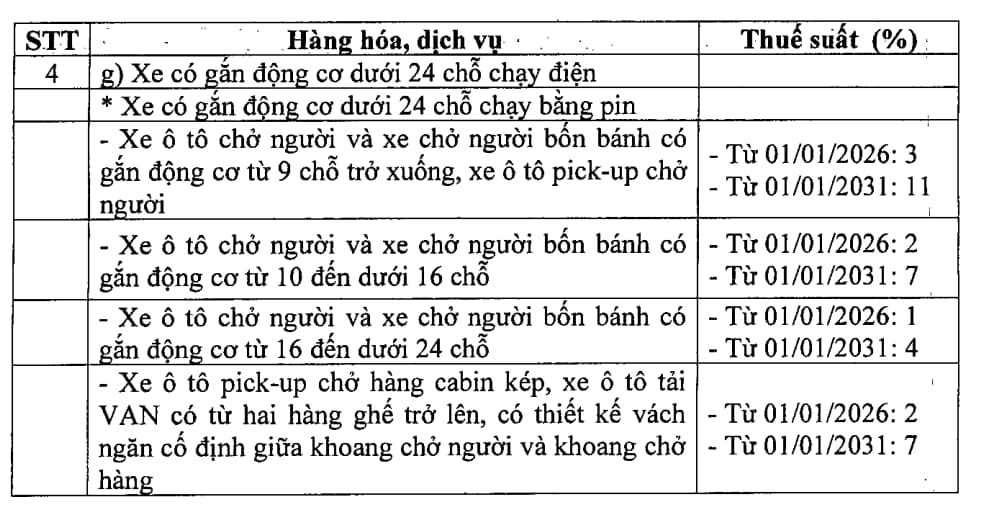
(3) Kéo dài thời gian áp dụng thuế suất hiện hành với xe gắn động cơ dưới 24 chỗ chạy bằng pin
Điều 4 Luật sửa đổi bổ sung 4 Luật Thuế TNCN GTGT TNDN TTĐB 2026 Sửa đổi, bổ sung quy định về xe có gắn động cơ dưới 24 chỗ chạy bằng pin tại điểm g mục 4 phần 1 của Biểu thuế tiêu thụ đặc biệt quy định tại khoản 1 Điều 8 Luật Thuế tiêu thụ đặc biệt 2025
Mức phạt chậm nộp tờ khai thuế 2026 mới nhất?
Mức phạt chậm nộp tờ khai thuế 2026 mới nhất được quy định tại Điều 13 Nghị định 125/2020/NĐ-CP được sửa đổi bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP, cụ thể như sau:
STT | Hành vi | Hình thức, mức xử phạt | Biện pháp khắc phục hậu quả |
1 | Nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 05 ngày và có tình tiết giảm nhẹ | Phạt cảnh cáo | Buộc nộp đủ số tiền chậm nộp vào ngân sách nhà nước |
2 | Nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 30 ngày, trừ trường hợp thuộc khoản 1 | Phạt tiền từ 2 – 5 triệu đồng | Buộc nộp đủ số tiền chậm nộp vào ngân sách nhà nước |
3 | Nộp hồ sơ khai thuế quá thời hạn từ 31 ngày đến 60 ngày | Phạt tiền từ 5 – 8 triệu đồng | Buộc nộp đủ số tiền chậm nộp vào ngân sách nhà nước |
4 | (i) Nộp hồ sơ khai thuế quá thời hạn quy định từ 61 ngày đến 90 ngày; (ii) Nộp hồ sơ khai thuế quá thời hạn quy định từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp; (iii) Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp; (iv) Không nộp các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp. | Phạt tiền từ 8 – 15 triệu đồng | Buộc nộp đủ số tiền chậm nộp theo hồ sơ khai thuế Buộc nộp hồ sơ khai thuế, phụ lục kèm theo hồ sơ khai thuế đối với trường hợp (iii, iv) |
5 | Nộp hồ sơ khai thuế quá thời hạn trên 90 ngày, có phát sinh số thuế phải nộp và người nộp thuế đã nộp đủ tiền thuế, tiền chậm nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra, thanh tra thuế hoặc lập biên bản vi phạm | Phạt tiền từ 15 – 25 triệu đồng |
- File danh sách 3322 người nợ thuế
- File danh sách 3322 người nợ thuế đến T3
- File danh sách 3322 người nợ thuế đến T3 2026
- File danh sách 3322 người nợ thuế đến T3 2026 tại Thuế cơ sở 25 TP HCM
- Danh sách 3322 người nợ thuế đến T3
- Danh sách 3322 người nợ thuế đến T3 2026
- Danh sách 3322 người nợ thuế đến T3 2026 tại Thuế cơ sở 25
- Danh sách 3322 người nợ thuế đến T3 2026 tại Thuế cơ sở 25 TP HCM
- Nợ thuế

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];