Cục Thuế kiểm tra vi phạm thuế trong kinh doanh xăng dầu từ tháng 01/2026 đến hết tháng 3/2026 với nội dung nào?
Ngày 02/4/2026, Cục thuế đã có Công văn 1976/CT-DNL năm 2026 về việc tăng cường kiểm tra, xử lý vi phạm về thuế trong kinh doanh xăng dầu.
Tải về Công văn 1976/CT-DNL năm 2026
Theo đó, Cục Thuế kiểm tra vi phạm thuế trong kinh doanh xăng dầu từ tháng 01/2026 đến hết tháng 3/2026 với nội dung như sau:
Căn cứ quy định tại Nghị định 123/2020/NĐ-CP; Nghị định 70/2025/NĐ-CP quy định về hóa đơn, chứng từ, thời điểm lập HĐĐT đối với kinh doanh xăng dầu là thời điểm kết thúc việc bán hàng theo từng lần bán; doanh nghiệp phải chuyển nguyên trạng HĐĐT đã lập về cơ quan thuế.
Để tăng cường công tác quản lý thuế, chống thất thu ngân sách nhà nước, kịp thời phát hiện và xử lý các hành vi vi phạm về thuế trong kinh doanh xăng dầu, Cục Thuế yêu cầu Thuế tỉnh, thành phố, Chi cục Thuế doanh nghiệp lớn tập trung nguồn lực thực hiện rà soát, phân tích dữ liệu về khai thuế, HĐĐT, sản lượng bán hàng, doanh thu, tồn kho,... trước và sau thời điểm Nhà nước điều chỉnh giá bán lẻ xăng dầu, xác định doanh nghiệp có rủi ro cao thuộc phạm vi quản lý trực tiếp, kiểm tra đột xuất, cụ thể như sau:
- Nội dung kiểm tra:
+ Kiểm tra việc khai, nộp thuế giá trị gia tăng, thuế bảo vệ môi trường.
+ Kiểm tra việc lập HĐĐT từng lần bán hàng đối với mặt hàng xăng, dầu.
- Thời kỳ kiểm tra: từ tháng 01/2026 đến hết tháng 3/2026.
- Biện pháp kiểm tra: Tập trung kiểm tra lượng xăng dầu hàng bán ra của doanh nghiệp tại các ngày: trước, trong và sau ngày Nhà nước điều chỉnh giá bán lẻ xăng dầu. Đây là những ngày sản lượng xăng, dầu xuất bán biến động lớn hơn nhiều so với các ngày khác. Với các lưu ý: + Kiểm tra việc số lượng HĐĐT xuất trong ngày, lưu ý các HĐĐT có sản lượng lớn. + Đối chiếu sổ sách kế toán bán hàng để đối chiếu lượng hàng hóa đã bán với hóa đơn đã phát hành và hàng hóa đã thực tế xuất kho. + Kiểm tra sổ sách xuất, nhập, tồn kho theo ngày/ca bán hàng để xác định khối lượng tồn kho chính xác tại thời điểm điều chỉnh giá xăng dầu. + Kiểm tra chứng từ, thủ tục xuất hàng, nhập hàng của doanh nghiệp kinh doanh xăng dầu. + Đối với các khách hàng mua số lượng xăng dầu lớn bất thường, chú ý cần kiểm tra phương tiện vận chuyển xăng dầu, kho chứa xăng dầu của các khách hàng mua số lượng lớn; hợp đồng mua bán hàng, điều kiện, thời gian giao hàng, nhận hàng. Trường hợp phát hiện các dấu hiệu về hành vi găm hàng, đầu cơ, hạn chế bán ra nhằm trục lợi khi giá biến động; hành vi lập và sử dụng hóa đơn không đúng thời điểm hoặc không phản ánh đúng bản chất giao dịch; các hành vi gian lận về giá, chuyển lợi nhuận giữa các đơn vị có quan hệ liên kết; hành vi không xuất hóa đơn, xuất hóa đơn không đầy đủ, rủi ro trong việc chấp hành pháp luật thì xử lý nghiêm theo quy định hoặc củng cố hồ sơ chuyển cơ quan có thẩm quyền xử lý theo quy định. |
Cục Thuế chuyển toàn bộ các thông tin, dữ liệu đã thu thập, phân tích sơ bộ xuống Thuế các tỉnh, thành phố để rà soát, nghiên cứu và triển khai đồng bộ, thống nhất. Thông tin, dữ liệu được lưu theo địa chỉ đường dẫn: ftp://ftp.tct.vn/Public/VPTCT/DNL. Đồng thời, Cục Thuế gợi ý một số nội dung kiểm tra theo đề cương gửi kèm.
- Thời gian thực hiện: Các Thuế tỉnh, thành phố và Chi cục Thuế doanh nghiệp lớn triển khai thực hiện và kết thúc trong tháng 4/2026. Trường hợp không thể thực hiện kiểm tra doanh nghiệp thì Thuế tỉnh, thành phố, Chi cục Thuế doanh nghiệp lớn phải báo cáo rõ lý do.
- Báo cáo kết quả thực hiện chuyên đề về Cục Thuế (qua Chi cục Thuế doanh nghiệp lớn) bao gồm các nội dung sau: Kết quả kiểm tra đối với từng doanh nghiệp (số thuế truy thu, số tiền phạt...); Đánh giá hành vi vi phạm phổ biến của các doanh nghiệp hoạt động kinh doanh xăng dầu; Khó khăn, vướng mắc trong công tác quản lý thuế đối với lĩnh vực; Đề xuất biện pháp quản lý thuế.
*Trên đây là thông tin về Cục Thuế kiểm tra vi phạm thuế trong kinh doanh xăng dầu từ tháng 01/2026 đến hết tháng 3/2026!
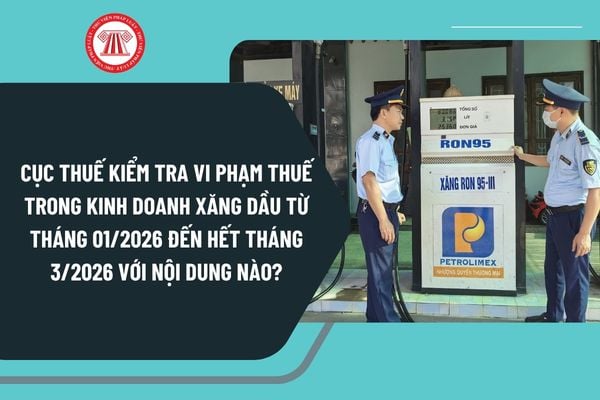
Cục Thuế kiểm tra vi phạm thuế trong kinh doanh xăng dầu từ tháng 01/2026 đến hết tháng 3/2026 với nội dung nào? (Hình ảnh Internet)
Điều kiện đối với tổng đại lý kinh doanh xăng dầu 2026 như thế nào?
Căn cứ theo Điều 16 Nghị định 83/2014/NĐ-CP được sửa đổi bởi khoản 13 Điều 1 Nghị định 95/2021/NĐ-CP quy định về điều kiện đối với tổng đại lý kinh doanh xăng dầu như sau:
Thương nhân có đủ các điều kiện dưới đây được cơ quan quản lý nhà nước có thẩm quyền cấp Giấy xác nhận đủ điều kiện làm tổng đại lý kinh doanh xăng dầu (sau đây gọi tắt là tổng đại lý):
- Doanh nghiệp được thành lập theo quy định của pháp luật, trong Giấy chứng nhận đăng ký doanh nghiệp có đăng ký kinh doanh xăng dầu.
- Có kho, bể chứa xăng dầu dung tích tối thiểu hai nghìn mét khối (2.000 m3), thuộc sở hữu của doanh nghiệp hoặc thuê sử dụng của thương nhân kinh doanh xăng dầu từ năm (05) năm trở lên.
- Có phương tiện vận tải xăng dầu thuộc sở hữu của doanh nghiệp hoặc thuê sử dụng của thương nhân kinh doanh xăng dầu từ năm (05) năm trở lên.
- Có hệ thống phân phối xăng dầu: tối thiểu năm (05) cửa hàng bán lẻ xăng dầu thuộc sở hữu hoặc thuê với thời hạn thuê từ năm (05) năm trở lên, trong đó có ít nhất ba (03) cửa hàng thuộc sở hữu; tối thiểu mười (10) cửa hàng bán lẻ xăng dầu thuộc các đại lý được cấp Giấy chứng nhận cửa hàng đủ điều kiện bán lẻ xăng dầu theo quy định tại Điều 25 Nghị định 83/2014/NĐ-CP.
- Cán bộ quản lý, nhân viên trực tiếp kinh doanh phải được đào tạo, huấn luyện và có chứng chỉ đào tạo, huấn luyện nghiệp vụ về phòng cháy, chữa cháy và bảo vệ môi trường theo quy định của pháp luật hiện hành.
Dự trữ xăng dầu bắt buộc năm 2026 ra sao?
Căn cứ theo Điều 31 Nghị định 83/2014/NĐ-CP được sửa đổi bởi khoản 23 Điều 1 Nghị định 95/2021/NĐ-CP quy định về dự trữ xăng dầu bắt buộc như sau:
(1) Kể từ ngày Nghị định 83/2014/NĐ-CP có hiệu lực, thương nhân đầu mối kinh doanh xăng dầu và thương nhân đầu mối sản xuất xăng dầu có tổ chức hệ thống phân phối xăng dầu phải bảo đảm ổn định mức dự trữ xăng dầu bắt buộc tối thiểu bằng hai mươi (20) ngày cung ứng, tính theo sản lượng tiêu thụ nội địa bình quân một (01) ngày của năm trước liền kề, cả về cơ cấu chủng loại; bao gồm dự trữ phục vụ an ninh năng lượng quốc gia, dự trữ lưu thông bắt buộc.
(2) Kể từ ngày Nghị định 83/2014/NĐ-CP có hiệu lực, thương nhân phân phối xăng dầu phải bảo đảm ổn định mức dự trữ xăng dầu bắt buộc tối thiểu bằng năm (05) ngày cung ứng, tính theo sản lượng tiêu thụ nội địa bình quân một (01) ngày của năm trước liền kề, cả về cơ cấu chủng loại.
(3) Kể từ ngày Nghị định 83/2014/NĐ-CP có hiệu lực, thương nhân đầu mối sản xuất xăng dầu phải bảo đảm ổn định mức dự trữ xăng dầu bắt buộc tối thiểu theo các quy định hiện hành về dự trữ xăng dầu.
(4) Cơ chế sử dụng nguồn xăng dầu dự trữ bắt buộc thực hiện theo quy định của pháp luật về dự trữ quốc gia và/hoặc theo chỉ đạo của Bộ Công Thương để phục vụ công tác bảo đảm cân đối cung cầu, bình ổn thị trường khi cần thiết.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];