Công văn 3733/BTC-QLCS về quy định pháp luật quản lý, sử dụng tài sản công là các sản phẩm, giải pháp an ninh mạng?
Ngày 27/3/2026, Bộ Tài chính đã ban hành Công văn 3733/BTC-QLCS năm 2026 về quy định pháp luật quản lý, sử dụng tài sản công liên quan đến tài sản công là các sản phẩm, giải pháp an ninh mạng
>>> TẢI VỀ Công văn 3733/BTC-QLCS năm 2026
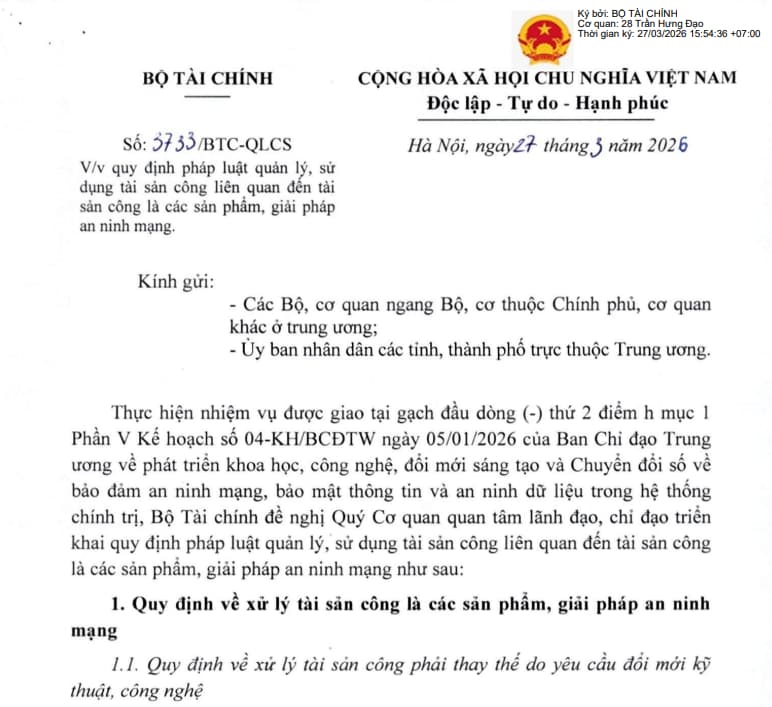
Trong đó, tại Mục 1 Công văn 3733/BTC-QLCS năm 2026 quy định về xử lý tài sản công là các sản phẩm, giải pháp an ninh mạng như sau:
(1) Quy định về xử lý tài sản công phải thay thế do yêu cầu đổi mới kỹ thuật, công nghệ
Theo quy định tại Điều 41 Luật Quản lý, sử dụng tài sản công 2017 (được sửa đổi, bổ sung tại khoản 4 Điều 5 Luật số 56/2024/QH15), đối với tài sản công phải thay thế do yêu cầu đổi mới kỹ thuật, công nghệ theo quyết định của cơ quan, người có thẩm quyền thì thực hiện thu hồi và được xử lý theo một trong các hình thức sau:
- Giao cơ quan, tổ chức, đơn vị quản lý, sử dụng;
- Điều chuyển;
- Bán, thanh lý;
- Tiêu hủy.
Thẩm quyền quyết định, trình tự thủ tục thu hồi và việc xử lý tài sản công có quyết định thu hồi được quy định cụ thể tại Điều 17, Điều 18, Điều 19 Nghị định 186/2025/NĐ-CP của Chính phủ quy định chi tiết một số điều của Luật Quản lý, sử dụng tài sản công 2017; Điều 25, Điều 26 Nghị định 52/2026/NĐ-CP của Chính phủ quy định việc quản lý, sử dụng tài sản tại cơ quan Đảng Cộng sản Việt Nam.
(2) Quy định về xử lý tài sản công chưa hết hạn sử dụng nhưng bị hư hỏng mà không thể sửa chữa được hoặc việc sửa chữa không hiệu quả
Theo quy định tại Điều 45 Luật Quản lý, sử dụng tài sản công 2017 (được sửa đổi, bổ sung tại khoản 6 Điều 5 Luật số 56/2024/QH15), đối với tài sản công chưa hết hạn sử dụng nhưng bị hư hỏng mà không thể sửa chữa được hoặc việc sửa chữa không hiệu quả thì được thanh lý theo một trong các hình thức:
- Phá dỡ, hủy bỏ;
- Bán.
Thẩm quyền quyết định, trình tự thủ tục thanh lý tài sản công được quy định cụ thể tại các Điều 28, 29, 30 và 31 Nghị định 186/2025/NĐ-CP; Điều 30 Nghị định 52/2026/NĐ-CP.
(3) Quy định về tiêu hủy tài sản công
Theo quy định tại Điều 46 Luật Quản lý, sử dụng tài sản công 2017, đối với tài sản công bị tiêu hủy theo quy định của pháp luật về bảo vệ bí mật nhà nước, pháp luật về bảo vệ môi trường và pháp luật có liên quan thì được tiêu hủy theo một trong các hình thức sau:
- Sử dụng hóa chất;
- Sử dụng biện pháp cơ học;
- Hủy đốt, hủy chôn;
- Hình thức khác theo quy định của pháp luật.
Thẩm quyền quyết định, trình tự thủ tục tiêu hủy tài sản công được quy định cụ thể tại Điều 32, Điều 33 Nghị định 186/2025/NĐ-CP; Điều 31 Nghị định 52/2026/NĐ-CP.
(4) Quy định về xử lý tài sản công chưa hết hạn sử dụng nhưng không còn nhu cầu sử dụng
Theo quy định tại Điều 42, Điều 43 Luật Quản lý, sử dụng tài sản công 2017 (được sửa đổi, bổ sung tại điểm a khoản 22 Điều 5 Luật số 56/2024/QH15), trường hợp cơ quan, tổ chức, đơn vị được giao sử dụng tài sản công không còn nhu cầu sử dụng hoặc giảm nhu cầu sử dụng thì thực hiện bán, điều chuyển.
Thẩm quyền quyết định, trình tự thủ tục bán, điều chuyển tài sản công được quy định cụ thể tại các Điều 20, 21, 22, 23, 24, 25, 26 và 27 Nghị định 186/2025/NĐ-CP (được sửa đổi, bổ sung tại Điều 6 Nghị định 286/2025/NĐ-CP); Điều 27, Điều 29 Nghị định 52/2026/NĐ-CP.
Công văn 3733/BTC-QLCS về quy định pháp luật quản lý, sử dụng tài sản công là các sản phẩm, giải pháp an ninh mạng? (Hình từ Internet)
Thuê và thuê mua tài sản phục vụ hoạt động của cơ quan nhà nước được quy định ra sao?
Theo quy định tại Điều 5 Nghị định 186/2025/NĐ-CP, việc thuê và thuê mua tài sản phục vụ hoạt động của cơ quan nhà nước được quy định như sau:
(1) Căn cứ phạm vi dự toán ngân sách được giao và nguồn kinh phí được phép sử dụng, cơ quan nhà nước tổ chức thực hiện thuê, thuê mua tài sản theo quy định của pháp luật về đấu thầu, không phải trình ban hành Quyết định thuê, thuê mua tài sản.
(2) Việc thuê tài sản phục vụ hoạt động của cơ quan nhà nước quy định tại Điều này không bao gồm thuê dịch vụ công nghệ thông tin và các dịch vụ khác phục vụ hoạt động của cơ quan nhà nước. Việc thuê dịch vụ công nghệ thông tin và các dịch vụ khác phục vụ hoạt động của cơ quan nhà nước được thực hiện theo quy định của pháp luật về quản lý đầu tư ứng dụng công nghệ thông tin sử dụng nguồn vốn ngân sách nhà nước, pháp luật về đấu thầu và pháp luật có liên quan.
(3) Thuê mua là việc cơ quan thuê mua tài sản và thanh toán trước cho bên cho thuê mua một phần nhất định giá trị của tài sản theo thỏa thuận, số tiền còn lại được tính thành tiền thuê tài sản để trả cho bên cho thuê mua trong một thời hạn nhất định do các bên thỏa thuận; sau khi hết thời gian thuê mua theo hợp đồng và đã trả hết số tiền còn lại, quyền sở hữu tài sản thuộc về cơ quan thực hiện thuê mua và cơ quan đó có trách nhiệm hạch toán tăng tài sản theo quy định của pháp luật về kế toán và thực hiện quản lý, sử dụng tài sản theo quy định của Luật Quản lý, sử dụng tài sản công 2017 và Nghị định 186/2025/NĐ-CP.
Nguyên tắc khoán kinh phí sử dụng tài sản công
Nguyên tắc khoán kinh phí sử dụng tài sản công được quy định tại Điều 7 Nghị định 186/2025/NĐ-CP, cụ thể như sau:
- Việc khoán kinh phí sử dụng tài sản công được áp dụng đối với cán bộ, công chức, đối tượng khác có tiêu chuẩn sử dụng tài sản công theo quy định về tiêu chuẩn, định mức sử dụng tài sản công do cơ quan, người có thẩm quyền ban hành.
- Nhà nước khuyến khích áp dụng cơ chế khoán kinh phí sử dụng tài sản công đối với đối tượng có tiêu chuẩn sử dụng tài sản công nhưng không thuộc trường hợp khoán bắt buộc.
- Việc khoán kinh phí sử dụng tài sản công phải bảo đảm an ninh, an toàn và thực hiện đầy đủ chức năng, nhiệm vụ được giao; bảo đảm tiết kiệm, hiệu quả hơn việc đầu tư xây dựng, mua sắm, thuê, thuê mua tài sản.
- Không thực hiện khoán kinh phí sử dụng tài sản công trong trường hợp:
+ Tài sản liên quan đến bí mật nhà nước.
+ Cơ quan nhà nước đã được giao, đầu tư xây dựng, mua sắm, thuê, thuê mua tài sản để phục vụ hoạt động, trừ trường hợp tài sản đó được xử lý theo quy định của pháp luật.
- Không thực hiện trang bị tài sản công, không bố trí kinh phí vận hành, bảo dưỡng, sửa chữa tài sản công trong trường hợp đã thực hiện khoán kinh phí sử dụng tài sản.
- Nguồn kinh phí khoán được bố trí trong dự toán ngân sách nhà nước của cơ quan nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];