- Cách kiểm tra tiền thuế đã nộp thành công đối với HKD, CNKD nhóm 2, 3, 4 trên eTax Mobile chi tiết?
- Thời hạn nộp bảng kê hàng tồn kho đối với HKD, CNKD theo Công văn 334/TCS5-NVDTPC ra sao?
- Tổng hợp tờ khai thuế 2026 dành cho hộ kinh doanh, cá nhân kinh doanh theo Thông tư 18/2026/TT-BTC?
- Ví dụ cách tính thuế TNCN, GTGT hộ kinh doanh từ 2026? Cách tính thuế GTGT, TNCN 2026 như nào?
Cách kiểm tra tiền thuế đã nộp thành công đối với HKD, CNKD nhóm 2, 3, 4 trên eTax Mobile chi tiết?
Dưới đây là tham khảo "Cách kiểm tra tiền thuế đã nộp thành công đối với HKD, CNKD nhóm 2, 3, 4 trên eTax Mobile chi tiết?"
Bước 1: Đăng nhập ứng dụng eTax Mobile. Người nộp thuế có thể đăng nhập thông qua tài khoản Định danh diện tử.
Bước 2: Chọn Tra cứu nghĩa vụ thuế ->Chọn thông tin nghĩa vụ thuế.
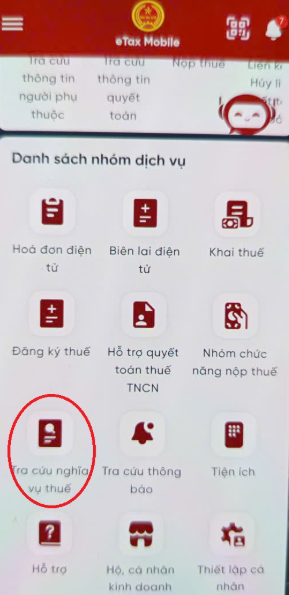
Bước 3: Etax hiển thị mã số thuế -> Chọn tra cứu -> Nếu HKD mới lập Giấy nộp tiền thuế, thì tiền thuế hiện ở mục 4- Khoản thuế đang chờ xử lý .
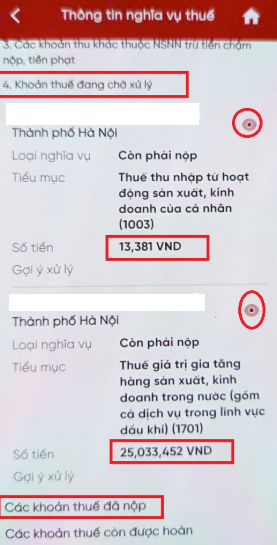
Nếu tiền thuế đã vào kho bạc NN, được đẩy lên hệ thống CQT thì tiền thuế hiện lên ở mục 5- Các khoản thuế đã nộp.
HKD bấm vào 2 biểu tượng con mắt để xem tiền thuế đã nộp/còn phải nộp.
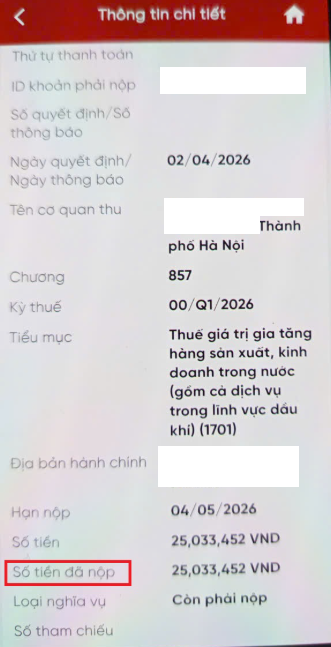
*Trên đây là thông tin về "Cách kiểm tra tiền thuế đã nộp thành công đối với HKD, CNKD nhóm 2, 3, 4 trên eTax Mobile chi tiết?"
Cách kiểm tra tiền thuế đã nộp thành công đối với HKD, CNKD nhóm 2, 3, 4 trên eTax Mobile chi tiết? (Hình từ Internet)
Thời hạn nộp bảng kê hàng tồn kho đối với HKD, CNKD theo Công văn 334/TCS5-NVDTPC ra sao?
Ngày 6/4/2026, Thuế cơ sở 5 tỉnh Lạng Sơn đã có Công văn 334/TCS5-NVDTPC năm 2026 về thời hạn nộp thông báo số tài khoản và hồ sơ khai thuế kỳ đầu tiên năm 2026.
TẢI VỀ Công văn 334/TCS5-NVDTPC năm 2026
Theo đó, thời hạn nộp bảng kê hàng tồn kho đối với HKD, CNKD theo Công văn 334/TCS5-NVDTPC, cụ thể như sau:
- Đối tượng Hộ kinh doanh, cá nhân kinh doanh trong năm 2025 nộp thuế theo phương pháp khoán hoặc phương pháp kê khai, có mức doanh thu từ 03 tỷ đồng trở lên hoặc từ năm 2026 lựa chọn nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thì hộ kinh doanh, cá nhân kinh doanh thực hiện xác định, ghi nhận giá trị hàng tồn kho, máy móc, thiết bị đang phục vụ hoạt động sản xuất, kinh doanh tại thời điểm ngày 31 tháng 12 năm 2025 để làm căn cứ xác định chỉ phí được trừ khi tính thuế thu nhập cá nhân cho kỳ tính thuế năm 2026.
- Hình thức nộp Lưu giữ tại hộ kinh doanh, cá nhân kinh doanh và gửi 01 bản cho cơ quan thuế quản lý trực tiếp bằng phương thức điện tử cùng hồ sơ khai thuế.
- Thời hạn nộp:
+ Chậm nhất là ngày 04/5/2026 đối với trường hợp khai thuế theo quý.
+ Chậm nhất là ngày 20/4/2026 đối với trường hợp khai thuế theo tháng.
Tổng hợp tờ khai thuế 2026 dành cho hộ kinh doanh, cá nhân kinh doanh theo Thông tư 18/2026/TT-BTC?
Tổng hợp tờ khai thuế 2026 dành cho hộ kinh doanh, cá nhân kinh doanh được nêu tại danh mục biểu mẫu ban hành kèm theo Thông tư 18/2026/TT-BTC, cụ thể như sau:
STT | Ký hiệu | Nội dung | TẢI VỀ |
1 | Mẫu số: 01/TKN-CNKD | Thông báo doanh thu/Tờ khai thuế năm | |
2 | Mẫu số: 01/CNKD | Tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh | |
3 | Mẫu số: 01/TCKT | Tờ khai thuế của tổ chức khai thay | |
4 | Mẫu số: 01/XSBHĐC | Tờ khai thuế thu nhập cá nhân | |
5 | Mẫu số: 01/BĐS | Thông báo doanh thu/Tờ khai thuế đối với hoạt động cho thuê bất động sản |
Ví dụ cách tính thuế TNCN, GTGT hộ kinh doanh từ 2026? Cách tính thuế GTGT, TNCN 2026 như nào?
Ngày 5/3/2026, Chính phủ ban hành Nghị định 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Nghị định 68/2026/NĐ-CP Tải về
Theo đó, ví dụ cách tính thuế TNCN, GTGT hộ kinh doanh từ 2026 theo Nghị định 68/2026/NĐ-CP, cụ thể như sau:
Tiêu chí | Nhóm 1(Từ 500 triệu trở xuống) | Nhóm 2(>500 triệu – 3 tỷ) | Nhóm 3(>3 - 50 tỷ) | Nhóm 4(>50 tỷ) |
Doanh thu | Từ 500 triệu trở xuống | Trên 500 triệu đến 3 tỷ | Trên 3 tỷ đến 50 tỷ | Trên 50 tỷ |
Thuế GTGT | Không chịu thuế | Phương pháp tính trực tiếp theo doanh thu (Tỷ lệ % nhân (x) với doanh thu quy định) | Phương pháp tính trực tiếp theo doanh thu (Tỷ lệ % nhân (x) với doanh thu quy định) | Phương pháp tính trực tiếp theo doanh thu (Tỷ lệ % nhân (x) với doanh thu quy định) |
Thuế TNCN | Miễn thuế | Cách 1: (Doanh thu - ngưỡng chịu thuế) × tỷ lệ tính thuế TNCN Cách 2: (Doanh thu - chi phí) × thuế suất 15% | (Doanh thu - chi phí) × thuế suất 17% | (Doanh thu - chi phí) × thuế suất 20% |
Hóa đơn điện tử | Không bắt buộc | Bắt buộc nếu >1 tỷ Khuyến khích nếu <1 tỷ | Bắt buộc | Bắt buộc |
Như vậy, ngưỡng doanh thu tính thuế GTGT, TNCN 2026 đối với hộ kinh doanh, cá nhân kinh doanh, cụ thể:
TH1: Hộ kinh doanh có doanh thu không quá 500 triệu đồng/năm → Không phải nộp thuế, được miễn thuế. TH2: Hộ kinh doanh có doanh thu trên 500 triệu đồng → Nộp thuế GTGT trên toàn bộ doanh thu. → Nộp thuế TNCN đối với phần doanh thu vượt trên 500 triệu đồng. |
VÍ DỤ MINH HỌA doanh thu tính thuế GTGT, TNCN 2026 đối với hộ kinh doanh, cá nhân kinh doanh
Doanh thu tính thuế cả năm | Thuế GTGT | Thuế TNCN |
450 triệu | 0 | 0 |
800 triệu | Tính trên 800 triệu | 300 triệu |
2 tỷ | Tính trên 2 tỷ | 1,5 tỷ |
VÍ DỤ MINH HỌA cách tính thuế hộ kinh doanh từ 2026
Anh A có một cửa hàng doanh thu năm 2026 là 1,5 tỷ đồng, chi phí là 900 triệu đồng. Trong đó, tỷ lệ % thuế GTGT là 1%, tỷ lệ tính thuế TNCN là 0.5%.
Vì doanh thu này đã vượt ngưỡng 500 triệu đồng/năm và nằm trong ở nhóm 2, anh A có thể lựa chọn nộp thuế theo 1 trong 2 cách sau: TH1: Nộp thuế TNCN theo doanh thu Thuế GTGT phải nộp: 1.500.000.000 x 1% = 15.000.000 (đồng). Thuế TNCN phải nộp: (1.500.000.000 – 500.000.000) x 0.5% = 5.000.000 (đồng). Tổng số thuế TNCN + GTGT phải nộp = 15.000.000 + 5.000.000 = 20.000.000 đ. TH2: Nộp thuế TNCN theo lợi nhuận Thuế GTGT phải nộp: 1.500.000.000 x 1% = 15.000.000 (đồng). Thuế TNCN phải nộp: (1.500.000.000 – 900.000.000) x 15% = 90.000.000 (đồng). Tổng số thuế TNCN + GTGT phải nộp = 15.000.000 + 90.000.000 = 105.000.000 (đồng). |
Xem chi tiết những bài cùng tuyến nội dung:
>> Thời kỳ kê khai thuế 4 nhóm HKD, CNKD 2026
>> Sử dụng tài khoản ngân hàng 4 nhóm HKD từ năm 2026
>> Năm 2026, HKD có doanh thu trên 3 tỷ thì được tính thuế trên doanh thu khi nào?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];