- Công nghệ eKYC là gì? Quy trình eKYC trong mở tài khoản thanh toán của cá nhân bằng phương thức điện tử gồm những bước nào?
- Ngân hàng được phép triển khai công nghệ eKYC trong mở tài khoản thanh toán của cá nhân bằng phương thức điện tử khi đáp ứng những yêu cầu nào?
- Việc mở tài khoản thanh toán bằng phương thức điện tử có áp dụng đối với tài khoản thanh toán chung, khách hàng cá nhân là người nước ngoài không?
Công nghệ eKYC là gì? Quy trình eKYC trong mở tài khoản thanh toán của cá nhân bằng phương thức điện tử gồm những bước nào?
Công nghệ eKYC là gì?
eKYC (Electronic Know Your Customer) là việc nhận biết khách hàng bằng phương thức điện tử.
Hay nói cách khác, thay vì nhận biết khách hàng bằng hình thức gặp mặt trực tiếp, đối chiếu giấy tờ tùy thân như trước đây thì công nghệ eKYC sẽ định danh khách hàng từ xa bằng phương thức điện tử dựa trên công nghệ như xác thực sinh trắc học, nhận diện khách hàng qua trí tuệ nhân tạo (AI), đối chiếu thông tin cá nhân được liên thông với cơ sở dữ liệu tập trung định danh khách hàng,... mà không cần gặp mặt trực tiếp.
Quy trình eKYC trong mở tài khoản thanh toán của cá nhân bằng phương thức điện tử gồm những bước nào?
Theo quy định tại khoản 1 Điều 14a Thông tư 23/2014/TT-NHNN được bổ sung bởi khoản 6 Điều 1 Thông tư 16/2020/TT-NHNN về mở tài khoản thanh toán của cá nhân bằng phương thức điện tử:
Theo đó, Ngân hàng, chi nhánh ngân hàng nước ngoài thực hiện mở tài khoản thanh toán bằng phương thức điện tử phải xây dựng, ban hành, công khai quy trình, thủ tục mở tài khoản thanh toán bằng phương thức điện tử phù hợp với quy định tại Điều này, pháp luật về phòng, chống rửa tiền, pháp luật về giao dịch điện tử, các quy định pháp luật liên quan về đảm bảo an toàn, bảo mật thông tin khách hàng và an toàn hoạt động của ngân hàng, chi nhánh ngân hàng nước ngoài.
Trong đó, quy trình eKYC trong mở tài khoản thanh toán của cá nhân bằng phương thức điện tử bao gồm tối thiểu các bước như sau:
- Thu thập thông tin về hồ sơ mở tài khoản thanh toán theo quy định tại khoản 1,4, 5 Điều 12, khoản 1 Điều 13 Thông tư này;
- Thực hiện kiểm tra, đối chiếu và xác minh thông tin nhận biết khách hàng;
- Cảnh báo cho khách hàng về các hành vi không được thực hiện trong quá trình mở và sử dụng tài khoản thanh toán được mở bằng phương thức điện tử;
- Cung cấp cho khách hàng nội dung thỏa thuận mở và sử dụng tài khoản thanh toán theo quy định tại khoản 1 Điều 13a Thông tư này và thực hiện giao kết thỏa thuận mở và sử dụng tài khoản thanh toán với khách hàng;
- Thông báo số hiệu, tên tài khoản thanh toán, hạn mức giao dịch qua tài khoản thanh toán và ngày bắt đầu hoạt động của tài khoản thanh toán cho khách hàng.
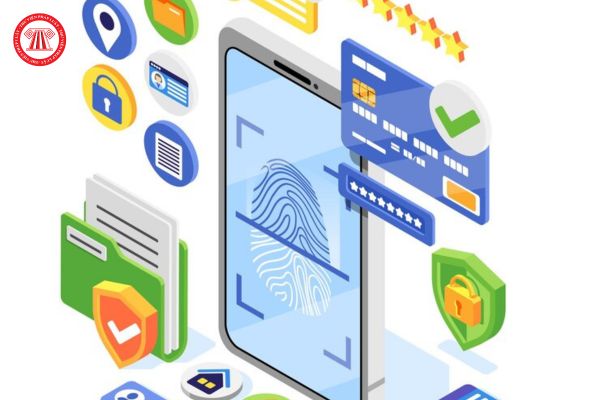
Công nghệ eKYC là gì? Quy trình eKYC trong mở tài khoản thanh toán của cá nhân bằng phương thức điện tử gồm những bước nào? (Hình từ Internet)
Ngân hàng được phép triển khai công nghệ eKYC trong mở tài khoản thanh toán của cá nhân bằng phương thức điện tử khi đáp ứng những yêu cầu nào?
Theo quy định tại khoản 2 Điều 14a Thông tư 23/2014/TT-NHNN được bổ sung bởi khoản 6 Điều 1 Thông tư 16/2020/TT-NHNN thì:
Ngân hàng được phép triển khai công nghệ eKYC trong mở tài khoản thanh toán của cá nhân bằng phương thức điện tử khi đáp ứng những yêu cầu sau:
(1) Có giải pháp, công nghệ để thu thập, kiểm tra, đối chiếu, đảm bảo sự khớp đúng giữa thông tin nhận biết khách hàng, dữ liệu sinh trắc học của khách hàng với các thông tin, yếu tố sinh trắc học tương ứng trên giấy tờ tùy thân của khách hàng quy định tại khoản 1 Điều 12 Thông tư này hoặc với dữ liệu định danh cá nhân được xác thực bởi cơ quan nhà nước có thẩm quyền hoặc bởi tổ chức tín dụng khác hoặc bởi tổ chức được cung ứng dịch vụ định danh và xác thực điện tử;
Lưu ý: dữ liệu sinh trắc học của khách hàng là các yếu tố, đặc điểm sinh học gắn liền với khách hàng thực hiện định danh, khó làm giả, có tỷ lệ trùng nhau thấp như vân tay, khuôn mặt, mống mắt, giọng nói và các yếu tố sinh trắc học khác.
(2) Có biện pháp kỹ thuật để xác nhận việc khách hàng đã được định danh đồng ý với các nội dung tại thỏa thuận mở và sử dụng tài khoản thanh toán;
(3) Xây dựng quy trình quản lý, kiểm soát, đánh giá rủi ro, trong đó có biện pháp ngăn chặn các hành vi mạo danh, can thiệp, chỉnh sửa, làm sai lệch việc xác minh thông tin nhận biết khách hàng trước, trong và sau khi mở tài khoản thanh toán cho khách hàng; biện pháp để kiểm tra, xác minh thông tin nhận biết khách hàng đảm bảo khách hàng thực hiện giao dịch trên tài khoản thanh toán được mở bằng phương thức điện tử là chủ tài khoản thanh toán đó.
Trường hợp phát hiện có rủi ro, sai lệch hoặc có dấu hiệu bất thường giữa các thông tin nhận biết khách hàng với các yếu tố sinh trắc học của khách hàng hoặc phát hiện giao dịch đáng ngờ theo quy định của pháp luật về phòng, chống rửa tiền trong quá trình sử dụng tài khoản thanh toán, ngân hàng, chi nhánh ngân hàng nước ngoài phải kịp thời từ chối hoặc dừng giao dịch, tạm khóa hoặc phong tỏa tài khoản thanh toán và tiến hành xác minh lại thông tin nhận biết khách hàng.
Quy trình quản lý, kiểm soát rủi ro phải thường xuyên được rà soát, hoàn thiện dựa trên những thông tin, dữ liệu cập nhật trong quá trình cung ứng dịch vụ;
(4) Lưu trữ, bảo quản đầy đủ, chi tiết theo thời gian đối với các thông tin, dữ liệu nhận biết khách hàng trong quá trình khách hàng mở, sử dụng tài khoản thanh toán, như:
- Thông tin nhận biết khách hàng;
- Các yếu tố sinh trắc học của khách hàng;
- Âm thanh, hình ảnh, bản ghi hình, ghi âm;
- Số điện thoại thực hiện giao dịch; nhật ký giao dịch.
Lưu ý:
- Các thông tin, dữ liệu phải được lưu trữ an toàn, bảo mật, được sao lưu dự phòng, đảm bảo tính đầy đủ, toàn vẹn của dữ liệu để phục vụ cho công tác kiểm tra, đối chiếu, giải quyết tra soát, khiếu nại, tranh chấp và cung cấp thông tin khi có yêu cầu từ cơ quan quản lý nhà nước có thẩm quyền.
- Thời gian lưu trữ thực hiện theo quy định của pháp luật về phòng, chống rửa tiền.
Việc mở tài khoản thanh toán bằng phương thức điện tử có áp dụng đối với tài khoản thanh toán chung, khách hàng cá nhân là người nước ngoài không?
Căn cứ tại khoản 2 Điều 14a Thông tư 23/2014/TT-NHNN được bổ sung bởi khoản 6 Điều 1 Thông tư 16/2020/TT-NHNN về mở tài khoản thanh toán của cá nhân bằng phương thức điện tử:
Mở tài khoản thanh toán của cá nhân bằng phương thức điện tử
...
5. Việc mở tài khoản thanh toán bằng phương thức điện tử quy định tại Điều này không áp dụng đối với tài khoản thanh toán chung, khách hàng cá nhân là người nước ngoài và các đối tượng quy định tại điểm b, c, d khoản 1 Điều 11 Thông tư này.
Như vậy, việc mở tài khoản thanh toán bằng phương thức điện tử quy định tại Điều này không áp dụng đối với tài khoản thanh toán chung, khách hàng cá nhân là người nước ngoài.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];