Đơn vị sự nghiệp công tự bảo đảm chi thường xuyên là gì?
Căn cứ theo khoản 2 Điều 9 Nghị định 60/2021/NĐ-CP được bổ sung bởi điểm b khoản 5 Điều 1 Nghị định 111/2025/NĐ-CP có hiệu lực từ ngày 07/07/2025 (Áp dụng kể từ năm ngân sách 2025) thì đơn vị sự nghiệp công tự bảo đảm chi thường xuyên là đơn vị đáp ứng một trong các điều kiện sau đây:
- Đơn vị có mức tự bảo đảm kinh phí chi thường xuyên xác định theo phương án quy định tại Điều 10 Nghị định này bằng hoặc lớn hơn 100% và chưa tự bảo đảm chi đầu tư từ nguồn Quỹ phát triển hoạt động sự nghiệp, nguồn thu phí được để lại chi theo quy định của pháp luật về phí và lệ phí, các nguồn tài chính hợp pháp khác theo quy định của pháp luật;
- Đơn vị thực hiện cung cấp dịch vụ sự nghiệp công thuộc danh mục dịch vụ sự nghiệp công sử dụng ngân sách nhà nước, được Nhà nước đặt hàng hoặc đấu thầu cung cấp dịch vụ sự nghiệp công theo giá tính đủ chi phí (không bao gồm khấu hao tài sản cố định).
- Đơn vị cung cấp các dịch vụ sự nghiệp công không sử dụng ngân sách nhà nước, giá dịch vụ sự nghiệp công xác định theo quy định tại điểm b khoản 2 Điều 6 Nghị định này tự đảm bảo chi thường xuyên của đơn vị nhưng chưa đảm bảo chi đầu tư.
>> Có phải chi trả thu nhập tăng thêm đối với đơn vị sự nghiệp công tự bảo đảm chi thường xuyên không?
Điều kiện để xác định là đơn vị sự nghiệp công tự bảo đảm chi thường xuyên (Hình từ Internet)
Dùng công thức nào để xác định mức tự bảo đảm chi thường xuyên?
Theo Điều 10 Nghị định 60/2021/NĐ-CP sửa đổi bởi điểm b khoản 6 Điều 1 Nghị định 111/2025/NĐ-CP có hiệu lực từ ngày 07/07/2025 (Áp dụng kể từ năm ngân sách 2025) thì công thức để xác định mức tự bảo đảm chi thường xuyên được quy định như sau:
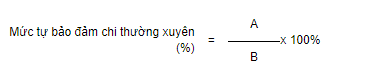
Trong đó:
- A gồm các khoản thu quy định tại điểm a, điểm b khoản 1, khoản 2, khoản 3, khoản 5 Điều 11; điểm a, điểm b khoản 1, khoản 2, khoản 3, khoản 5 Điều 15; khoản 2, khoản 2a Điều 19 của Nghị định này. Trong đó, đối với khoản thu quy định tại điểm b khoản 2 Điều 11; điểm b khoản 2 Điều 15 và khoản 2 Điều 19 chỉ xác định chênh lệch thu lớn hơn chi (sau khi trích khấu hao tài sản cố định, trích lập nguồn cải cách tiền lương, thực hiện các nghĩa vụ với Nhà nước); khoản thu tại khoản 3 Điều 11, khoản 3 Điều 15 và khoản 2a Điều 19 không tính khoản chi nhiệm vụ thường xuyên không giao tự chủ.
Đối với các cơ sở giáo dục nghề nghiệp, cơ sở giáo dục đại học: Nguồn thu học phí để xác định mức tự chủ tài chính không bao gồm kinh phí trích quỹ học bổng khuyến khích học tập theo quy định tại Nghị định của Chính phủ quy định chi tiết một số điều của Luật Giáo dục.
Đối với các cơ sở giáo dục đại học: Nguồn thu học phí để xác định mức tự chủ tài chính không bao gồm kinh phí chi cho hoạt động khoa học, công nghệ và đổi mới sáng tạo theo quy định tại Nghị định của Chính phủ quy định về hoạt động khoa học và công nghệ trong cơ sở giáo dục đại học.
- B gồm các khoản chi quy định tại Điều 12, Điều 16, Điều 20 của Nghị định này; các khoản chi thực hiện nhiệm vụ khoa học và công nghệ khi được cơ quan có thẩm quyền tuyển chọn hoặc giao trực tiếp (áp dụng đối với tổ chức khoa học và công nghệ công lập); không bao gồm các khoản chi thực hiện cung cấp dịch vụ sự nghiệp công không sử dụng ngân sách nhà nước theo quy định tại Điều 6 Nghị định này.
- Đối với đơn vị sự nghiệp công được giao thực hiện nhiệm vụ thuộc các lĩnh vực khác nhau: việc xác định mức tự bảo đảm chi thường xuyên của đơn vị được xác định trên cơ sở nguồn thu, nhiệm vụ chi của các hoạt động theo chức năng, nhiệm vụ chính được cấp có thẩm quyền giao có tính chất thường xuyên, ổn định hằng năm. Đối với các nguồn thu, nhiệm vụ chi của các hoạt động khác ngoài chức năng, nhiệm vụ chính phát sinh không thường xuyên hằng năm thì không tính vào nguồn thu, nhiệm vụ chi khi xây dựng phương án tự chủ tài chính.
Lưu ý: Giá trị A và B quy định tại khoản 1 Điều này được tính trên cơ sở dự toán thu, chi tại năm đơn vị xây dựng phương án tự chủ tài chính để trình cấp có thẩm quyền.
Theo đó, để được xác định là đơn vị sự nghiệp công tự bảo đảm chi thường xuyên thì mức tự bảo đảm chi thường xuyên tính theo công thức trên đây phải bằng hoặc lớn hơn 100%.
Nguồn tài chính của đơn vị sự nghiệp công tự bảo đảm chi thường xuyên bao gồm những gì?
Căn cứ theo Điều 11 Nghị định 60/2021/NĐ-CP sửa đổi bởi khoản 7 Điều 1 Nghị định 111/2025/NĐ-CP có hiệu lực từ ngày 07/07/2025 (Áp dụng kể từ năm ngân sách 2025) thì nguồn tài chính của đơn vị sự nghiệp công tự bảo đảm chi thường xuyên đến từ các nguồn thu sau đây:
(1) Nguồn ngân sách nhà nước
- Kinh phí cung cấp hoạt động dịch vụ sự nghiệp công thuộc danh mục dịch vụ sự nghiệp công sử dụng ngân sách nhà nước, bao gồm cả nguồn ngân sách nhà nước đặt hàng hoặc đấu thầu cung cấp dịch vụ sự nghiệp công theo quy định;
- Kinh phí chi thường xuyên thực hiện các nhiệm vụ khoa học và công nghệ khi được cơ quan có thẩm quyền tuyển chọn hoặc giao trực tiếp theo quy định của pháp luật về khoa học và công nghệ;
- Kinh phí chi thường xuyên thực hiện các nhiệm vụ Nhà nước giao (nếu có), gồm:
+ Kinh phí thực hiện các chương trình mục tiêu quốc gia;
+ Kinh phí vốn đối ứng thực hiện các dự án có nguồn vốn nước ngoài theo quyết định của cấp có thẩm quyền;
+ Kinh phí thực hiện nhiệm vụ được cơ quan có thẩm quyền giao;
+ Kinh phí được cơ quan Nhà nước có thẩm quyền giao cho đơn vị sự nghiệp công để thực hiện nhiệm vụ cung cấp dịch vụ sự nghiệp công sử dụng ngân sách nhà nước trong trường hợp chưa có định mức kinh tế - kỹ thuật và đơn giá để đặt hàng;
+ Kinh phí thực hiện các chương trình/kế hoạch/đề án/dự án được cấp có thẩm quyền phê duyệt.
- Vốn đầu tư phát triển của dự án đầu tư xây dựng cơ bản được cấp có thẩm quyền phê duyệt theo quy định của pháp luật đầu tư công (nếu có).
(2) Nguồn thu hoạt động sự nghiệp
- Thu từ hoạt động dịch vụ sự nghiệp công;
- Thu từ hoạt động sản xuất, kinh doanh; hoạt động liên doanh, liên kết với các tổ chức, cá nhân theo đúng quy định của pháp luật và được cơ quan có thẩm quyền phê duyệt đề án phù hợp với chức năng, nhiệm vụ của đơn vị sự nghiệp công;
- Thu từ cho thuê tài sản công: Đơn vị thực hiện đầy đủ quy định của pháp luật về quản lý, sử dụng tài sản công và phải được cơ quan có thẩm quyền phê duyệt đề án cho thuê tài sản công.
(3) Nguồn thu phí được để lại đơn vị sự nghiệp công để chi theo quy định của pháp luật về phí, lệ phí.
(4) Nguồn vốn vay; vốn viện trợ, tài trợ theo quy định của pháp luật.
(5) Nguồn thu khác theo quy định của pháp luật (nếu có).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];