Doanh nghiệp công nghệ cao là doanh nghiệp như thế nào?
Theo khoản 8 Điều 3 Luật Công nghệ cao 2025 (có hiệu lực từ ngày 01/07/2026) quy định Doanh nghiệp công nghệ cao là doanh nghiệp sản xuất sản phẩm công nghệ cao, cung ứng dịch vụ công nghệ cao, có hoạt động nghiên cứu và phát triển công nghệ, sản phẩm công nghệ cao.
Trước đây, doanh nghiệp công nghệ cao được giải thích tại khoản 4 Điều 3 Luật Công nghệ cao 2008 như sau:
Công nghệ cao là công nghệ có hàm lượng cao về nghiên cứu khoa học và phát triển công nghệ; được tích hợp từ thành tựu khoa học và công nghệ hiện đại; tạo ra sản phẩm có chất lượng, tính năng vượt trội, giá trị gia tăng cao, thân thiện với môi trường; có vai trò quan trọng đối với việc hình thành ngành sản xuất, dịch vụ mới hoặc hiện đại hóa ngành sản xuất, dịch vụ hiện có.
..
3. Sản phẩm công nghệ cao là sản phẩm do công nghệ cao tạo ra, có chất lượng, tính năng vượt trội, giá trị gia tăng cao, thân thiện với môi trường.
4. Doanh nghiệp công nghệ cao là doanh nghiệp sản xuất sản phẩm công nghệ cao, cung ứng dịch vụ công nghệ cao, có hoạt động nghiên cứu và phát triển công nghệ cao.
Theo đó, doanh nghiệp công nghệ cao là doanh nghiệp sản xuất sản phẩm công nghệ cao, cung ứng dịch vụ công nghệ cao, có hoạt động nghiên cứu và phát triển công nghệ cao.
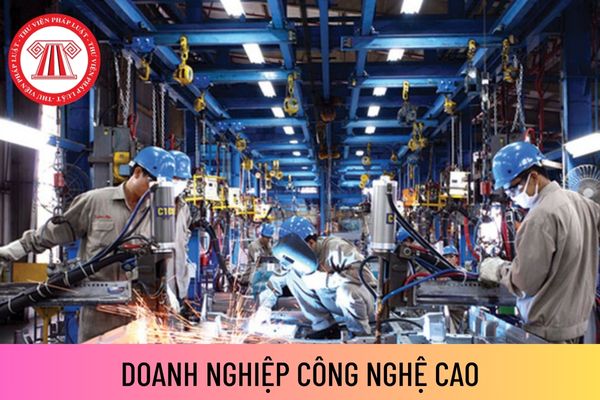
Doanh nghiệp công nghệ cao (Hình từ Internet)
Doanh nghiệp công nghệ cao phải có đủ các điều kiện gì?
Căn cứ Điều 15 Luật Công nghệ cao 2025 quy định:
(1) Doanh nghiệp sản xuất sản phẩm công nghệ cao là doanh nghiệp đáp ứng các tiêu chí sau đây:
- Sản xuất sản phẩm công nghệ cao hoặc cung ứng dịch vụ quy định tại khoản 1 Điều 6 Luật Công nghệ cao 2025 và thuộc Danh mục sản phẩm công nghệ cao được khuyến khích phát triển quy định tại khoản 3 Điều 6 Luật Công nghệ cao 2025;
- Áp dụng các biện pháp thân thiện môi trường, tiết kiệm năng lượng, hệ thống quản lý chất lượng đáp ứng tiêu chuẩn, quy chuẩn kỹ thuật của Việt Nam; trường hợp chưa có tiêu chuẩn, quy chuẩn kỹ thuật của Việt Nam thì áp dụng tiêu chuẩn khu vực, nước ngoài.
(2) Doanh nghiệp công nghệ cao là doanh nghiệp đáp ứng tiêu chí quy định tại mục (1) và các tiêu chí sau đây:
- Sở hữu công nghệ, đồng sở hữu công nghệ, quyền sử dụng hợp pháp công nghệ hoặc có hoạt động chuyển giao công nghệ theo quy định của pháp luật để phát triển và ứng dụng công nghệ cao, sản xuất sản phẩm hoặc dịch vụ công nghệ cao;
- Đáp ứng tiêu chí về doanh thu, chi nghiên cứu và phát triển tại Việt Nam, lao động trực tiếp thực hiện nghiên cứu và phát triển.
Doanh nghiệp công nghệ cao được phân loại thành hai nhóm, bao gồm doanh nghiệp công nghệ cao nhóm 1 và doanh nghiệp công nghệ cao nhóm 2.
Doanh nghiệp công nghệ cao nhóm 1 là doanh nghiệp công nghệ cao đáp ứng tiêu chí (2) và một trong các tiêu chí sau đây:
- Thực hiện hoạt động nghiên cứu và phát triển công nghệ cao, sản phẩm công nghệ cao;
- Sản xuất sản phẩm công nghệ cao đạt tỷ lệ nội địa hóa tối thiểu do Chính phủ quy định theo ngành, lĩnh vực; đồng thời bảo đảm tổng mức chi cho hoạt động nghiên cứu và phát triển tại Việt Nam hằng năm đạt tối thiểu 1% trên doanh thu thuần sau khi trừ giá trị đầu vào.
Doanh nghiệp công nghệ cao nhóm 2 là doanh nghiệp công nghệ cao còn lại.
Trước đây, doanh nghiệp công nghệ cao phải có đủ các điều kiện, tiêu chí được quy định tại Điều 3 Quyết định 10/2021/QĐ-TTg, cụ thể:
Doanh nghiệp công nghệ cao phải đáp ứng các tiêu chí quy định tại điểm a và b khoản 1 Điều 18 của Luật Công nghệ cao 2008, được sửa đổi, bổ sung tại Điều 75 Luật Đầu tư 2014 và khoản 3 Điều 76 Luật Đầu tư 2020, đồng thời đáp ứng các tiêu chí sau:
- Doanh thu từ sản phẩm công nghệ cao phải đạt ít nhất 70% trong tổng doanh thu thuần hằng năm của doanh nghiệp.
- Tỷ lệ tổng chi cho hoạt động nghiên cứu và phát triển của doanh nghiệp (bao gồm khấu hao đầu tư cơ sở hạ tầng, tài sản cố định, chi thường xuyên hàng năm cho hoạt động nghiên cứu và phát triển; chi hoạt động đào tạo, hỗ trợ đào tạo cho lao động nghiên cứu và phát triển của doanh nghiệp, các tổ chức khoa học và công nghệ, cơ sở đào tạo tại Việt Nam; phí bản quyền, chuyển quyền sở hữu, quyền sử dụng đối tượng sở hữu công nghiệp phục vụ hoạt động nghiên cứu và phát triển; phí đăng ký công nhận hoặc bảo hộ sáng chế, giải pháp hữu ích tại Việt Nam) trên giá trị của tổng doanh thu thuần trừ đi giá trị đầu vào (bao gồm giá trị nguyên vật liệu, linh kiện phục vụ sản xuất nhập khẩu và mua nội địa) hằng năm:
+ Đối với doanh nghiệp có tổng nguồn vốn từ 6.000 tỷ đồng và tổng số lao động từ 3.000 người trở lên phải đạt ít nhất 0,5%;
+ Đối với doanh nghiệp không thuộc trường hợp quy định tại điểm a khoản 2 Điều này, có tổng nguồn vốn từ 100 tỷ đồng và tổng số lao động từ 200 người trở lên phải đạt ít nhất 1%;
+ Đối với doanh nghiệp không thuộc trường hợp quy định tại điểm a và điểm b khoản 2 Điều này phải đạt ít nhất 2%.
- Tỷ lệ lao động trực tiếp thực hiện nghiên cứu và phát triển có trình độ chuyên môn từ cao đẳng trở lên của doanh nghiệp (là số lao động đã ký hợp đồng lao động có thời hạn từ 01 năm trở lên hoặc hợp đồng không xác định thời hạn, trong đó lao động có trình độ cao đẳng không vượt quá 30%) trên tổng số lao động:
+ Đối với doanh nghiệp có tổng nguồn vốn từ 6.000 tỷ đồng và tổng số lao động từ 3.000 người trở lên phải đạt ít nhất 1%;
+ Đối với doanh nghiệp không thuộc trường hợp quy định tại điểm a khoản 3 Điều này, có tổng nguồn vốn từ 100 tỷ đồng và tổng số lao động từ 200 người trở lên phải đạt ít nhất 2,5%;
+ Đối với doanh nghiệp không thuộc trường hợp quy định tại điểm a và điểm b khoản 3 Điều này phải đạt ít nhất 5%.
Doanh nghiệp công nghệ cao có đủ các điều kiện được ưu đãi, hỗ trợ như thế nào?
Theo khoản 3 Điều 16 Luật Công nghệ cao 2025 quy định:
Chính sách thúc đẩy phát triển doanh nghiệp sản xuất sản phẩm công nghệ cao, doanh nghiệp công nghệ cao và doanh nghiệp công nghệ chiến lược
...
3. Doanh nghiệp quy định tại Điều 15 của Luật này được hưởng chính sách ưu đãi, hỗ trợ như sau:
a) Doanh nghiệp công nghệ chiến lược được hưởng chính sách ưu đãi, hỗ trợ cao nhất theo quy định của pháp luật về đầu tư, pháp luật về thuế, pháp luật về đất đai, chính sách quy định tại điểm a và điểm b khoản 2 Điều 12 của Luật này và chính sách khác theo quy định của pháp luật có liên quan.
Dự án đầu tư sản xuất sản phẩm công nghệ chiến lược thuộc Danh mục sản phẩm công nghệ chiến lược được hưởng chính sách ưu đãi, hỗ trợ đầu tư đặc biệt theo quy định của pháp luật về đầu tư;
b) Doanh nghiệp công nghệ cao nhóm 1 được hưởng chính sách ưu đãi, hỗ trợ cao nhất theo quy định của pháp luật về đầu tư, pháp luật về thuế, pháp luật về đất đai và các chính sách khác theo quy định của pháp luật có liên quan;
c) Doanh nghiệp công nghệ cao nhóm 2 được hưởng chính sách ưu đãi, hỗ trợ theo quy định của pháp luật về đầu tư, pháp luật về thuế, pháp luật về đất đai và chính sách khác theo quy định của pháp luật có liên quan;
d) Doanh nghiệp sản xuất sản phẩm công nghệ cao được hưởng chính sách ưu đãi, hỗ trợ theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
4. Doanh nghiệp quy định tại Điều 15 của Luật này được áp dụng cơ chế chấp nhận rủi ro theo quy định tại Điều 9 của Luật Khoa học, công nghệ và đổi mới sáng tạo.
Theo đó, doanh nghiệp công nghệ cao nhóm 1 được hưởng chính sách ưu đãi, hỗ trợ cao nhất theo quy định của pháp luật về đầu tư, pháp luật về thuế, pháp luật về đất đai và các chính sách khác theo quy định của pháp luật có liên quan;
Doanh nghiệp công nghệ cao nhóm 2 được hưởng chính sách ưu đãi, hỗ trợ theo quy định của pháp luật về đầu tư, pháp luật về thuế, pháp luật về đất đai và chính sách khác theo quy định của pháp luật có liên quan;
Doanh nghiệp cũng được áp dụng cơ chế chấp nhận rủi ro theo quy định tại Điều 9 Luật Khoa học, công nghệ và đổi mới sáng tạo 2025.
Trước đây, doanh nghiệp công nghệ cao có đủ các điều kiện được ưu đãi, hỗ trợ theo quy định tại khoản 2 Điều 18 Luật Công nghệ cao 2008, điểm c khoản 4 Điều 2 Luật Thuế thu nhập doanh nghiệp sửa đổi 2013 như sau:
Doanh nghiệp công nghệ cao
...
2. Doanh nghiệp công nghệ cao có đủ các điều kiện quy định tại khoản 1 Điều này được ưu đãi, hỗ trợ như sau:
a) Hưởng ưu đãi cao nhất theo quy định của pháp luật về đất đai, thuế giá trị gia tăng, thuế xuất khẩu, thuế nhập khẩu;
b) Được xem xét hỗ trợ kinh phí đào tạo, nghiên cứu và phát triển, sản xuất thử nghiệm từ kinh phí của Chương trình quốc gia phát triển công nghệ cao.
3. Khuyến khích tổ chức, cá nhân thành lập doanh nghiệp công nghệ cao.
4. Bộ Khoa học và Công nghệ chủ trì phối hợp với bộ, cơ quan ngang bộ có liên quan trình Thủ tướng Chính phủ quy định thẩm quyền, thủ tục công nhận có thời hạn đối với doanh nghiệp công nghệ cao.
Như vậy, doanh nghiệp công nghệ cao có đủ các điều kiện quy định tại khoản 1 nêu trên được ưu đãi, hỗ trợ như sau:
- Hưởng ưu đãi cao nhất theo quy định của pháp luật về đất đai, thuế giá trị gia tăng, thuế xuất khẩu, thuế nhập khẩu;
- Được xem xét hỗ trợ kinh phí đào tạo, nghiên cứu và phát triển, sản xuất thử nghiệm từ kinh phí của Chương trình quốc gia phát triển công nghệ cao.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];