Định mức chi phí lập báo cáo đề xuất chủ trương đầu tư từ 01/7/2026 theo Thông tư 38/2026/TT-BXD?
Định mức chi phí lập báo cáo đề xuất chủ trương đầu tư từ 01/7/2026 được quy định tại Bảng 2.1 Mục 2 Chương II Phần II Phụ lục VIII ban hành kèm theo Thông tư 38/2026/TT-BXD được thay thế bởi Công văn 9947/BXD-VPB năm 2026.
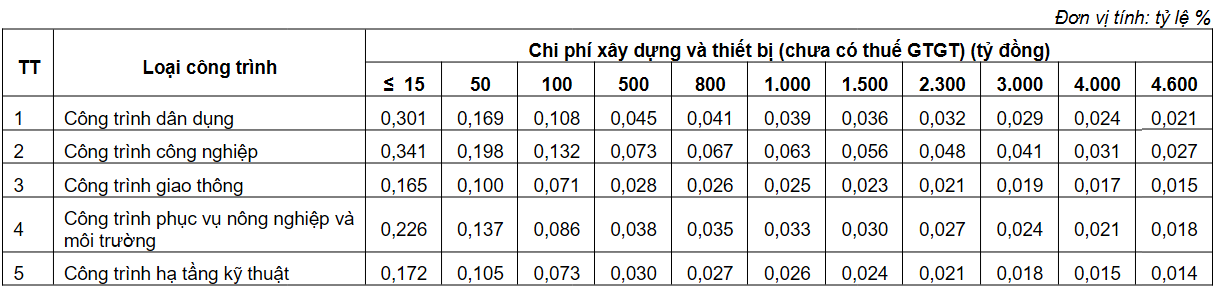
Chi phí lập Báo cáo đề xuất chủ trương đầu tư xác định theo định mức tỷ lệ phần trăm (%) (ban hành tại Bảng 2.1. kèm theo Thông tư 38/2026/TT-BXD) nhân với chi phí xây dựng và chi phí thiết bị (chưa có thuế giá trị gia tăng) ước tính theo suất vốn đầu tư hoặc dữ liệu chi phí của các dự án có tính chất, quy mô tương tự đã hoặc đang thực hiện.
Chi phí lập Báo cáo đề xuất chủ trương đầu tư = Định mức tỷ lệ phần trăm (%) x Chi phí xây dựng và chi phí thiết bị (chưa có thuế GTGT) |
Bảng 2.1: Định mức chi phí lập báo cáo đề xuất chủ trương đầu tư
Hướng dẫn áp dụng:
- Chi phí tư vấn lập Báo cáo đề xuất chủ trương đầu tư xác định theo định mức ban hành tại Bảng 2.1 phải phù hợp với nội dung Báo cáo đề xuất chủ trương đầu tư quy định tại Luật Đầu tư công.
- Trường hợp đơn vị trực thuộc hoặc đơn vị sự nghiệp công lập thuộc Bộ, cơ quan trung ương; Ủy ban nhân dân các cấp trực tiếp lập Báo cáo đề xuất chủ trương đầu tư thì chi phí thực hiện được xác định bằng dự toán phù hợp với nội dung, phạm vi công việc cần thực hiện nhưng không vượt 80% chi phí xác định theo định mức tại Bảng 2.1.
>> Định mức chi phí lập báo cáo nghiên cứu tiền khả thi 2026 theo Thông tư 38/2026/TT-BXD chi tiết?
Định mức chi phí lập báo cáo đề xuất chủ trương đầu tư từ 01/7/2026 theo Thông tư 38/2026/TT-BXD? (Hình từ Internet)
Định mức xây dựng theo Luật Xây dựng 2025 được quy định như thế nào?
Căn cứ theo Điều 77 Luật Xây dựng 2025 quy định về định mức xây dựng cụ thể như sau
(1) Hệ thống định mức xây dựng bao gồm định mức kinh tế - kỹ thuật và định mức chi phí. Định mức kinh tế - kỹ thuật bao gồm định mức cơ sở và định mức dự toán.
(2) Hệ thống định mức xây dựng do cơ quan quản lý nhà nước tổ chức xây dựng và ban hành; được rà soát, cập nhật thường xuyên theo định kỳ.
(3) Đối với công tác xây dựng có công nghệ thi công mới, sử dụng vật liệu mới chưa được quy định trong hệ thống định mức quy định tại tại mục (2), chủ đầu tư các dự án đầu tư công có trách nhiệm tổ chức khảo sát, cung cấp số liệu theo yêu cầu của cơ quan quản lý nhà nước.
(4) Khuyến khích các cơ quan, tổ chức khác xây dựng định mức dự toán gửi về cơ quan ban hành định mức quy định tại mục (2).
(5) Hệ thống định mức xây dựng quy định tại mục (2) được áp dụng đối với dự án đầu tư công. Trường hợp chưa có định mức hoặc có nhưng chưa phù hợp thì được tổ chức xây dựng, vận dụng, điều chỉnh định mức hoặc sử dụng giá xây dựng theo quy định tại Điều 78 Luật Xây dựng 2025 để xác định dự toán xây dựng, tổng mức đầu tư xây dựng và quản lý chi phí đầu tư xây dựng.
(6) Đối với các dự án không quy định tại mục (5) thì tham khảo hệ thống định mức quy định tại mục (2) để xác định giá xây dựng, dự toán xây dựng, tổng mức đầu tư xây dựng và quản lý chi phí đầu tư xây dựng.
Thẩm tra tổng mức đầu tư xây dựng từ ngày 01/7/2026 như thế nào?
Căn cứ theo Điều 8 Nghị định 206/2026/NĐ-CP quy định về thẩm tra tổng mức đầu tư xây dựng cụ thể như sau:
(1) Thẩm tra tổng mức đầu tư xây dựng là việc kiểm tra, đánh giá tính pháp lý, sự phù hợp việc xác định chi phí đầu tư xây dựng do tổ chức tư vấn có năng lực, kinh nghiệm trong lĩnh vực quản lý chi phí đầu tư xây dựng thực hiện trước khi thực hiện thẩm định, gồm toàn bộ hoặc một số nội dung quy định tại (2).
(2) Nội dung thẩm tra tổng mức đầu tư xây dựng:
Trên cơ sở hồ sơ thiết kế do đơn vị tư vấn lập Báo cáo nghiên cứu khả thi, Báo cáo kinh tế - kỹ thuật thực hiện, đơn vị tư vấn thẩm tra các nội dung:
- Kiểm tra sự phù hợp của danh mục các khoản mục chi phí trong tổng mức đầu tư xây dựng với quy định của pháp luật, quy mô, công năng và mục tiêu đầu tư của dự án;
- Kiểm tra sự phù hợp việc xác định các khoản mục chi phí trong tổng mức đầu tư xây dựng với loại thiết kế xây dựng được sử dụng và đặc thù kỹ thuật của dự án;
- Kiểm tra sự phù hợp của việc tính toán khối lượng chủ yếu được sử dụng để xác định chi phí xây dựng, chi phí thiết bị; sự phù hợp của việc sử dụng các công cụ quy định tại khoản 5 Điều 6 Nghị định 206/2026/NĐ-CP để xác định giá thiết bị, giá xây dựng công trình; sự phù hợp của các chế độ chính sách của Nhà nước, các quy định về quản lý chi phí đầu tư xây dựng tại thời điểm xác định tổng mức đầu tư xây dựng;
- Xác định giá trị tổng mức đầu tư xây dựng sau khi thẩm tra; phân tích nguyên nhân tăng, giảm và đánh giá việc bảo đảm hiệu quả đầu tư của dự án theo giá trị tổng mức đầu tư xây dựng xác định sau thẩm tra, thẩm định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];