Cục Quản lý giám sát kế toán kiểm toán là đơn vị thuộc cơ quan nào?
Căn cứ theo Điều 1 Quyết định 374/QĐ-BTC năm 2025 quy định về vị trí và chức năng của Cục Quản lý giám sát kế toán kiểm toán.
Theo đó, Cục Quản lý giám sát kế toán kiểm toán là đơn vị thuộc Bộ Tài chính thực hiện chức năng tham mưu, giúp Bộ trưởng Bộ Tài chính thực hiện quản lý nhà nước đối với lĩnh vực:
+ Kế toán, kiểm toán;
+ Trực tiếp quản lý, giám sát việc chấp hành chuẩn mực kế toán, kiểm toán và các quy định của pháp luật trong lĩnh vực kế toán, kiểm toán trong phạm vi cả nước.
Ngoài ra, Cục Quản lý giám sát kế toán kiểm toán có tư cách pháp nhân, con dấu riêng, được mở tài khoản tại Kho bạc Nhà nước và ngân hàng theo quy định của pháp luật hiện hành.
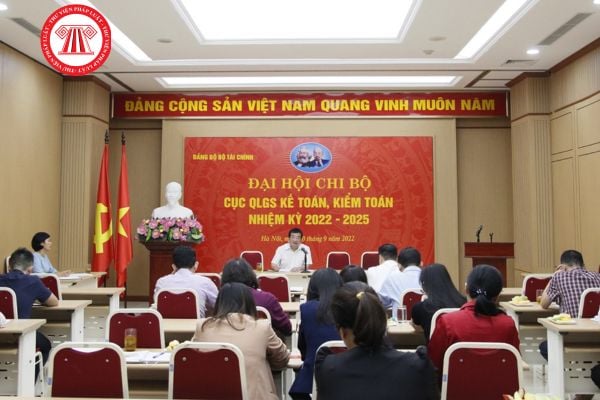
Cục Quản lý giám sát kế toán kiểm toán là đơn vị thuộc cơ quan nào? Cục Quản lý giám sát kế toán kiểm toán tổ chức làm việc theo hình thức nào? (Hình từ Internet)
Cục Quản lý giám sát kế toán kiểm toán có phải tham gia giám định nội dung liên quan đến kiểm toán độc lập không?
Căn cứ theo khoản 10 Điều 2 Quyết định 374/QĐ-BTC năm 2025 quy định về nhiệm vụ và quyền hạn của Cục Quản lý giám sát kế toán kiểm toán như sau:
Nhiệm vụ và quyền hạn
...
6. Quản lý, kiểm tra, giám sát hoạt động, việc thực hiện, tuân thủ pháp luật về kế toán, kiểm toán của các đơn vị kế toán, các đơn vị kinh doanh dịch vụ kế toán, kiểm toán độc lập, các hội nghề nghiệp kế toán, kiểm toán theo quy định của pháp luật.
7. Thực hiện thanh tra chuyên ngành, giải quyết khiếu nại, tố cáo và xử lý vi phạm hành chính trong lĩnh vực kế toán, kiểm toán theo quy định của pháp luật.
8. Tham gia xây dựng chiến lược, chính sách tài chính quốc gia và các văn bản quy phạm pháp luật về tài chính, thuế và các lĩnh vực khác thuộc ngành Tài chính quản lý có liên quan đến kế toán, kiểm toán.
9. Tham mưu, giúp Bộ trưởng Bộ Tài chính kiến nghị Bộ trưởng, Thủ trưởng cơ quan ngang bộ đình chỉ việc thi hành, bãi bỏ một phần hoặc toàn bộ văn bản trái với quy định của pháp luật về kế toán, kiểm toán do các Bộ trưởng, Thủ trưởng cơ quan ngang bộ ban hành.
10. Tham gia giám định nội dung liên quan đến kế toán và kiểm toán độc lập; xử lý các tranh chấp, bất động về kế toán và kiểm toán độc lập theo yêu cầu của Bộ trưởng Bộ Tài chính.
11. Thường trực Hội đồng thi cấp chứng chỉ kiểm toán viên và chứng chỉ kế toán viên; trình Bộ trưởng Bộ Tài chính cấp chứng chỉ kiểm toán viên, chứng chỉ kế toán viên theo quy định của pháp luật; xây dựng nội dung, chương trình tài liệu học, ôn thi lấy chứng chỉ kiểm toán viên, chứng chỉ kế toán viên; nội dung, chương trình tài liệu bồi dưỡng kế toán trưởng.
12. Thực hiện nhiệm vụ hợp tác quốc tế và hội nhập quốc tế thuộc lĩnh vực kế toán, kiểm toán theo phân công của Bộ trưởng Bộ Tài chính.
13. Tổ chức nghiên cứu khoa học, hợp tác nghiên cứu khoa học về kế toán, kiểm toán với các đơn vị trong và ngoài ngành.
14. Thực hiện công tác pháp chế theo quy định của pháp luật và phân công, phân cấp của Bộ trưởng Bộ Tài chính.
15. Được quyền yêu cầu các cơ quan, tổ chức có liên quan cung cấp tài liệu, báo cáo, số liệu phục vụ công tác giám sát, kiểm tra, tổng kết, đánh giá thực hiện chính sách chế độ về kế toán, kiểm toán theo quy định của pháp luật.
16. Thực hiện các nhiệm vụ, quyền hạn khác do Bộ trưởng Bộ Tài chính giao.
Theo đó, Cục Quản lý giám sát kế toán kiểm toán phải tham gia giám định nội dung liên quan đến kế toán và kiểm toán độc lập.
Ngoài ra, Cục Quản lý giám sát kế toán kiểm toán phải xử lý các tranh chấp, bất động về kế toán và kiểm toán độc lập theo yêu cầu của Bộ trưởng Bộ Tài chính.
Như vậy, Cục Quản lý giám sát kế toán kiểm toán phải tham gia giám định nội dung liên quan đến kiểm toán độc lập.
Cục Quản lý giám sát kế toán kiểm toán tổ chức làm việc theo hình thức nào?
Căn cứ theo khoản 3 Điều 3 Quyết định 374/QĐ-BTC năm 2025 quy định về cơ cấu tổ chức của Cục Quản lý giám sát kế toán kiểm toán như sau:
Cơ cấu tổ chức
1. Cục Quản lý, giám sát kế toán, kiểm toán được tổ chức thành 05 phòng, gồm:
a) Văn phòng;
b) Phòng Quản lý, giám sát kế toán doanh nghiệp;
c) Phòng Quản lý, giám sát kế toán nhà nước;
d) Phòng Quản lý, giám sát kiểm toán;
e) Phòng Thanh tra, kiểm tra.
2. Nhiệm vụ cụ thể của các Phòng/Văn phòng do Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán quy định.
3. Cục Quản lý, giám sát kế toán, kiểm toán làm việc theo tổ chức phòng kết hợp với chế độ chuyên viên. Đối với công việc thực hiện chế độ chuyên viên, Cục trưởng phân công nhiệm vụ cho công chức phù hợp với chức danh, tiêu chuẩn và năng lực chuyên môn để đảm bảo hoàn thành nhiệm vụ được giao.
4. Biên chế của Cục Quản lý, giám sát kế toán, kiểm toán do Bộ trưởng Bộ Tài chính quyết định.
Theo đó, Cục Quản lý giám sát kế toán kiểm toán làm việc theo hình thức tổ chức phòng kết hợp với chế độ chuyên viên. Đối với công việc thực hiện chế độ chuyên viên.
Ngoài ra, Cục trưởng Cục Quản lý giám sát kế toán kiểm toán phân công nhiệm vụ cho công chức phù hợp với chức danh, tiêu chuẩn và năng lực chuyên môn để đảm bảo hoàn thành nhiệm vụ được giao.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];